


Метаданные научной публикации
УДК 338.2
DOI 10.46920/2409-5516_2026_8223_86
EDN GVSUSJ
Согласованность монетарной и фискальной политики
в странах — экспортерах энергоресурсов: индекс ИСММ и энергетическое
измерение структурной трансформации
Monetary and Fiscal Policy
Coherence in Energy-Exporting Countries: the IMFC Index
and the Energy Dimension
of Structural Transformation
Константин ТУЗОВ
Аспирант, Институт экономической политики
имени Е. Т. Гайдара
E-mail: tuzov45@yandex.ru
Konstantin TUZOV
Postgraduate student, Gaidar Institute for Economic Policy
E-mail: tuzov45@yandex.ru
Аннотация. Предложен индекс согласованности монетарной и фискальной политики (ИСММ) с декомпозицией на четыре компоненты: адекватность денежно-кредитной политики, согласованность денежно-кредитной и бюджетной политики, валютная стабильность, горизонт стратегического планирования. Индекс апробирован на выборке из пяти стран (Россия, Китай, Турция, Иран, Бразилия) с выделением четырех режимов постшоковой структурной трансформации. Показано, что российская конфигурация соответствует режиму частичного фискального доминирования, а цена нефти определяет фискальный предел и валютную стабильность, ограничивая финансирование инвестиционной потребности ТЭК.
Ключевые слова: денежно-кредитная политика, бюджетная политика, фискальное доминирование, топливно-энергетический комплекс, нефтегазовые доходы, структурная трансформация
Abstract. The paper introduces the Index of Monetary and Fiscal Policy Coherence (IMFC) decomposed into four components: monetary policy adequacy, monetary-fiscal coherence, currency stability, and strategic planning horizon. The index is applied to five countries (Russia, China, Turkey, Iran, Brazil), identifying four stable regimes of post-shock structural transformation. The Russian configuration is diagnosed as partial fiscal dominance; the oil price simultaneously determines the fiscal limit and currency stability, constraining the financing of the fuel and energy sector investment needs.
Keywords: monetary policy, fiscal policy, fiscal dominance, fuel and energy complex, oil and gas revenues, structural transformation
Введение
Структурная трансформация российской экономики после 2022 года протекает при сочетании внешних ограничений, жесткой денежно-кредитной политики и растущей чувствительности бюджета к конъюнктуре энергетических рынков. Топливно-энергетический комплекс сохраняет системообразующую роль: его доля в ВВП составляет порядка 20 %, а объем инвестиций в отрасли по итогам 2024 года достиг 10,5 трлн руб. [1]. При этом на ТЭК приходится около трети всех инвестиций в основной капитал в экономике [2].
Ключевой вопрос, рассматриваемый в статье, состоит в согласованности монетарной и фискальной политики и ее влиянии на возможности структурной трансформации. Для стран — экспортеров энергоресурсов эта проблема имеет отраслевую специфику: нефтегазовые доходы формируют значимую часть бюджета, а цена нефти напрямую воздействует одновременно на фискальное пространство и валютную стабильность. Жесткая денежно-кредитная политика при этом удорожает заемное финансирование капиталоемких энергетических проектов, тогда как бюджетная экспансия и льготное кредитование ослабляют трансмиссию процентной ставки.
Цель работы состоит в разработке и апробации индекса согласованности монетарной и фискальной политики (ИСММ) в межстрановом сопоставлении с акцентом на энергетическое измерение. Исследование продолжает линию предыдущих работ с участием автора по стратегическим приоритетам отраслевого развития [3] и стимулированию инвестиционной активности [4] и опирается на литературу о взаимодействии денежно-кредитной и бюджетной политики [5, 6].
Методология: индекс ИСММ
ИСММ строится как взвешенная свертка четырех компонент, каждая из которых нормирована на интервале от 0 до 1. Значение индекса рассчитывается по формуле:
ИСММ = w1•С1 + w2•С2 + w3•С3 + w4•С4, (1)
где С1 — адекватность денежно-кредитной политики (соответствие фактической ключевой ставки нормативному правилу при заданных инфляционном таргете и разрыве выпуска); С2 — согласованность денежно-кредитной и бюджетной политики (мера непротиворечивости направленности двух политик в терминах активного и пассивного режимов); С3 — валютная стабильность (обратная мера волатильности реального курса); С4 — горизонт стратегического планирования (степень институционализации долгосрочных бюджетных правил и отраслевых стратегий); wi — веса, в базовом сценарии принятые равными 0,25, с проверкой устойчивости результатов к их вариации.
Автор: Иван Федоренко, ЭП
Теоретическую основу компоненты согласованности образует концепция взаимодействия режимов монетарной и фискальной политики: ценовая стабильность достигается в конфигурации, при которой одна политика активна, а другая пассивна. Ситуация, когда активны обе политики, диагностируется как рассогласование. Применительно к российскому случаю в литературе зафиксирован переход денежно-кредитной политики в режим фискального доминирования, при котором эффективность ключевой ставки в подавлении инфляции снижается без изменения бюджетно-налоговой политики [5]. При многокомпонентных шоках ни автономная денежно-кредитная, ни фискальная политика по отдельности не способны стабилизировать экономику без чрезмерных издержек для выпуска и инвестиций [6].
Российский случай отличает феномен «двух экономик»: льготируемого и нельготируемого сегментов кредитного рынка. Значительный объем кредитования осуществляется по субсидируемым программам, слабочувствительным к изменению ключевой ставки, что ослабляет трансмиссионный механизм [7]. Эмпирическое подтверждение: за 2024 год кредиты юридическим лицам выросли на 17,9 % и достигли 87,8 трлн руб., повышение ставки практически не затормозило корпоративное кредитование [8]. Для энергетики раскол критичен: часть компаний отрасли привлекает финансирование по рыночным ставкам, превышающим компенсируемый через тариф уровень, и разница превращается в прямой убыток.
Результаты межстранового сопоставления
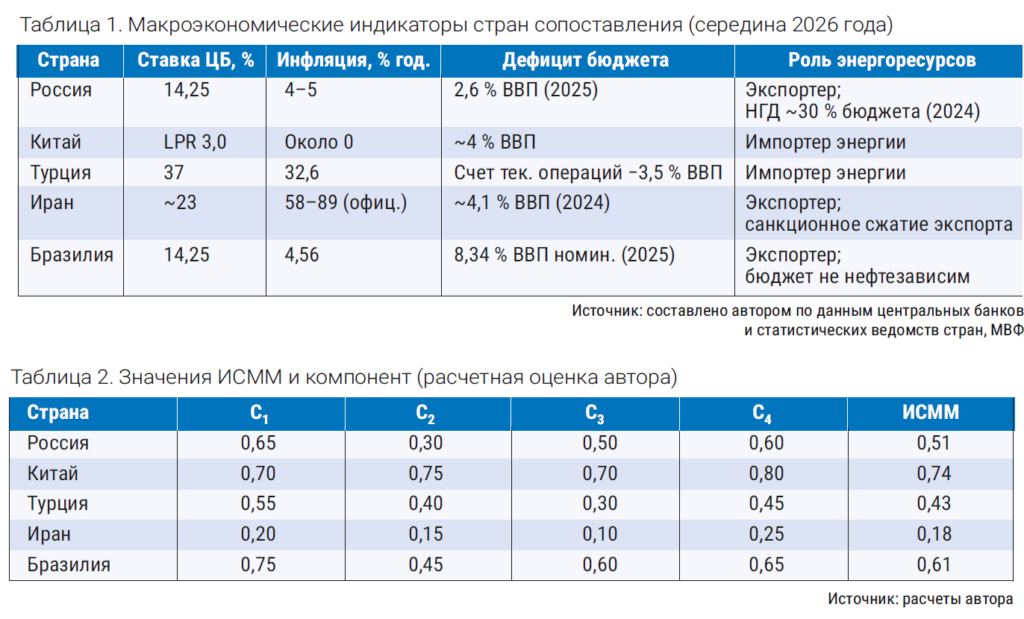
Расчет компонент выполнен для пяти стран, представляющих различные конфигурации постшоковой макроэкономической политики: Россия, Китай, Турция, Иран, Бразилия. Три страны выборки (Россия, Иран и Бразилия) экспортируют энергоресурсы, однако роль нефти в их бюджетах принципиально различается. Макроэкономические индикаторы стран по состоянию на середину 2026 года приведены в таблице 1, значения ИСММ и компонент приведены в таблице 2.
На основе профилей компонент выделяются четыре устойчивых режима постшоковой структурной трансформации.
Режим I — согласованная координация (Китай). Активная фискальная политика (целевой дефицит около 4 % ВВП, выпуск сверхдлинных специальных гособлигаций) сочетается с умеренно мягкой денежно-кредитной политикой при рекордно низких ставках и околонулевой инфляции. Обе политики работают в связке, что обеспечивает наивысший ИСММ выборки (0,74).
Режим II — жесткая монетарная стабилизация против фискальной экспансии (Бразилия, Турция). Ортодоксальная денежно-кредитная политика с высокими реальными ставками противостоит экспансионистскому бюджету. В Бразилии ставка Selic снижена до 14,25 % при инфляции 4,56 %, однако номинальный дефицит консолидированного сектора достиг 8,34 % ВВП. В Турции ставка 37 % после разворота к ортодоксии в 2023 году снизила инфляцию с пиковых 85,5 до 32,6 %, но ценой персистентно высоких реальных ставок.
Режим III — рассогласованное частичное фискальное доминирование (Россия). Формально жесткая денежно-кредитная политика (ключевая ставка снижена с 21 % в конце 2024 года до 14,25 % к июню 2026 года [9]) сосуществует с бюджетной экспансией и масштабным льготным кредитованием. Согласованность С2 оценивается на уровне 0,30: активны обе политики, координация нарушена. Банк России прямо указывает, что сохранение первичного структурного дефицита бюджета может потребовать более жесткой денежно-кредитной политики [7].
Режим IV — деградация координации (Иран). Фискальное доминирование в чистом виде: хронический дефицит финансируется эмиссией, инфляция, по официальным данным, достигает 58–89 % в годовом выражении, национальная валюта на открытом рынке обесценивается на порядки. Нефтяные доходы под санкционным сжатием покрывают порядка пятой части бюджета.
Энергетическое измерение:
фискальный предел, курс
и инвестиции ТЭК
Фискальный предел и цена нефти. Нефтегазовые доходы остаются критическим элементом бюджетной устойчивости России: в 2024 году они составили 11,1 трлн руб. (около 30 % доходов федерального бюджета), а в 2025-м сократились до 8,5 трлн руб. (−23,8 % к предыдущему году) вследствие снижения цен на нефть [10]. Дефицит федерального бюджета в 2025 году составил 5,6 трлн руб., или 2,6 % ВВП, впятеро превысив первоначальный план; расходы при этом выросли на 6,8 %, до 42,9 трлн руб. В начале 2026 года конъюнктура ухудшилась: средняя цена Urals в январе составила 41 долл. за баррель при цене отсечения бюджетного правила 59 долл., вследствие чего нефтегазовые доходы I квартала сократились на 45,4 % к прошлому году. Правительством обсуждается снижение цены отсечения до 50 долл. за баррель с 2027 года.
Расчет фискального предела показывает: при цене Urals ниже 50 долл. фискальное пространство схлопывается: недополучение нефтегазовых доходов вынуждает либо наращивать заимствования, либо расходовать ликвидную часть Фонда национального благосостояния, сократившуюся более чем вдвое с начала 2022 года. Именно исчерпанием пространства монетарного маневра характеризуется 2025 год: снижение ставки ограничено проинфляционными рисками со стороны бюджета, а поддержание высокой ставки увеличивает стоимость обслуживания долга и убытки энергокомпаний. Цена нефти тем самым становится жестким ограничителем одновременно для компоненты согласованности и для валютной стабильности.
Валютная стабильность и нефтяные цены. В 2025 году рубль укрепился более чем на 20 %, что при низких долларовых ценах на нефть создавало «ножницы» для бюджета: одновременно низкая цена барреля и крепкий рубль сжимали рублевые нефтегазовые доходы. У Ирана связь «нефть — курс» реализуется в форме валютного коллапса под санкционным ограничением экспорта, у Бразилии курс реала стабилен, что отражает несопоставимо меньшую нефтезависимость бюджета. Этим объясняется разброс компоненты С3 в таблице 2.
Инвестиции в ТЭК при жесткой денежно-кредитной политике. Инвестиции в ТЭК в 2024 году выросли на 48 %, до 10,5 трлн руб., при этом государственные ассигнования не превысили 10 % общего объема [1]: отрасль критически зависит от кредитного и собственного финансирования, а значит, от уровня ставки. Энергетическая стратегия Российской Федерации до 2050 года задает масштаб потребности: накопленные инвестиции в ТЭК в целевом сценарии оцениваются в 395 трлн руб., из которых порядка 80 % придется на нефтегазовую отрасль [2]. Только в электроэнергетике предстоит привлечь порядка 50–55 трлн руб. на строительство и модернизацию 100–130 ГВт мощностей.
Жесткая денежно-кредитная политика прямо угрожает этим планам: инвестиционные программы электроэнергетических компаний корректируются из-за высокой стоимости обслуживания долга, ряд компаний отрасли отказался от дивидендных выплат на горизонте до 2030 года. Данные за 2025 год подтверждают охлаждение: капитальные вложения вертикально интегрированных компаний в нефтедобычу составили 1,93 трлн руб., прибавив лишь 0,8 % в номинальном выражении, что при текущем дефляторе инвестиций означает сокращение в реальном [11]. По итогам 2025 года инвестиции в основной капитал в целом по экономике впервые за пять лет снизились на 2,3 %, причем в четвертом квартале спад углубился до 5,3 % [12]. Показательна отраслевая дифференциация: в обрабатывающей промышленности капвложения выросли примерно на 11 % за счет государственного спроса и программ импортозамещения, тогда как наиболее сильный спад пришелся на транспорт, строительство и сельское хозяйство. Финансовый результат нефтегазового сектора при этом сжался на 64 %, до 1,9 трлн руб., угольная отрасль закончила год с убытком 408 млрд руб., что напрямую ограничивает инвестиционные возможности отрасли при рекордной доле собственных средств в финансировании капвложений (около 59 %) [12]. Раскол инвестиционной динамики на поддерживаемый государством и рыночный сегменты эмпирически воспроизводит логику «двух экономик»: рассогласование политик материализуется в недофинансировании нельготируемой части, включая стратегические отрасли.
Сценарии и рекомендации
Инерционный сценарий (сохранение С2 ≈ 0,30) означает продолжение рассогласования: хронические потери выпуска, недофинансирование ТЭК и риск срыва инвестиционных ориентиров Энергетической стратегии до 2050 года.
Координационный сценарий (восстановление С2 до 0,55–0,60) соответствует, по расчетам автора, сокращению потерь выпуска на 1,5–2,5 п. п. ВВП ежегодно и выходу на среднесрочный темп роста 3–4 %. Ориентиром служит профиль координации режима I, адаптированный к российским институциональным условиям.
Переход к координационному сценарию предполагает четыре направления мер. Первое — институционализация координации денежно-кредитной и бюджетной политики через совместные среднесрочные ориентиры Банка России и Минфина России по траектории ставки и первичного структурного дефицита. Второе — реформа льготного кредитования, сужающая разрыв «двух экономик» и восстанавливающая трансмиссию ставки, с переводом части субсидий на адресные инструменты. Третье — консервативная настройка бюджетного правила (обсуждаемая цена отсечения 50 долл. за баррель) при обособлении и защите инвестиционной составляющей ТЭК от процикличного сжатия. Четвертое — расширение целевых механизмов финансирования энергопроектов (конструкции типа договоров предоставления мощности, налоговые льготы, механизмы гарантированного возврата инвестиций), снижающих чувствительность капиталоемких проектов к ключевой ставке.
Заключение
Индекс ИСММ позволяет количественно сопоставить согласованность макроэкономической политики стран и типизировать режимы постшоковой структурной трансформации. Российский случай (ИСММ ≈ 0,51 при компоненте согласованности ≈ 0,30) диагностируется как рассогласованный режим частичного фискального доминирования, в котором энергетический сектор оказывается заложником противоречия между жесткой денежно-кредитной политикой и бюджетной экспансией: высокая ставка удорожает инвестиции ТЭК, а бюджетная экспансия и льготное кредитование не позволяют ставке эффективно подавлять инфляцию.
Энергетическое измерение делает проблему предметной: цена нефти одновременно определяет фискальный предел и валютную стабильность, а инвестиционная потребность ТЭК на горизонте до 2050 года не может быть удовлетворена при сохранении текущего уровня рассогласования. Без восстановления согласованности монетарной и фискальной политики невозможно профинансировать структурную трансформацию и реализовать Энергетическую стратегию Российской Федерации до 2050 года.
Использованные источники
1. Новак А. В. ТЭК России — надежность, устойчивость, развитие // Энергетическая политика. 2025. № 1(204). С. 4–11.
2. Энергетическая стратегия Российской Федерации на период до 2050 года: утв. распоряжением Правительства РФ от 12.04.2025 № 908-р // Правительство России: официальный сайт. URL: http://static.government.ru.
3. Еремкин В. А., Тузов К. А. Исследование стратегических приоритетов и структурной трансформации экономики России на отраслевом уровне // Энергетическая политика. 2026. № 1(216). С. 110–127.
4. Еремкин В. А., Тузов К. А. Стимулирование инвестиционной активности в России за счет развития государственно-частного партнерства: исследование на основании экспертных оценок // Энергетическая политика. 2025. № 9(212). С. 108–135.
5. Андрюшин С. А. Процентная политика Банка России в условиях фискального доминирования: риски и перспективы // Журнал Новой экономической ассоциации. 2024. № 1(62). С. 211–219.
6. Денежно-кредитная и бюджетная политика в России: особенности взаимодействия: научный доклад ИНП РАН. М.: ИНП РАН, 2025.
7. Основные направления единой государственной денежно-кредитной политики на 2026 год и период 2027 и 2028 годов. М.: Банк России, 2025.
8. Банк развития кредитования в 2024 году: аналитический материал // Банк России: официальный сайт. URL: https://www.cbr.ru.
9. Банк России принял решение снизить ключевую ставку до 14,25 % годовых: пресс-релиз от 19.06.2026 // Банк России: официальный сайт. URL: https://www.cbr.ru/press/keypr.
10. Об исполнении федерального бюджета за 2025 год // Минфин России: официальный сайт. URL: https://minfin.gov.ru.
11. Капвложения российских ВИНК в нефтедобычу в 2025 году выросли на 0,8 % до 1,93 трлн руб.: материалы итоговой коллегии Минэнерго России // Интерфакс, 25.03.2026. URL: https://www.interfax.ru/business/1079879.
12. Об инвестициях в основной капитал в 2025 году: доклад // Росстат: официальный сайт. URL: https://rosstat.gov.ru.