


Рустам МАГОМАДОВ
Заведующий кафедрой «Электротехника и электропривод» Института энергетики ФГБОУ ВО «Грозненский государственный нефтяной технический университет имени академика М. Д. Миллионщикова»,
доцент, к. т. н.
E-mail: Rustmag_80@mail.ru
Марат ХАДЖИЕВ
Доцент кафедры «Экономика и управление на предприятии» Института цифровой экономики и технологического предпринимательства ФГБОУ ВО «Грозненский государственный нефтяной технический университет имени академика
М. Д. Миллионщикова»,
доцент, к. э. н.
E-mail: Marat99@gmail.com
Милана ШАПТУКАЕВА
Магистрант по направлению подготовки 13.04.02 «Электроэнергетика и электротехника», профилю «Возобновляемые источники энергии и установки на их основе» кафедры «Электротехника и электропривод» Института энергетики ФГБОУ ВО «Грозненский государственный нефтяной технический университет имени академика
М. Д. Миллионщикова»
E-mail: M.Shaptukaeva@avelar-solar.com
Метаданные научной публикации
УДК 621.311.243
DOI 10.46920/2409-5516_2026_8223_94
EDN HMONEY
От запуска ДПМ ВИЭ к технологической локализации: динамика развития российского рынка солнечной энергетики
From the Launch of the Renewable Energy DPM to Technological Localization: the Dynamics of the Development of the Russian Solar Energy Market
Рустам МАГОМАДОВ
Заведующий кафедрой «Электротехника и электропривод» Института энергетики ФГБОУ ВО «Грозненский государственный нефтяной технический университет имени академика
М. Д. Миллионщикова»,
доцент, к. т. н.
E-mail: Rustmag_80@mail.ru
Rustam MAGOMADOV
Head of the Department of Electrical Engineering and Electric Drive at the Institute of Energy of the Grozny State Petroleum Technical University named after Academician M. D. Millionshchikov,
Associate Professor, Candidate of Technical Sciences
E-mail: Rustmag_80@mail.ru
Марат ХАДЖИЕВ
Доцент кафедры «Экономика и управление на предприятии» Института цифровой экономики и технологического предпринимательства ФГБОУ ВО «Грозненский государственный нефтяной технический университет имени академика
М. Д. Миллионщикова»,
доцент, к. э. н.
E-mail: Marat99@gmail.com
Marat HADJIEV
Associate Professor of the Department of Economics and Enterprise Management at the Institute of Digital Economics and Technological Entrepreneurship of the Grozny State Petroleum Technical University named after Academician M. D. Millionshchikov,
Associate Professor, Candidate of Economic Sciences
E-mail: Marat99@gmail.com
Милана ШАПТУКАЕВА
Магистрант по направлению подготовки 13.04.02 «Электроэнергетика и электротехника», профилю «Возобновляемые источники энергии и установки на их основе» кафедры «Электротехника и электропривод» Института энергетики ФГБОУ ВО «Грозненский государственный нефтяной технический университет имени академика
М. Д. Миллионщикова»
E-mail: M.Shaptukaeva@avelar-solar.com
Milana SHAPTUKAEVA
Master’s degree in Electrical Power Engineering and Electrical Engineering, profile “Renewable Energy sources and installations based on them”, Department of Electrical Engineering and Electric Drive, Institute of Energy, Grozny State Petroleum Technical University named after Academician M. D. Millionshchikov
E-mail: M.Shaptukaeva@avelar-solar.com
Аннотация. В статье анализируются институциональные и экономические основы развития солнечной энергетики в России. Авторы подчеркивают, что запуск программы ДПМ ВИЭ создал условия для привлечения инвестиций и стимулировал строительство сетевых СЭС. Исследуется динамика введения мощностей, влияние тарифного регулирования и конкурсных отборов на темпы роста. Раскрываются преимущества и ограничения текущей модели поддержки, включая требования по локализации оборудования и систему зеленых сертификатов. Сделан вывод, что дальнейшее развитие рынка должно опираться на расширение распределенной генерации и интеграцию солнечных систем с сетями и системами хранения.
Ключевые слова: солнечная энергетика, ДПМ ВИЭ, технологическая локализация, зеленые сертификаты, регуляторная среда, технологический суверенитет
Annotation. This abstract briefly describes the institutional and economic factors of the development of solar energy in Russia. The PDM renewable energy program attracted investments and pushed the construction of grid-based solar power plants. Capacity commissioning, the impact of tariffs and competitive procedures, as well as localization requirements and the mechanism of green certificates are analyzed. It is concluded that further growth will be ensured by the development of distributed generation and the integration of solar systems with grids and energy storage.
Keywords: solar energy, Renewable Energy Capacity Supply Agreement (DPM VIE), technological localization, green certificates, regulatory environment, technological sovereignty
Введение
В начале XXI века солнечная энергетика превратилась из нишевого направления в один из ключевых сегментов мировой электроэнергетики. Существенное снижение стоимости фотоэлектрических технологий, расширение масштабов промышленного производства оборудования и совершенствование механизмов государственной поддержки привели к быстрому росту установленной мощности солнечных электростанций во многих странах. По данным International Renewable Energy Agency (IRENA), в 2010–2020 годах стоимость электроэнергии солнечных фотоэлектрических установок в мире снизилась примерно на 85 %, что стало одним из важнейших факторов повышения конкурентоспособности данного вида генерации [11].
Для России развитие солнечной энергетики представляет интерес не только как часть глобального энергоперехода, но и как направление структурной модернизации электроэнергетики. В отечественных условиях солнечная генерация приобретает значение в связи с задачами диверсификации энергетического баланса, повышения устойчивости энергоснабжения отдельных территорий, технологического развития и постепенного расширения низкоуглеродного сегмента экономики. Государственная политика России в сфере ВИЭ в числе прочего была ориентирована на увеличение их доли в общем объеме электрогенерации, что подтверждает стратегический характер данного направления [12, 2].
В отличие от стран, где рынок солнечной энергетики начал формироваться значительно раньше, в Российской Федерации активное развитие отрасли относится преимущественно к последнему десятилетию. Именно в этот период были созданы институциональные условия для запуска новых проектов, сформировался круг ключевых участников рынка, а солнечная генерация из единичных инициатив превратилась в самостоятельный сегмент электроэнергетики. При этом формирование российского рынка солнечной энергетики носило не линейный, а многокомпонентный характер, определяясь совокупным воздействием регуляторных решений, инвестиционной активности и процессов технологической локализации [9, 12].
Институциональная и регуляторная основа развития рынка
Чтобы понять предпосылки институционального оформления российского рынка солнечной энергетики, необходимо учитывать не только технологический потенциал отрасли, но и экономическую логику ее поддержки. В отечественных исследованиях подчеркивалось, что оценка перспектив солнечной генерации должна строиться на сопоставлении приведенных затрат на выработку электроэнергии с параметрами традиционной генерации и общественными издержками действующей модели энергоснабжения. В этом смысле меры поддержки ВИЭ рассматривались не как временная льгота, а как инструмент формирования будущей технологической платформы энергетики [8].
Важную роль в становлении российского рынка солнечной энергетики сыграло тарифное и институциональное регулирование, во многом определившее условия притока инвестиций и запуска новых проектов. Тарифное регулирование играет ключевую роль в стимулировании этого сектора, от него напрямую зависят приток инвестиций и окупаемость проектов. В стране реализуется государственная программа поддержки ВИЭ: первый ее этап – договоры о предоставлении мощности для возобновляемых источников энергии (ДПМ ВИЭ) на период 2013–2024 годов – ставил цель довести долю возобновляемой электроэнергии до 4,5 % к 2024 году, а продление до 2035 года предусматривает рост доли ВИЭ примерно до 6 %. Это подчеркивает значимость тарифной политики для развития солнечной генерации, и с учетом этого исследование российского рынка солнечной энергетики требует рассмотрения не только итоговых количественных показателей, но и самой логики его становления. В рамках настоящей статьи данный аспект рассматривается как институциональная основа формирования рынка, тогда как его влияние на инвестиционную привлекательность и экономическую эффективность проектов требует отдельного специального анализа [5, 6, 11].
В этой связи научный интерес представляет анализ того, каким образом происходило становление рынка солнечной энергетики в России, через какие этапы он прошел и какие факторы определили динамику его формирования. Особое значение имеет выявление взаимосвязи между институциональными решениями, вводом новых мощностей, изменением состава участников рынка и общей трансформацией отраслевой структуры.
Этапы развития российского рынка солнечной энергетики
Становление российского рынка солнечной энергетики происходило поэтапно. Его развитие определялось не только снижением стоимости технологий и наличием природного потенциала, но и спецификой российской модели поддержки ВИЭ, основанной на сочетании институциональных решений, конкурсного отбора проектов, тарифного стимулирования и постепенной локализации оборудования. В результате рынок прошел путь от начального этапа нормативного запуска до формирования устойчивого сегмента с выраженной корпоративной и региональной структурой [5, 6].
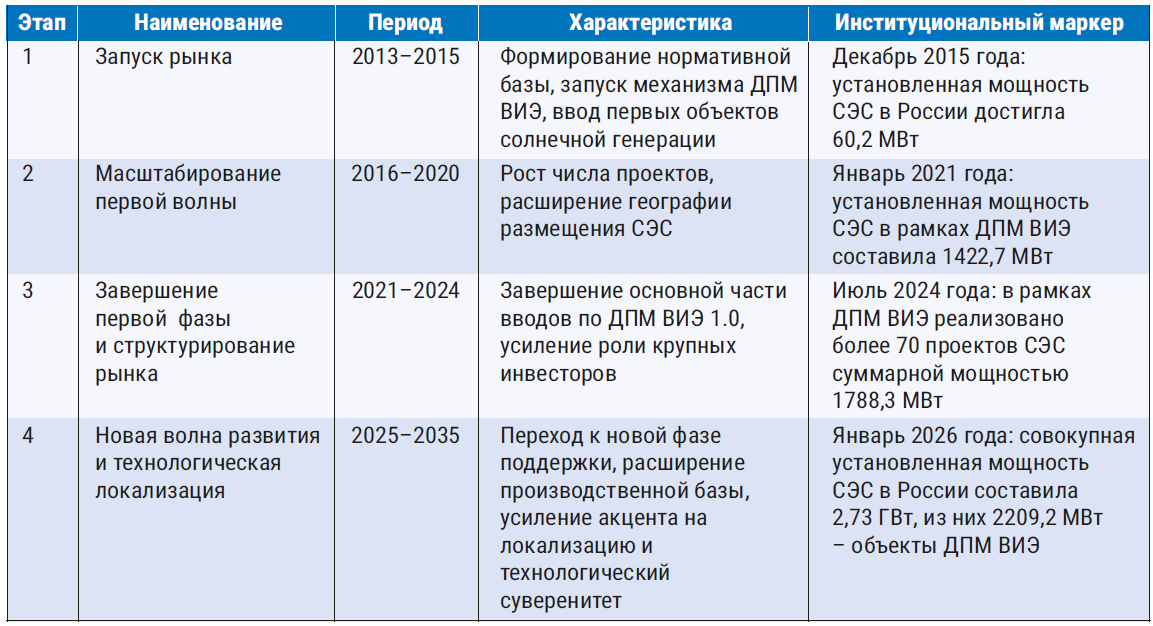
Формирование российского рынка солнечной энергетики целесообразно рассматривать как последовательный четырехэтапный процесс. Первая фаза (2013–2015) связана с запуском механизма договоров о предоставлении мощности, разработкой нормативной базы и запуском первых проектов. Вторая фаза (2016–2020) характеризуется быстрым ростом числа проектов и расширением географии размещения СЭС. Третья фаза (2021–2024) обеспечила активную локализацию технологий, расширение производства кремниевых пластин и гетероструктурных элементов и смещение географии проектов на Дальний Восток, завершение основного ввода по программе ДПМ ВИЭ 1.0 и усиление роли крупных инвесторов. Четвертая фаза (2025–2035) предполагает переход к новой фазе поддержки, расширение производственной базы и акцент на локализацию и технологический суверенитет. Для систематизации логики этого процесса выделим основные этапы становления российского рынка солнечной энергетики, различающиеся по институциональным условиям, масштабу ввода мощностей и роли ключевых участников (табл. 1) [9, 12].
Как видно из таблицы 1, развитие российского рынка солнечной энергетики носило последовательный, но неравномерный характер. Если на первом этапе ключевое значение имело создание нормативной и инвестиционной основы, то в последующие периоды на первый план вышли вопросы масштабирования, расширения географии размещения СЭС, завершения проектов первой фазы поддержки и перехода к новому циклу развития, связанному с технологической локализацией и обновлением производственной базы.
Источник: составлено авторами на основе материалов АО «СО ЕЭС», Ассоциации развития возобновляемой энергетики, IRENA, нормативных правовых актов Российской Федерации, официальных сайтов компаний, региональных органов власти и отраслевых информационных ресурсов
Технологическая локализация и новая фаза развития
Отдельного внимания заслуживает формирование отечественной производственной базы солнечной энергетики. В 2015 году развитие отрасли в России было связано с запуском производства тонкопленочных солнечных модулей на основе аморфного кремния. В дальнейшем модернизация технологической линии и переход к более эффективным решениям позволили повысить технологический уровень выпускаемой продукции и приблизить ее к конкурентоспособному уровню. Тем самым институциональное становление рынка сопровождалось не только вводом новых объектов, но и созданием собственной промышленной и технологической базы [9, 10].
Новая стадия развития рынка обусловлена не только продолжением ввода мощностей, но и переходом к новой конфигурации отрасли. Современный этап российской политики в сфере ВИЭ связан с программой ДПМ ВИЭ 2.0, предусматривающей строительство до 2035 года ветровых, солнечных и малых гидроэнергетических объектов суммарной мощностью до 12 ГВт. При этом установленная мощность солнечной энергетики России к 2023 году уже превысила 2 ГВт. В этот период рынок развивался за счет роста совокупных мощностей и ввода новых солнечных электростанций, расширения состава участников и усиления роли производственной локализации. Параллельно происходило развитие индустриальной базы: масштабировались планы локализации производства фотоэлектрической продукции, усиливался интерес к созданию отечественных производственных мощностей по выпуску кремниевых пластин и модулей, а сам рынок все заметнее переходил от стадии количественного роста к стадии технологического укрепления. Это позволяет рассматривать современный этап не только как фазу дальнейшего строительства СЭС, но и как фазу усложнения внутренней структуры рынка [1, 3, 9, 12].
Динамика установленной мощности и годовых вводов СЭС
Еще десять лет назад промышленная солнечная энергетика в России практически отсутствовала, однако за последнее десятилетие отрасль пережила заметный рост. В рамках государственных программ поддержки (ДПМ ВИЭ) с середины 2010-х годов были построены десятки солнечных электростанций (СЭС), их совокупная установленная мощность по состоянию на 1 октября 2025 года составляла порядка 2,5 ГВт. По итогам 2025 года, с учетом ввода объектов в IV квартале, этот показатель приблизился к 3,1 ГВт.
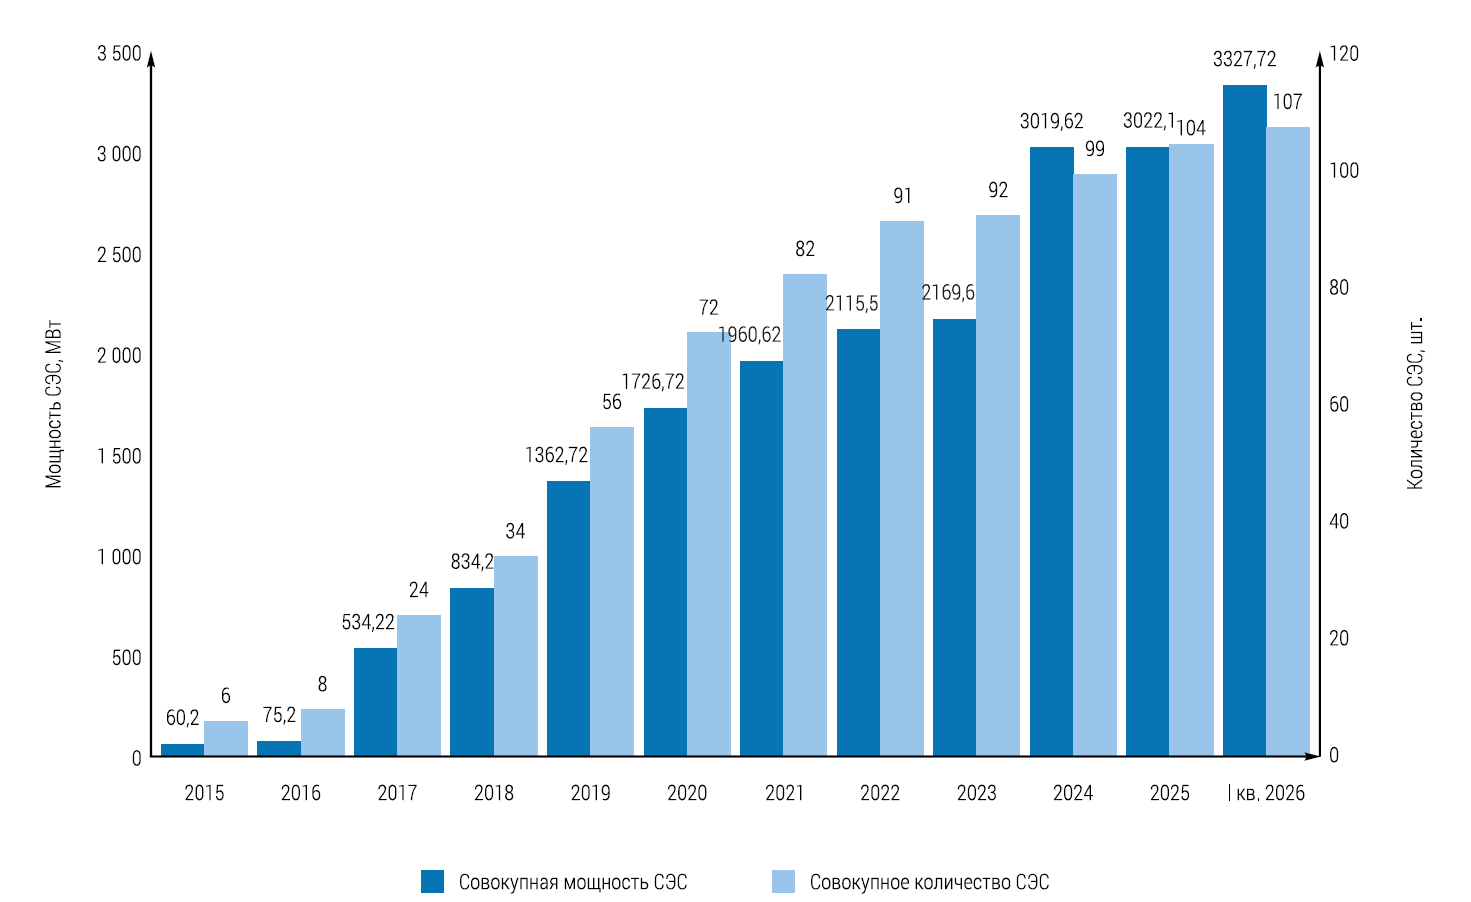
Общая траектория становления рынка наиболее наглядно проявляется в изменении двух базовых показателей: совокупной установленной мощности и числа действующих солнечных электростанций. Их совместное рассмотрение позволяет увидеть, в какой момент отрасль вышла из стадии единичных проектов и перешла к устойчивому расширению, что отражено на рисунке 1.
I квартал 2026 года
Источник: рассчитано и составлено авторами на основе собственной базы данных по солнечным электростанциям России, сформированной по материалам АО «СО ЕЭС», Ассоциации развития возобновляемой энергетики, IRENA, нормативных правовых актов Российской Федерации, официальных сайтов компаний, региональных органов власти, справочных баз объектов ВИЭ и отраслевых информационных ресурсов
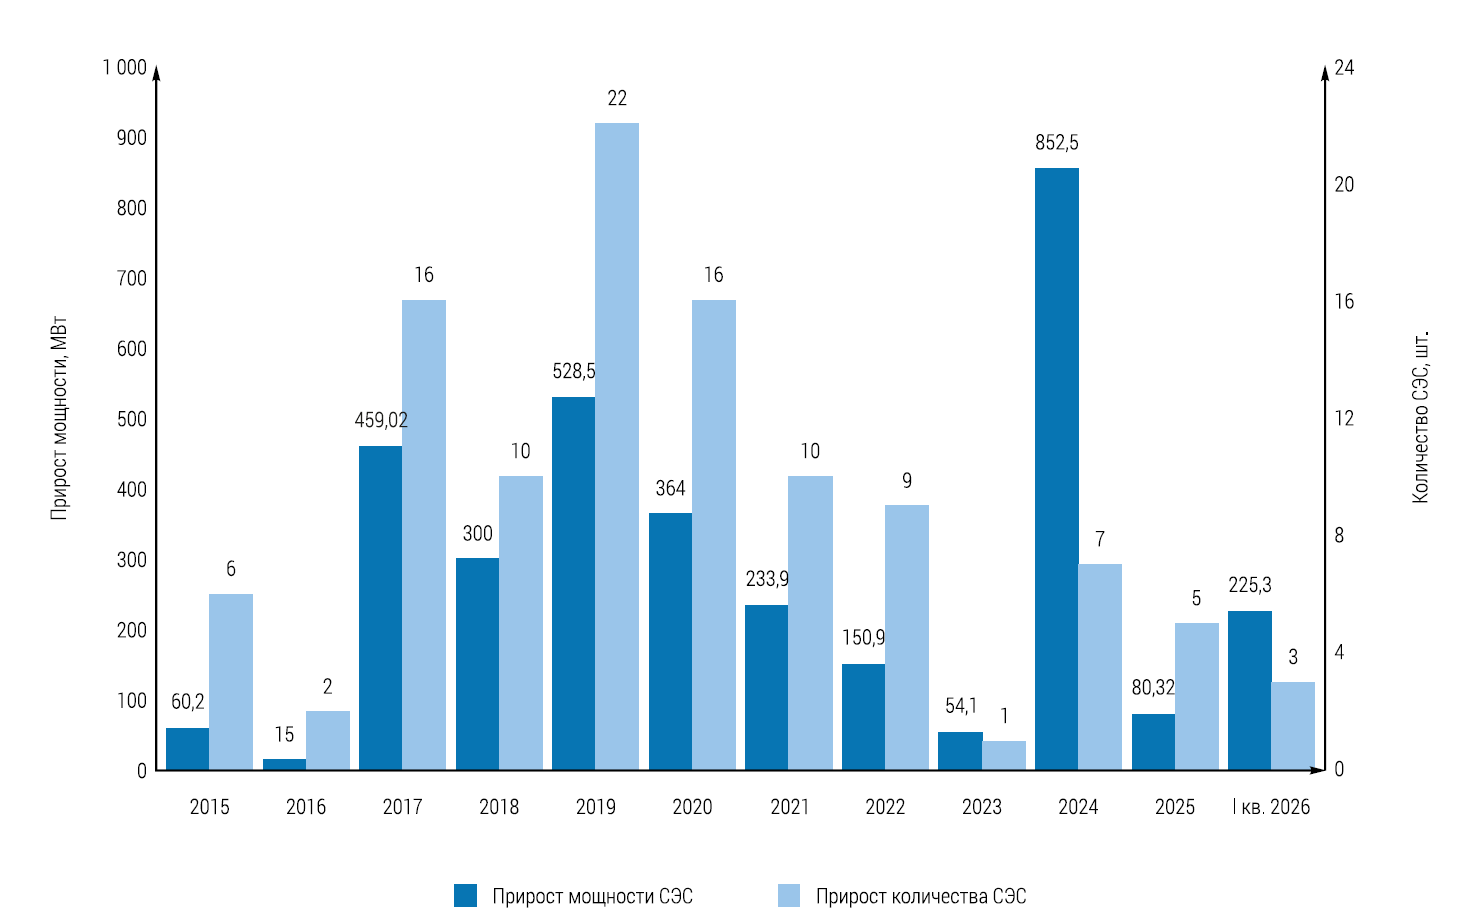
Как видно из рисунка 1, рост рынка имел выраженно восходящий, но неравномерный характер. Наиболее заметное ускорение начинается после 2017 года, когда ввод новых объектов перестал носить эпизодический характер и стал формировать уже не отдельные инициативы, а самостоятельный сегмент электроэнергетики. Увеличение числа станций одновременно с ростом мощности показывает, что расширялась не только генерация как таковая, но и сама проектная база рынка. Для сравнения: на конец 2015 года в стране действовало лишь около 60 МВт солнечных мощностей, то есть рост за последнее время измеряется десятками раз. Однако накопленные показатели сами по себе еще не раскрывают внутренний ритм формирования отрасли. Для этого важно посмотреть не только на итоговый объем мощностей, но и на ежегодный прирост мощности и количества вводимых станций, что отражено на рисунке 2.
I квартал 2026 года
Источник: рассчитано и составлено авторами на основе собственной базы данных по солнечным электростанциям России, сформированной по материалам АО «СО ЕЭС», Ассоциации развития возобновляемой энергетики, IRENA, нормативных правовых актов Российской Федерации, официальных сайтов компаний, региональных органов власти, справочных баз объектов ВИЭ и отраслевых информационных ресурсов
Рисунок 2 показывает, что становление рынка шло не по линейной траектории, а отдельными инвестиционными волнами. Наиболее интенсивная фаза пришлась на 2017–2020 годы, когда конкурсные механизмы поддержки и накопленный портфель проектов обеспечили максимальные объемы ввода. В последующие годы динамика стала менее ровной, что указывает на зависимость отрасли от циклов отбора проектов, сроков реализации строительства и общей институциональной среды. Пик ежегодного ввода новых СЭС пришелся на 2018–2019 годы, когда вводилось до 500–600 МВт в год, после чего темпы несколько снизились.
Тем не менее к 2020 году было накоплено около 1,5 ГВт солнечных электростанций, а к концу 2025-го совокупная установленная мощность СЭС в России увеличилась до 3,1 ГВт. По состоянию на конец 2025 года крупнейшим реализованным проектом оставалась Аршанская СЭС в Калмыкии мощностью 115,6 МВт. Основными регионами – лидерами по установленным мощностям являются южные области: Оренбургская и Астраханская, Республика Калмыкия. Значительный вклад также внесли проекты в Чеченской Республике, Республике Дагестан, Ставропольском крае, Волгоградской и Саратовской областях, где уровень инсоляции высок.
Региональная структура рынка солнечной энергетики
Количественный рост отрасли сопровождался и выраженной территориальной концентрацией. Пространственное распределение мощностей и числа станций позволяет точнее понять, в каких частях страны солнечная генерация стала устойчивым элементом регионального энергобаланса, что отражено на рисунке 3.

сии на I квартал 2026 года
Источник: рассчитано и составлено авторами на основе собственной базы данных по солнечным электростанциям России, сформированной по материалам АО «СО ЕЭС», Ассоциации развития возобновляемой энергетики, IRENA, нормативных правовых актов Российской Федерации, официальных сайтов компаний, региональных органов власти, справочных баз объектов ВИЭ и отраслевых информационных ресурсов
Согласно рисунку 3, наиболее сильные позиции солнечной генерации сформировались в южных и восточных регионах страны, где сочетаются природные преимущества и высокая проектная активность. При этом число станций и совокупная мощность распределены не одинаково, что отражает различие в среднем масштабе объектов между регионами. Иначе говоря, в одних субъектах рынок формировался за счет нескольких крупных станций, тогда как в других – за счет более дробной сети проектов. Дополнительным подтверждением территориальной концентрации рынка являются данные о том, что наибольшие объемы мощностей ВИЭ в России были сосредоточены в ряде южных регионов, прежде всего там, где сочетались природный потенциал, благоприятные условия размещения объектов и высокая инвестиционная активность. Это важно для настоящего исследования, поскольку показывает, что развитие солнечного сегмента происходило неравномерно и в значительной степени зависело от региональных предпосылок [1].
Корпоративная структура и региональное распределение рынка солнечной энергетики
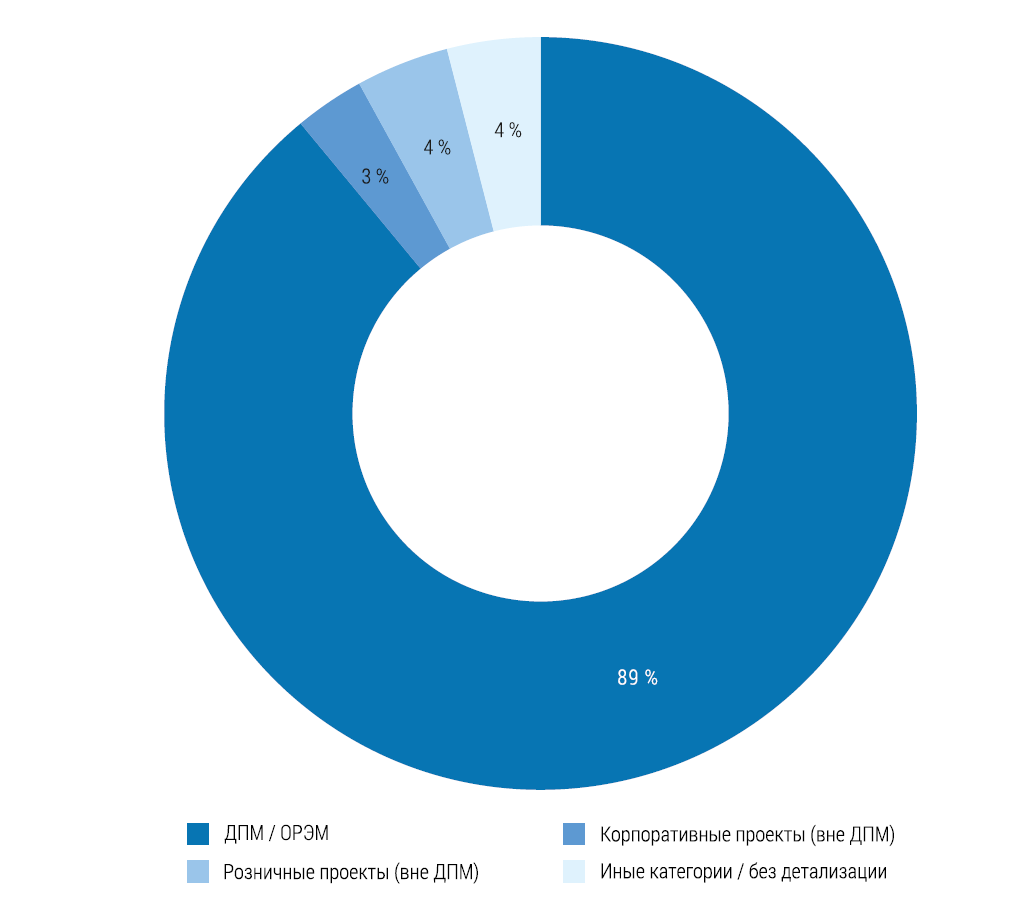
Особое значение в процессе становления российского рынка солнечной энергетики обусловлено деятельностью ключевых отраслевых игроков, сформировавших и определивших масштабы производственных и технологических мощностей, инвестиционные и организационные параметры рынка и институциональную структуру развития отрасли. Дальнейший анализ состава участников рынка целесообразно соотнести со структурой самих проектов. Это позволяет понять, какие сегменты формируют отраслевое ядро, а какие пока занимают дополнительную, хотя и заметную нишу, что отражено на рисунке 4.
Рисунок 4 показывает, что российский рынок солнечных электростанций в решающей степени опирается на проекты, реализованные в логике ДПМ и оптового рынка. Следовательно, именно институциональный механизм поддержки остается базовой рамкой для роста отрасли, тогда как корпоративные и розничные проекты пока формируют более ограниченный периферийный сегмент. На этом фоне закономерно, что наибольшее влияние получили компании, сумевшие встроиться в сегмент крупных конкурсных проектов.
I квартала 2026 года
Источник: рассчитано и составлено авторами на основе собственной базы данных по солнечным электростанциям России,
сформированной по материалам АО «СО ЕЭС», Ассоциации развития возобновляемой энергетики, IRENA, нормативных право-
вых актов Российской Федерации, официальных сайтов компаний, региональных органов власти, справочных баз объектов
ВИЭ и отраслевых информационных ресурсов
Лидером отрасли выступает ГК «Хевел», которая с 2014 года построила 48 сетевых СЭС совокупной мощностью ~1,28 ГВт в 11 регионах России – это около 70 % всех солнечных мощностей на оптовом рынке страны к 2022 году. Компания сформировала полный цикл производства и реализовала проекты на Алтае, в Башкирии, Бурятии, Дагестане, Калмыкии, Адыгее, Чечне, а также в Астраханской, Волгоградской, Оренбургской, Саратовской и Омской областях.
ГК «Юнигрин Энерджи» (Unigreen Energy) стала драйвером второго этапа развития: на конкурсе ДПМ ВИЭ 2021 года эта компания выиграла право на строительство 545 МВт солнечных мощностей (из ~775 МВт, разыгранных в 2021 году).
Параллельно Unigreen Energy инвестирует в локализацию технологий в индустриальном парке «Черняховск» (Калининградская область), завершено строительство нового завода EnCOR, который производит кремниевые пластины и гетероструктурные солнечные ячейки. Предприятие мощностью 1,3 ГВт в год стало одним из крупнейших производителей компонентов солнечной энергетики за пределами Китая. Завод был официально открыт в январе 2024 года с участием президента России Владимира Путина. Это стало значимым событием для отечественной солнечной энергетики.
На конец 2025 года портфель Unigreen Energy насчитывает более десятка солнечных станций, введенных в эксплуатацию на оптовом рынке мощности, и несколько проектов в стадии строительства. Одним из последних объектов является Ногайская СЭС мощностью 60 МВт в Ногайском районе Дагестана. Компания выступает одновременно инвестором, владельцем и эксплуататором проекта. Работы начались в 2024 году, завершение строительно‑монтажного этапа ожидается в ближайшее время, после чего станция должна присоединиться к обширному портфелю СЭС Unigreen Energy и увеличить объем зеленой генерации в Дагестане.
Unigreen Energy параллельно развивает проекты за рубежом. В Киргизии 29 марта 2023 года компания заключила с ООО «Бишкек Солар» трехстороннее соглашение о строительстве солнечной электростанции мощностью 300 МВт в селе Тору‑Айгыр. Инвестиции оцениваются более чем в 300 млн долл., проект предусматривает создание свыше 500 рабочих мест. Строительство разделено на две очереди: первая мощностью 100 МВт уже находится в активной стадии, на площадке возведены основные объекты, готовность оценивается в 80 %, а запуск запланирован на август 2026 года. Вторая очередь мощностью 200 МВт стартует после получения государственной экспертизы, ее завершение ожидается в 2027 году.
Таким образом, Unigreen Energy формирует международный портфель проектов, сочетая локализацию производства в России с экспансией на зарубежные рынки.
ООО «СЭР Дальний Восток» в 2025 году, по итогам специального конкурсного отбора инвестпроектов для Дальнего Востока, стало последним этапом, подчеркнувшим синергетическую роль ГК «Хевел» и Unigreen Energy. Первой компании досталась вся квота солнечной мощности (1044 МВт) с вводом в 2026–2027 годах. На ее основе запланировано строительство двух крупнейших в России солнечных электростанций: СЭС мощностью 624 МВт в Еврейской автономной области (срок ввода – конец 2026 года) и СЭС мощностью 420 МВт в Амурской области (ввод в 2027 году). К реализации данных проектов привлечена компания Unigreen Energy в качестве генерального подрядчика строительства. По оценкам, суммарный объем инвестиций в две дальневосточные СЭС превысит 100 млрд руб., что делает их одними из самых капиталоемких объектов ВИЭ-генерации в стране.
ООО «Солар Системс» (Solar Systems) – один из пионеров российской солнечной энергетики, компания создана в 2014 году. В период с 2017 по 2021 год Solar Systems построила и ввела в эксплуатацию 12 сетевых СЭС общей мощностью около 375 МВт в пяти регионах страны: Ставропольском крае, Самарской, Волгоградской и Астраханской областях, Республике Башкортостан. В Астраханской области компания одной из первых реализовала проекты солнечных станций мощностью по 15 МВт (первую СЭС запустили в сентябре 2017 года, вторую – в мае 2018-го).
В 2024 году Solar Systems вышла на новый уровень, подписав соглашение с правительством Дагестана о строительстве Дербентской СЭС мощностью 102,3 МВт. Пресс‑служба Минэнерго региона сообщала, что ООО «Новая энергия» (входит в группу компаний «Солар Системс») получило разрешение на строительство Дербентской солнечной электростанции. Генеральным подрядчиком проекта выступила компания Unigreen Energy, что позволило привлечь современный опыт в сфере ВИЭ. Строительные работы начались 24 октября 2024 года, инвестиции превысили 10 млрд руб. В марте 2026 года Минэнерго Дагестана официально объявило о вводе станции в эксплуатацию, СЭС вышла на полную мощность и начала поставки электроэнергии в единую энергосистему юга России. Благодаря использованию передовых технологий, Solar Systems заняла заметное место на юге России и способствовала росту доли солнечной генерации в энергосистеме.
АО «Росатом Возобновляемая энергия» (РВЭ) на конец 2025 года ввело в эксплуатацию свыше 1 ГВт мощностей ветряных электростанций, создав локализованное производство оборудования для ветропарков. В то же время РВЭ заявляет о планах развития солнечной энергетики и локализации соответствующих технологий. В частности, компания выступает инициатором создания крупных производственных мощностей (гигафабрик) для сектора ВИЭ и поддерживает жесткие требования по локализации оборудования для новых солнечных проектов. Такой подход согласуется со стратегией «Росатома» по формированию полного цикла в возобновляемой энергетике – от производства компонентов до строительства собственных объектов солнечной генерации в перспективе. Единственным крупным солнечным проектом, который реализует «Росатом», остается СЭС Сананкороба в Мали. Дочерняя компания NovaWind и Министерство энергетики Мали заключили меморандум о строительстве станции мощностью 200 МВт в ноябре 2023 года. На официальной церемонии в Бамако 27 мая 2024 года была заложена первая опора. Проект предполагает возведение на участке около 300 га солнечной электростанции, оснащенной фотоэлектрическими модулями и накопителем емкостью 20 МВт•ч; стоимость инвестиций превышает 200 млн евро. NovaWind планирует завершить строительство в течение 12 месяцев. Правительство Мали ожидает, что станция увеличит производство электроэнергии в стране примерно на 10 %. Согласно условиям соглашения, управление СЭС на десятый год эксплуатации перейдет к правительству Мали. Эти данные показывают, что «Росатом» в солнечной энергетике остается международным участником и не имеет завершенных СЭС в России. В октябре 2025 года в Душанбе на международном форуме Dushanbe Invest 2025 Министерство энергетики и водных ресурсов Таджикистана и АО «РВЭ» подписали меморандум о сотрудничестве, предусматривающий совместное строительство солнечных электростанций суммарной мощностью до 500 МВт. Эти проекты находятся на этапе планирования и призваны содействовать достижению национальной цели – довести суммарные мощности солнечной и ветровой генерации Таджикистана до 2000 МВт к 2030 году.
ПАО «Форвард Энерго» – крупный игрок, вошедший в солнечную энергетику после ухода иностранных компаний в 2022 году. «Форвард Энерго» уже эксплуатирует несколько СЭС совокупной мощностью порядка 150 МВт: с 2017 года в состав компании вошли Плешановская и Грачевская СЭС (по 10 МВт) в Оренбургской области, Бугульчанская СЭС (15 МВт) в Башкирии, а в 2021–2022 годах введена двухочередная Аршанская СЭС (115,6 МВт) в Калмыкии, ставшая крупнейшей солнечной электростанцией на территории России. Таким образом, «Форвард Энерго» унаследовала и приумножила активы ушедшего иностранного инвестора, закрепившись в числе лидеров отрасли.
ГК «Вершина Девелопмент» (Вершина Development) – частный девелопер, ориентированный на распределенную солнечную генерацию в сотрудничестве с иностранными инвесторами. В 2018 году Вершина Development реализовала первые проекты в Астраханской области: были введены в эксплуатацию СЭС «Володаровка» и «Енотаевка» мощностью 15 МВт каждая, суммарно 30 МВт. Инвестиции австрийской стороны составили около 5,5 млрд руб., что стало одним из первых случаев прямых иностранных вложений в российскую солнечную энергетику данного масштаба. Далее компания анонсировала еще две станции на территории региона – «Михайловскую» и «Элисту Северную» по 15 МВт (введены в эксплуатацию в 2019 году). Параллельно Вершина Development начала экспансию в Сибири: в 2019 году стартовало строительство двух солнечных электростанций в Забайкальском крае (проекты «Орловский ГОК» и «Балей» мощностью по 15 МВт) с совокупным объемом инвестиций около 5 млрд руб. Эти СЭС (30 МВт суммарно) были запущены в эксплуатацию в сжатые сроки, а также было заявлено о планах построить ряд объектов в соседней Бурятии. Таким образом, Вершина Development зарекомендовала себя в нише средних по масштабу солнечных проектов, привлекая международное финансирование и осваивая новые регионы с высоким потенциалом инсоляции.
Рассмотренные выше примеры показывают, что рынок уже консолидирован, но при этом не является однородным по функциональным ролям участников. Для целостной оценки важно сопоставить крупнейшие компании одновременно как инвесторов, подрядчиков и текущих владельцев активов, что отражено на рисунке 5.

I квартала 2026 года
Источник: рассчитано и составлено авторами на основе собственной базы данных по солнечным электростанциям России, сформированной по материалам АО «СО ЕЭС», Ассоциации развития возобновляемой энергетики, IRENA, нормативных правовых актов Российской Федерации, официальных сайтов компаний, региональных органов власти, справочных баз объектов ВИЭ и отраслевых информационных ресурсов
Как видно из рисунка 5, лидерство на рынке определяется не только объемом введенных мощностей, но и способностью компании удерживать сразу несколько функций в цепочке создания проекта – от инициирования и строительства до эксплуатации.
Для более точной оценки корпоративной структуры рынка важно рассмотреть и совокупные мощности компаний, и их территориальное присутствие. Регионально-корпоративный разрез показывает, какие участники фактически формировали солнечную генерацию в конкретных субъектах РФ и насколько различается их вклад по числу объектов и установленной мощности. Такой подход позволяет увидеть, что лидерство на рынке имеет не только общий, но и пространственный характер: одни регионы связаны преимущественно с одним инвестором, тогда как в других сформировалась более смешанная структура участия, что отражено на рисунке 6.

рам на конец I квартала 2026 года
Источник: рассчитано и составлено авторами на основе собственной базы данных по солнечным электростанциям России, сформированной по материалам АО «СО ЕЭС», Ассоциации развития возобновляемой энергетики, IRENA, нормативных правовых актов Российской Федерации, официальных сайтов компаний, региональных органов власти, справочных баз объектов ВИЭ и отраслевых информационных ресурсов
Распределение по количеству объектов показывает высокую концентрацию проектной активности у ГК «Хевел», особенно в Республике Алтай, Оренбургской, Саратовской областях и ряде южных регионов. В то же время в Астраханской, Волгоградской областях, Республике Башкортостан, Дагестане, Бурятии и Калмыкии заметно присутствие нескольких участников, что указывает на постепенное усложнение региональной структуры рынка.
Сопоставление по мощности уточняет картину – количественное присутствие компании не всегда означает сопоставимый вклад в установленную мощность. В отдельных регионах один крупный объект формирует больший вклад, чем несколько малых станций, поэтому регионально-корпоративная структура рынка должна анализироваться одновременно в двух измерениях: по числу объектов и по мощности. Особенно показателен Дагестан, где в базе одновременно отражены проекты ГК «Хевел», Solar Systems и Unigreen Energy, а также Калмыкия, где наряду с историческими проектами ГК «Хевел» и «Форвард Энерго» усиливается присутствие Unigreen Energy.
Помимо ярко выраженных лидеров, значительную часть рынка занимают специализированные компании, усиливающие конкуренцию в отдельных нишах и регионах. Это говорит о том, что российская солнечная энергетика вышла из стадии первоначального старта и перешла в фазу корпоративного развития. На этом фоне вполне объяснимо, что традиционные энергокомпании проявляют все больший интерес к расширению своего присутствия в сегменте солнечной генерации.
Развитие распределенной генерации, зеленых сертификатов и участие традиционных энергетических компаний
Наряду с крупными оптовыми проектами на российском рынке все заметнее растет сегмент распределенных и гибридных станций. В последние годы расширяется практика установки сетевых, гибридных и автономных солнечных электростанций на промышленных и агропромышленных предприятиях вместе с ростом локальной генерации. Солнечная энергия перестает быть лишь основой масштабных централизованных проектов и активно используется как ресурс, повышающий устойчивость энергоснабжения отдельных предприятий и регионов.
Опыт эксплуатации подобных станций показывает, что при относительно небольших затратах на обслуживание и минимальном уходе они способны покрывать значительную часть потребностей, уменьшая зависимость от внешних сетей и повышая надежность снабжения. Это меняет представление о российском рынке солнечной энергетики: он открывается и для крупных проектов, и как платформа для распределенной генерации на практике. Дополнительный аргумент в ее пользу – экологический эффект. Исследования показывают, что работающие на Дальнем Востоке солнечные электростанции заметно сокращают выбросы CO2.
Для данной статьи этот вывод важен тем, что он дополняет анализ становления рынка не только институциональными и инвестиционными характеристиками, но и экологическим измерением [4].
Традиционные энергетические компании также не остаются в стороне от «солнечного» тренда, примером служат ПАО «Территориальная генерирующая компания № 1» («ТГК-1») и Группа «Эн+».
ПАО «ТГК-1» – крупнейшая генерирующая компания северо-запада России, исторически опирающаяся на гидрогенерацию (около 40 % установленной мощности приходится на 40 ГЭС совокупной мощностью ~3000 МВт). Не имея собственных крупных солнечных электростанций, «ТГК-1» активно продвигает зеленую электроэнергию благодаря своему низкоуглеродному гидропотенциалу. Еще в 2021 году компания одной из первых на отечественном рынке получила право выпускать международные сертификаты I-REC, подтверждающие производство электроэнергии из возобновляемых источников. По итогам 2021 года она заняла около четверти российского рынка по объему выпущенных зеленых сертификатов. В дальнейшем «ТГК-1» присоединилась и к российским системам торговли зеленой энергией, предлагая промышленным потребителям прозрачный механизм закупки электроэнергии из ВИЭ.
В 2024 году «ТГК-1» заключила несколько крупных контрактов на поставку возобновляемой электроэнергии корпоративным клиентам. Один из ярких примеров – соглашение с нефтегазохимическим холдингом «СИБУР»: по договору предприятия холдинга получают 62 тыс. МВт•ч гидроэлектроэнергии «ТГК-1» и соответствующие зеленые сертификаты. Эти поставки позволяют двум заводам «СИБУРа» в Твери и Башкирии полностью закрыть годовое потребление за счет возобновляемых источников. Интересен пример башкирского завода «Полиэф»: на его территории работает собственная солнечная электростанция, которая обеспечивает около четверти потребностей производства гранул.
Остальные 75 % энергии предприятие получает из возобновляемых источников благодаря сотрудничеству с «ТГК‑1», чья гидрогенерация позволила «СИБУРу» полностью перейти на зеленое энергоснабжение. Таким образом, «ТГК‑1» косвенно поддерживает развитие солнечных проектов: она поставляет рынку подтвержденную возобновляемую энергию и сертификаты происхождения, что мотивирует клиентов инвестировать в собственные объекты ВИЭ, например в солнечные станции, и дополнять их гидрогенерацией. Обладая значительным ресурсным потенциалом и опытом, традиционная энергокомпания превращается в партнера по декарбонизации: сочетая свои гидромощности с солнечными проектами потребителей, она помогает им достигать климатических целей и способствует развитию возобновляемой энергетики в России.
En+ Group, промышленно‑энергетический холдинг, владеющий сибирскими ГЭС и металлургическими активами, входит в число мировых лидеров по выработке низкоуглеродной гидроэнергии. В последние годы группа делает акцент на декарбонизации и диверсификации генерации, развивая солнечные и ветровые проекты и став одним из локомотивов рынка зеленых сертификатов. С декабря 2020 года холдинг получил право выпускать международные сертификаты I‑REC, а затем первым в стране стал центром их валидации, что позволяет не только выдавать, но и самостоятельно погашать такие сертификаты. Они подтверждают объем энергии, произведенной как на гидроэлектростанциях группы, так и на ее солнечных объектах, в том числе на Абаканской СЭС в Хакасии. В июне 2021 года En+ заключила крупнейшую для России сделку по продаже возобновляемой энергии: оператору дата‑центров BitRiver был передан один миллион сертификатов I‑REC, что эквивалентно миллиону мегаватт‑часов зеленой энергии. Эта сделка укрепила лидерство компании на новом рынке и наглядно показала ценность сочетания солнечной и гидроэнергии, используемого компанией. Накопленный опыт позволяет интегрировать солнечную энергетику в бизнес‑модель холдинга наряду с ГЭС.
Следующие 2024 и 2025 годы свидетельствуют о наращивании солнечной составляющей в портфеле En+. В 2024 году компания официально присоединилась к Ассоциации развития возобновляемой энергетики (АРВЭ) и объявила о намерении значительно расширить инвестиции в ВИЭ. В частности, мощность Абаканской СЭС планируется увеличить до 25 МВт против текущих 5 МВт. Также En+ изучает возможность строительства новых солнечных электростанций в регионах своего присутствия – Красноярском крае, Иркутской области, Бурятии и Забайкалье, где имеются благоприятные условия и потребности в локальной генерации.
Помимо уже действующих проектов, компания развивает и другие направления возобновляемой энергетики. В Амурской области, например, совместно с партнерами планируется строительство крупнейшего в России ветропарка мощностью до 1 ГВт, старт которого намечен на 2025–2026 годы. Такие инициативы позволят En+ разнообразить свой по большей части гидроэнергетический портфель и приблизиться к стратегической цели — достижению углеродной нейтральности к 2050 году.
Параллельно En+ большое внимание уделяет развитию новейших солнечных технологий. В рамках собственных научно‑технических программ холдинг занимается разработкой перовскитных фотоэлементов, которые должны повысить эффективность преобразования и сделать производство солнечной энергии дешевле. Акцент на инновациях показывает: компания рассматривает солнечную энергетику как стратегический источник конкурентных преимуществ.
Таким образом, En+ стремится органично вписать солнечную генерацию в свою стратегию устойчивого развития. Обладая серьезными финансовыми и технологическими ресурсами, холдинг расширяет участие в солнечных проектах, строит и модернизирует СЭС, активно работает на рынке зеленых сертификатов и стимулирует спрос на энергию из возобновляемых источников.

ниям-инвесторам на конец I квартала 2026 года
Источник: рассчитано и составлено авторами на основе собственной базы данных по солнечным электростанциям России, сформированной по материалам АО «СО ЕЭС», Ассоциации развития возобновляемой энергетики, IRENA, нормативных правовых актов Российской Федерации, официальных сайтов компаний, региональных органов власти, справочных баз объектов ВИЭ и отраслевых информационных ресурсов
Российский рынок солнечной энергетики развивался поэтапно: сначала была создана законодательная база и реализованы первые пилотные проекты, затем последовал массовый ввод мощностей, формирование отраслевой инфраструктуры и локализация производства. Ранние исследования подчеркивали, что окупаемость солнечных станций зависит от снижения приведенных затрат и достижения ценового паритета с традиционными источниками, поэтому требовалась тарифная поддержка государства. Развитие отечественного производства фотоэлектрических модулей и удешевление кремниевых пластин стали фундаментом самостоятельного развития отрасли [8–10, 12].
В последние годы российская солнечная энергетика вышла на новый уровень. Начала действовать программа ДПМ ВИЭ 2.0, рассчитанная до 2035 года, активно строятся крупные станции, открываются заводы по производству кремниевых пластин и модулей. Совокупная мощность солнечных электростанций уже превысила 3 ГВт. География проектов расширилась: они приходят на Дальний Восток и юг страны, а региональные лидеры аккумулируют сотни мегаватт.
Параллельно развивается распределенная и гибридная генерация. Предприятия инвестируют в собственные солнечные станции, сочетая их с традиционными источниками, что повышает надежность энергоснабжения и снижает нагрузку на региональные сети. Все это показывает, что солнечная энергетика становится важной частью государственной энергетической политики и корпоративных стратегий. В дальнейшем рост рынка будет зависеть от доступности оборудования, развития инфраструктуры для хранения энергии и взвешенных регуляторных решений [2, 3].
Заключение
Анализ свидетельствует, что за последнее десятилетие российский рынок солнечной энергетики совершил серьезный рывок: от стадии нормативного запуска и первых единичных проектов он перешел к формированию полноценного сегмента электроэнергетики с отчетливой региональной, корпоративной и технологической структурой. Солнечная генерация в России уже не может рассматриваться только как экспериментальное направление или элемент внешней климатической повестки. Она стала частью внутренней энергетической политики, инструментом диверсификации генерации, фактором развития отдельных территорий и одним из направлений формирования отечественной промышленной базы в сфере низкоуглеродных технологий.
Главный результат исследования состоит в том, что развитие солнечной энергетики в России носило не линейный, а институционально обусловленный характер. Динамика ввода мощностей, состав участников рынка, география размещения объектов и переход к локализации оборудования определялись не только природным потенциалом и снижением стоимости фотоэлектрических технологий, но прежде всего устойчивостью регуляторной рамки, конкурсными механизмами отбора проектов, тарифным стимулированием и способностью компаний формировать полную цепочку создания стоимости. Именно поэтому механизм ДПМ ВИЭ следует рассматривать не только как финансовый инструмент поддержки генерации, но и как механизм отраслевого проектирования, позволивший создать рынок, накопить компетенции, сформировать пул инвесторов и перейти к обсуждению технологического суверенитета [5, 6, 8, 9, 12].
Анализ изменения установленной мощности и числа солнечных электростанций показал, что развитие рынка носит волнообразный характер. Самый стремительный рост пришелся на период, когда реализовывался накопленный портфель проектов в рамках первой программы поддержки; в дальнейшем динамика стала гораздо более чувствительной к срокам конкурсных отборов, готовности сетевой инфраструктуры, инвестиционным решениям компаний и уровню локализации оборудования. Это говорит о том, что обеспечить дальнейший прогресс в солнечной энергетике лишь продлением прежних механизмов уже не получится. На следующем этапе требуется смещение акцента с простого наращивания мощностей на повышение системной ценности солнечной генерации для электроэнергетики и промышленности.
Не менее важен региональный разрез рынка. Наиболее заметные успехи в солнечной энергетике пришлись на юг и восток России – там благоприятные природные условия сочетаются с инвестиционной активностью и спросом на новые надежные источники энергии. Однако такая концентрация одновременно выявляет слабости действующей модели: потенциал солнечной генерации используется неравномерно, а в ряде регионов ее развитие сдерживают сетевые, организационные и экономические барьеры. Поэтому в дальнейшем потребуется более тонкая региональная настройка политики в области ВИЭ с учетом уровня инсоляции, состояния энергосистем, стоимости подключения, дефицита мощностей, потребностей промышленности и возможностей местных производителей оборудования.
Корпоративная структура рынка также показывает переход отрасли к зрелой фазе. Лидирующие компании уже выступают не только инвесторами или владельцами отдельных СЭС, но и носителями технологических, инженерных и производственных компетенций. Вместе с тем высокая концентрация рынка требует аккуратного регулирования: необходимо поддерживать крупных игроков как основу реализации масштабных проектов и одновременно расширять пространство для специализированных компаний, региональных инвесторов, промышленных потребителей и распределенной генерации. В противном случае рынок может сохранить зависимость от ограниченного числа участников и крупных оптовых проектов, что снизит гибкость его дальнейшего развития.
Ключевым направлением следующего этапа должна стать технологическая локализация в полном смысле этого слова. Для отрасли принципиально важно, чтобы локализация не сводилась к сборке готовых решений или формальному выполнению требований поддержки. Ее содержание должно включать развитие производства кремниевых пластин, фотоэлектрических ячеек и модулей, силовой электроники, инверторного оборудования, систем управления, трекерных решений, накопителей энергии, сервисных компетенций и инженерного проектирования [9, 12]. Только в этом случае солнечная энергетика сможет стать не импортозамещающим приложением к электроэнергетике, а самостоятельным промышленно-технологическим контуром, создающим добавленную стоимость внутри страны.
Практические меры дальнейшего развития должны быть сосредоточены на нескольких направлениях. Во-первых, необходима долгосрочная и предсказуемая регуляторная среда, позволяющая инвесторам планировать проекты за пределами коротких конкурсных циклов. Во-вторых, требуется увязка строительства СЭС с развитием сетевой инфраструктуры, систем накопления энергии и цифрового управления режимами работы энергосистем. В-третьих, следует расширять сегмент распределенной и корпоративной солнечной генерации, особенно для промышленных, агропромышленных и удаленных потребителей, где солнечные станции могут снижать зависимость от внешней сети и повышать устойчивость энергоснабжения. В-четвертых, необходимо развивать механизмы подтверждения происхождения электроэнергии, корпоративного спроса на низкоуглеродную энергию и долгосрочных договоров между производителями и потребителями. В-пятых, требуется единая открытая система мониторинга проектов СЭС, позволяющая сопоставлять данные по мощности, владельцам, регионам, категориям проектов, срокам ввода и используемому оборудованию.
Таким образом, будущее солнечной энергетики России будет определяться не только объемом введенных мегаватт, но и тем, насколько эти мегаватты будут подкреплены отечественными технологиями, промышленными компетенциями, сетевой готовностью, региональной востребованностью и устойчивым спросом со стороны потребителей. Солнечная генерация не заменяет традиционную энергетику и не противопоставляется ей. Стратегическая роль СЭС состоит в повышении гибкости, технологической устойчивости и диверсификации российской электроэнергетики. Если первая фаза развития доказала реализуемость крупных солнечных проектов в российских условиях, то новая фаза должна доказать способность отрасли стать полноценным промышленным и инфраструктурным ресурсом страны. Это будет определяться качественными характеристиками – от глубины технологического освоения и интеграции в национальную энергосистему до способности привлекать внутренние инвестиции и создавать устойчивую сетевую инфраструктуру. Основным критерием успеха станет не столько число введенных мегаватт, сколько создание полноценной отрасли со зрелыми цепочками добавленной стоимости.
Использованные источники
1. Бутузов В. А. Возобновляемая энергетика стран СНГ в 2022–2023 годах // СОК. 2025. № 2. С. 58–69. URL: https://www.c-o-k.ru/articles/vozobnovlyaemaya-energetika-stran-sng-v-20222023-godah.
2. Бутузов В. А. Российская электро- и теплогенерация на основе ВИЭ // Энергетическая политика, 04.04.2022. URL: https://energy-policy.ru/rossijskaya-elektro-i-teplogeneracziya-na-osnove-vie/energetika/2022/04/04/.
3. Бутузов В., Григораш О., Гришин В. Солнечные мегаваттные сетевые, гибридные и автономные электростанции предприятий Краснодарского края // Энергетическая политика, 14.09.2025. URL: https://energy-policy.ru/solnechnye-megavattnye-setevye-gibridnye-i-avtonomnye-elektrostanczii-predpriyatij-krasnodarskogo-kraya/energetika/2025/09/14/.
4. Бушуев В. В., Соловьев Д. А., Сокотущенко Н. В. Роль возобновляемых источников энергии в снижении выбросов парниковых газов: перспективы и вызовы для Дальнего Востока России // Энергетическая политика. 2023. № 9(188). С. 98–111.
5. О внесении изменений в некоторые акты Правительства Российской Федерации по вопросам стимулирования использования возобновляемых источников энергии на оптовом рынке электрической энергии и мощности: постановление Правительства Российской Федерации от 5 марта 2021 г. № 328 // Собрание законодательства Российской Федерации. 2021. № 11. Ст. 1820.
6. О механизме стимулирования использования возобновляемых источников энергии на оптовом рынке электрической энергии и мощности: постановление Правительства Российской Федерации от 28 мая 2013 г. № 449 // Собрание законодательства Российской Федерации. 2013. № 23. Ст. 2909.
7. Панина А. Климатическая повестка: версия 2.0 // Энергетическая политика. 2021. № 6(160). С. 12–23.
8. Петровский Е. С., Шуткин О. И. Некоторые аспекты экономической оценки эффективности государственной поддержки возобновляемой энергетики // Вестник университета. 2012. № 2. С. 196–203.
9. Суслов К. В., Дорошин А. А., Кабанов В. В., Переверзев Д. В. Анализ развития солнечной энергетики в России // Энергетическая политика. 2023. № 7(185). С. 26–45.
10. Теруков Е. И., Шуткин О. И. Перспективы солнечной энергетики в России // Вестник Российской академии наук. 2016. Т. 86, № 3. С. 195–202.
11. IRENA. Renewable Power Generation Costs in 2020. Abu Dhabi: International Renewable Energy Agency, 2021. 180 p. URL: https://www.irena.org/-/media/Files/IRENA/Agency/Publication/2021/Jun/IRENA_Power_Generation_Costs_2020.pdf.
12. Russian Renewable Energy Market: Current Status and Development Prospects / Russia Renewable Energy Development Association (RREDA). Moscow, 2024. 120 p.