

Игорь Максимов,
обозреватель журнала «Энергетическая политика»
История бурного развития мировой газовой отрасли насчитывает немногим более столетия, но первое применение человечеством голубого топлива произошло значительно раньше. Использовать газ начали еще в древнем Китае для обогрева жилья и освещения улиц. Тогда первые газопроводы строились из бамбука, а до применения стальных труб и насосов оставалось еще две тысячи лет. Стыки бамбуковых трубок конопатились паклей, а газ шел по таким трубам «самотеком».
Российская газовая отрасль зародилась в XIX веке. В 1835 году император Николай I утвердил устав первой газовой компании России, которая занималась производством и распределением газа для освещения улиц Санкт-Петербурга [1]. А уже в 1865 году в Москве появился первый подземный чугунный газопровод, который соединил газовый завод с потребителями [2].
Позднее газ также начали использовать для отопления и приготовления пищи, но полноценное развитие газовой промышленности началось уже в XX веке. Первый в мире магистральный газопровод был построен в 1943–1944 годах. в американском штате Теннесси, а спустя пару лет аналогичная труба появилась и в СССР. В 1946 году в работу был запущен 843‑километровый газопровод Саратов – Москва.
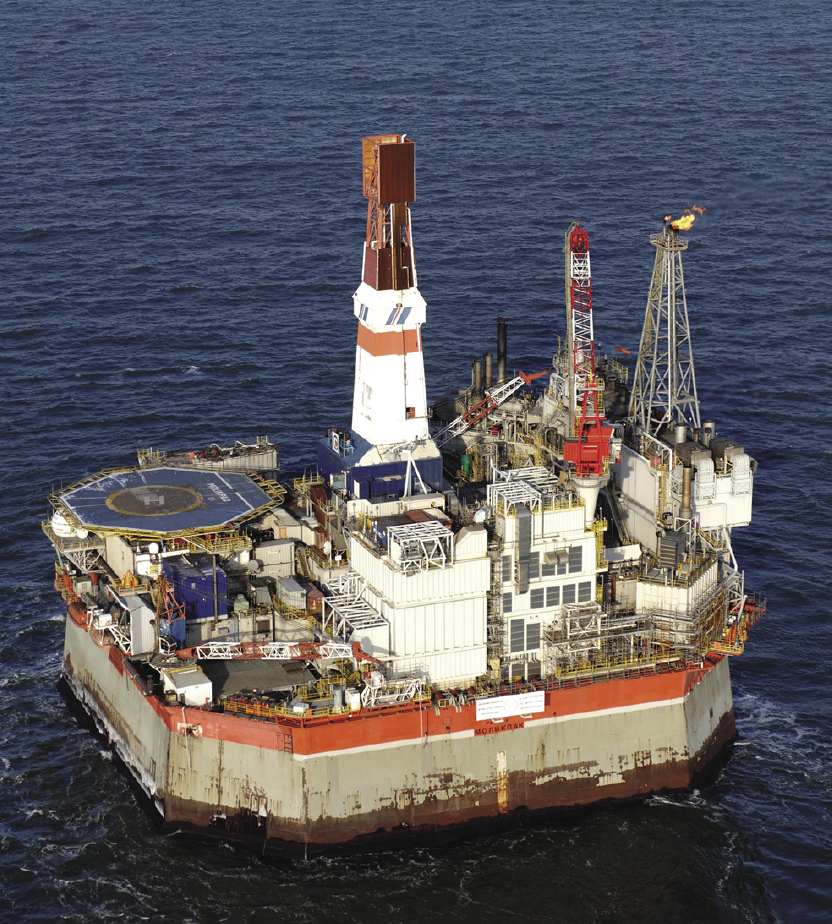
На протяжении всей истории отрасли именно газопроводы оставались самым простым и надежным способом транспортировки газа. Они позволяют перемещать огромные объемы энергоресурсов на большие расстояния с высокой эффективностью и скоростью.
Однако в последние десятилетия у газопроводов появились серьезные конкуренты – сжиженный (СПГ) и компримированный (КПГ) природный газ. Именно появление СПГ изменило развитие отрасли настолько, что труба рискует навсегда уступить свое положение в качестве основного средства доставки газа в мире.
Источник: «Газпром»
Первые шаги
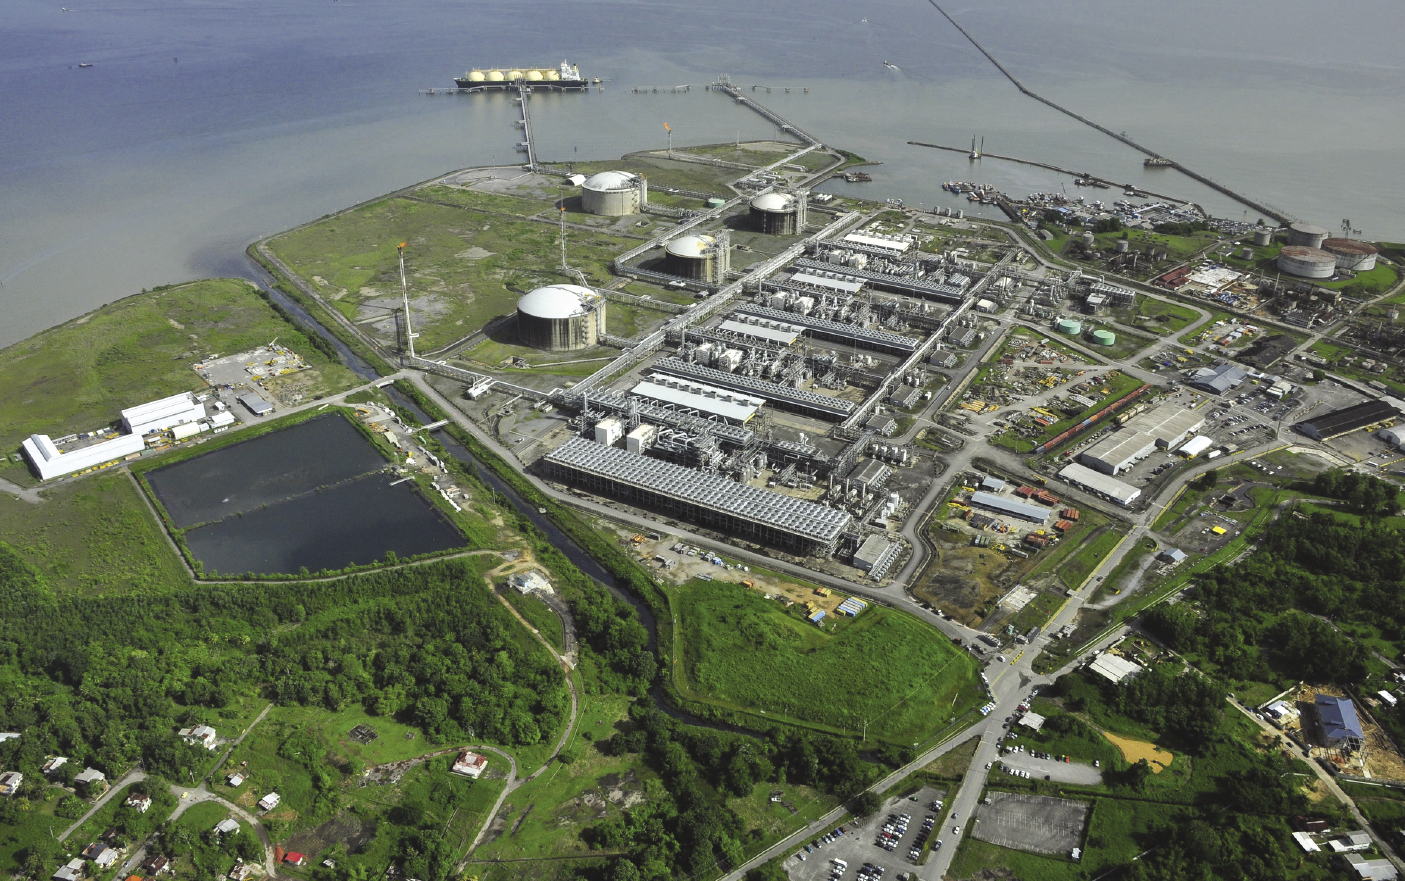
СПГ представляет собой очищенный от примесей природный газ, охлажденный до перехода его в жидкое состояние при атмосферном давлении. При этом объем газа уменьшается примерно в 600 раз, а температура сжижения составляет минус 162 °С. Именно значительное уменьшение объема СПГ в ходе сжижения повышает удобство его хранения и транспортировки.
История развития технологии сжижения началась еще в XIX веке, вместе с общим зарождением всей газовой отрасли. Сначала английский ученый Майкл Фарадей доказал возможность сжижения газов и заложил основы холодильного цикла, а уже в конце XIX столетия немецкий инженер Карл фон Линде, считающийся основоположником холодильной техники, создал первую промышленную воздухоразделительную машину. В то же время (в 1886 году) польский физик Кароль Ольшевский получил первый в мире сжиженный природный газ.
Однако первая установка по производству коммерческого СПГ была построена лишь в 1917-м
в Западной Вирджинии, США, а в 1941 году в Огайо был возведен первый полноценный завод СПГ, что можно считать отправной точкой развития этого направления.
Уже после Второй мировой войны, в 1959 году, первый в мире СПГ-газовоз, судно Methane Pioneer компании Constock (на тот момент совместное предприятие Continental Oil Company (сейчас ConocoPhillips) и Union Stock Yard), совершил перевозку 2 тыс. тонн СПГ из Лейк-Чарльз в штате Луизиана в Кэнвей-Айленд в Великобритании, доказав возможность безопасной транспортировки сжиженного газа на большие расстояния морским путем. Затем в 60‑х годах прошлого века были заключены первые коммерческие сделки на поставку сжиженного газа из Алжира в Великобританию и Францию, из Ливии в Италию и Испанию, а также отгрузки с первого тихоокеанского СПГ-проекта в заливе Кука на Аляске в Японию.
В 1970–1980-х годах рынок СПГ начал стремительно разрастаться. Торговля СПГ пережила несколько энергетических кризисов, в результате которых акцент на поставках сместился с Европы и Атлантики на Азию. В это время Япония и Южная Корея, которые сегодня являются одними из крупнейших рынков потребления газа, начали импортировать СПГ. На рынке вслед за США и Алжиром появились новые заметные экспортеры сжиженного газа: Австралия, ОАЭ, Индонезия и Малайзия.
В конце XX века отрасль получила новый виток развития. В клуб производителей СПГ вошли Тринидад и Тобаго, Оман, Нигерия и, конечно же, Катар. Именно Катар доказанными запасами газа в 24 трлн кубометров фактически стер границы между Азиатско-Тихоокеанским и Атлантическим бассейнами СПГ, объединив их своими поставками на общий мировой рынок.
Наша страна также не отставала от зарубежных игроков и развивала компетенции в области сжижения газа. Первым промышленным применением СПГ в СССР можно считать 1954 год, когда на Московском заводе сжижения природного газа ввели в эксплуатацию установку на 25 тыс. тонн в год. Однако развитие добычи газа в Сибири и сосредоточенность на его перекачке трубопроводным транспортом отложили интерес к СПГ на долгие годы, пока в 2009 году в поселке Пригородное на острове Сахалин не был запущен первый российский СПГ-завод в рамках проекта «Сахалин-2». В 2017 году введен в строй второй крупнотоннажный СПГ-проект в стране – «Ямал СПГ». За ним последовали два среднетоннажных завода: «Криогаз-Высоцк» и «Газпром СПГ Портовая» на Балтике. Сейчас в стадии строительства находятся «Арктик СПГ – 2» и СПГ-комплекс в Усть-Луге.
В период с 2000 по 2011 год среднегодовые темпы роста рынка СПГ составили 7,5%, а объемы торговли превысили 300 млрд кубометров. На этом этапе особую поддержку отрасли оказывало положение Соединенных Штатов, вынужденных импортировать газ из‑за проблем с ресурсной базой. На пике в 2007 году импорт СПГ США достигал 771 млрд кубических футов.
Однако произошедшая сланцевая революция кардинально изменила ситуацию. США получили дешевый и практически неисчерпаемый газовый ресурс. С этого момента страна начала захватывать рынок СПГ, вводя в строй один экспортный терминал за другим. В 2016 году был запущен первый крупнотоннажный СПГ-завод Sabine Pass в Луизиане, мощность которого на сегодняшний день составляет уже 30 млн тонн в год.
Золотая эра СПГ
Сегодня СПГ переживает свою по‑настоящему золотую эру. По оценке Международного газового союза, мировая торговля СПГ в 2025 году достигла рекордных 436,98 млн тонн [3], а Форум стран – экспортеров газа (ФСЭГ) оценил этот показатель в 438 млн тонн [4]. Рост по сравнению с предыдущим годом превысил 6%, что является максимальным значением с 2019 года.
К 2030 году экспорт СПГ может вырасти еще на 345 млрд кубометров и превысить 700 млн тонн, увеличившись на 40% по сравнению с 2025 годом.
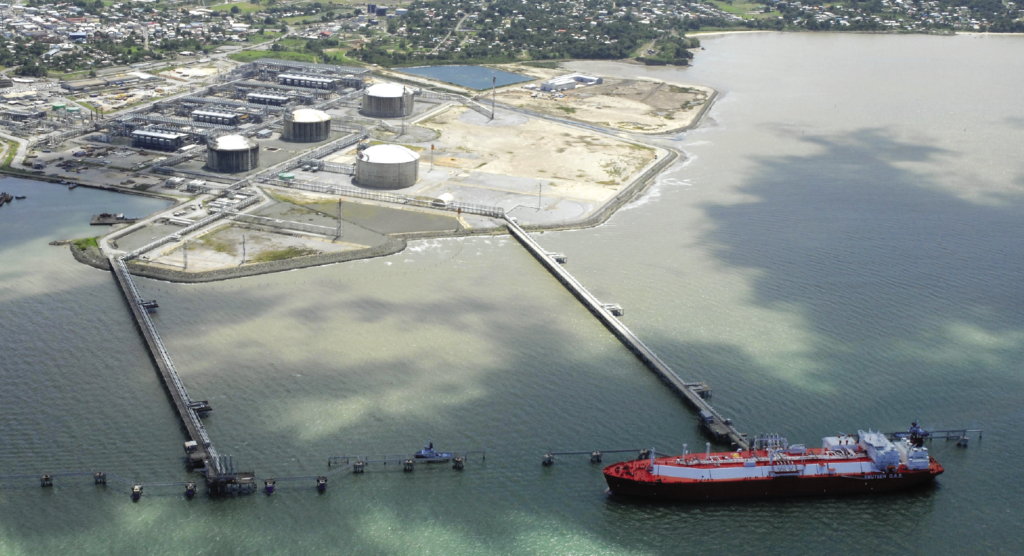
Экспортируют СПГ в мире 24 страны, крупнейшими из которых являются США (110,7 млн тонн в 2025 году), Катар (81,5 млн тонн) и Австралия (80,3 млн тонн).
Источник: energychamber.squarespace.com
На четвертом месте располагается Россия с 30,5 млн тонн, обладающая значительно большим потенциалом в этом направлении, который страны Запада пытаются сдержать за счет санкционных ограничений. Энергетическая стратегия России на период до 2050 года в зависимости от сценария развития предусматривает производство СПГ в стране в 2030 году 90–105 млн тонн, в 2036 году – 110–130 млн тонн, в 2050 году – 110–175 млн тонн. За это время планируется построить четыре новых завода по сжижению: СПГ-проект в Усть-Луге, «Обский СПГ», «Мурманский СПГ», «Арктик СПГ – 1» [5].
Также в число экспортеров входят Малайзия, Индонезия, Нигерия, Оман, Алжир, Тринидад и Тобаго, Папуа – Новая Гвинея, Ангола, Бруней, ОАЭ, Перу, Мозамбик, Норвегия, Экваториальная Гвинея, Канада, Камерун, Мавритания, Сенегал, Мексика, Конго и Египет.
Всего в мире насчитывается 50 импортных рынков сжиженного газа. Крупнейшими импортерами СПГ выступают азиатские страны: Китай, Япония, Южная Корея и Индия. Ожидается, что Азиатско-Тихоокеанский регион и в дальнейшем продолжит играть ключевую роль в росте потребления СПГ. Совокупная доля стран Глобального Юга в мировом газопотреблении к 2050 году составит около 70%.
В целом мировые мощности СПГ выросли уже до 524,5 млн тонн. Крупнейшими заводами в мире на сегодняшний день считаются катарский Рас-Лаффан на 77 млн тонн, Sabine Pass в США (30 млн тонн), Nigeria LNG в Нигерии (22 млн тонн), Arzew-Bethioua в Алжире (21 млн тонн) и «Ямал СПГ» «НОВАТЭКа» в России (17,4 млн тонн).
Мощности терминалов по регазификации достигли 1,114 млрд тонн. При этом на конец прошлого года мощности СПГ-проектов, которые находятся на этапе до принятия окончательного инвестиционного решения (FID), составляли порядка 1,105 млрд тонн [3]. Из этого объема на долю Северной Америки приходится 650,3 млн тонн в год, в том числе 384,4 млн тонн в год в США, 227,3 млн тонн в год в Канаде и 38,6 млн тонн в год в Мексике. Африка планирует заводы на 121,1 млн тонн, Азиатско-Тихоокеанский регион – на 67 млн тонн, Ближний Восток – на 65,7 млн тонн.
Столь стремительное развитие СПГ не могло не сказаться на всей структуре мировой торговли газом. Если в 2000 году доля СПГ в газовом балансе составляла 26% [6], то в 2024 году – уже 46%, в 2025 году – 45% [7], к 2030 году достигнет 59%, а к 2055 году – 65% [8]. К этому моменту объем морских перевозок СПГ вырастет примерно до 837 млн тонн. При этом транспортировка по газопроводам в целом останется на стабильном уровне, но ее значимость в системе торговли будет снижаться в пользу увеличения мощностей по сжижению и регазификации.
Так в чем же на самом деле заключаются преимущества сжиженного газа перед трубопроводным и так ли все однозначно?
«Молекулы свободы»
Основное преимущество СПГ лежит в основе самой технологии сжижения – значительное уменьшение объема газа при его переводе в жидкую форму. Это позволяет доставлять этот вид топлива в регионы, которые находятся далеко от магистральных газопроводов, традиционно используемых для транспортировки природного газа.
Исторически из‑за географических особенностей мировой рынок газа был сильно сегментирован: рынок Северной Америки, рынок Европы, рынок Азии. Появление СПГ позволило снять транспортные ограничения и наладить обмен топливом между разными частями света. В таких странах, как Южная Корея, Япония и Тайвань, где практически отсутствует собственная добыча и затруднены возможности трубопроводных поставок, импорт СПГ почти на 100% покрывает спрос на газ. Сжиженный газ также может служить средством повышения энергобезопасности в странах с нестабильными поставками по газопроводам [9].
СПГ произвел настоящую революцию, открыв для голубого топлива новые рынки, вовлекая все большее количество стран в газовый бизнес, обеспечивая гибкость поставок. Они получили возможность монетизировать свои огромные запасы без привязки к одной конкретной локации.
Производство сжиженного природного газа по цепочке тянет за собой сразу несколько промышленных отраслей, в том числе судостроение, машиностроение и химию.
Процесс получения и перевозки СПГ достаточно непростой и состоит из нескольких этапов. Сначала природный газ поступает по трубопроводу на установку сжижения. Затем происходит его фильтрация от механических примесей и отделение капельной жидкости, а оставшийся газ охлаждается, после чего превращается в жидкость. После сжижения газ доставляется с берега через специальную систему трубопроводов на газовоз для хранения и перевозки в специальных резервуарах. Когда СПГ доставлен на импортный терминал, он должен быть «подогрет» и регазифицирован, то есть вновь переведен в газообразное состояние, а затем направлен в трубопроводы для транспортировки до конечных потребителей.
Сам по себе сжиженный газ бесцветный, не имеет запаха, не горюч, не токсичен, не взрывается, не воспламеняется, не вызывает коррозии. Плотность СПГ в два раза меньше плотности воды, что позволяет ему находиться на поверхности в случае разлива и достаточно быстро вернуться к парообразному состоянию [10].
Еще одним преимуществом газа, в том числе и сжиженного, по сравнению с другими видами топлива считается его экологичность. Чистота и высокая энергоемкость делают газ привлекательным вариантом для удовлетворения растущего мирового спроса на энергию при одновременном достижении целей по сокращению выбросов. Переход на гибкие закупки СПГ позволяет многим развивающимся странам отказаться от использования угля при генерации электроэнергии. На особой привлекательности своего СПГ любят настаивать американские производители, утверждая, что углеродный след такого газа меньше, чем у трубопроводных поставок других поставщиков.
СПГ также может быть использован как топливо, по степени экологичности значительно превосходящее дизельное.
Таким образом, конкурентные преимущества СПГ в теории понятны как для продавцов, так и для покупателей. Однако на практике все оказывается не так просто.
Закат трубы?
Одним из основных препятствий для развития СПГ является высокая стоимость строительства инфраструктуры для его производства. Заводы по сжижению стоят десятки миллиардов долларов. В среднем инвестиции в такой проект составляют $ 8–15 млрд [11], а экспортный СПГ-терминал Gorgon LNG в Австралии и вовсе обошелся в $ 54 млрд, Ichthys LNG – в $ 40–45 млрд, российский «Ямал СПГ» – в $ 27 млрд [12]. Планируемый завод по сжижению на Аляске может стоить инвесторам $ 45–55 млрд, а введенный в эксплуатацию в 2025 году LNG Canada компании Shell оценен в $ 30 млрд.
За период с 2015 по 2025 год в мощности по сжижению СПГ в мире было инвестировано более $250 млрд, и еще $115 млрд вложено в регазификационные терминалы [13]. Совокупная стоимость всех разрабатываемых СПГ-проектов составляет порядка $ 1 трлн [14]. Видно, что удовольствие это не из дешевых.
При этом для развития торговли СПГ необходимо вкладывать средства не только в экспортные заводы, но и в терминалы по приему сжиженного газа. В то же время Международное энергетическое агентство (МЭА) уже выразило опасения по поводу возможного снижения инвестиций в СПГ из‑за падения цен после 2030 года [15]. Так, длительный период снижения цен на СПГ на фоне растущего предложения может уменьшить стимулы компаний к инвестированию в проекты по сжижению, а также в инфраструктуру для добычи и транспортировки газа. Учитывая длительные сроки реализации СПГ-проектов, это потенциально может привести к ужесточению ситуации на мировых газовых рынках.
Еще одним спорным моментом является так любимый американцами вопрос экологии СПГ. Да, в среднем СПГ производит примерно на 25% меньше выбросов, чем уголь в глобальном масштабе, подсчитало МЭА. Однако все мировые цепочки поставок сжиженного природного газа выбрасывают около 350 млн тонн эквивалента углекислого газа ежегодно, что соответствует годовым выбросам Италии [16].
Источник: Григорий Сысоев, ТАСС
Также не выдерживает критики тезис о большей чистоте СПГ по сравнению с трубопроводными поставками природного газа. Исследования по оценке углеродного следа СПГ-индустрии показывают, что объективные результаты можно получить, только принимая во внимание весь жизненный цикл производства СПГ, включающий в себя добычу природного газа, его подготовку и последующую транспортировку до завода сжижения, сам процесс сжижения, морскую транспортировку, регазификацию на приемном терминале, дальнейшую прокачку трубопроводом до потребителя и сжигание для получения энергии. Выясняется, что американские СПГ-проекты по экологическим показателям проигрывают практически всем конкурентам и на всех рынках по причинам большого углеродного следа при сланцевой добыче газа и значительных расстояний транспортировки [17].
Еще в 2020 году правительство Германии признало, что СПГ, полученный из газа, добытого при помощи технологии гидравлического разрыва пласта (а именно таким способом газ добывается в США), является таким же вредным для климата, как и уголь [18]. Министерство охраны окружающей среды ФРГ отметило, что сжиженный газ наносит гораздо больший вред окружающей среде, чем поставляемый по трубопроводам газ. Тем удивительнее выглядит нежелание немецких политиков сертифицировать российский газопровод «Северный поток – 2» и поднять вопрос о возобновлении трубопроводных поставок из России.
Кроме того, наиболее доступным источником импорта для потребителей на растущем газовом рынке Китая остается российский трубопроводный газ. В сравнении поставок газа в КНР различными способами и поставщиками, наименьший углеродный след показывает именно трубопроводный газ из России, а также СПГ из РФ. Наибольшим углеродным следом характеризуются поставки СПГ из США и Катара. Углеродный след российского трубопроводного газа почти в 7 раз ниже, чем аналогичный показатель СПГ из США [19].
По итогу отгрузки СПГ, особенно крупнейшего в мире экспортера этого ресурса, США, оказываются ничуть не более «зелеными», чем трубопроводные и сжиженные поставки России и других поставщиков в Европу и Азию [20], а зачастую даже производят больше выбросов CO2.
Надежность и неподверженность геополитическим рискам поставок СПГ также поставлена под сомнение конфликтом на Ближнем Востоке. Начавшееся в конце февраля 2026 года военное противостояние США, Израиля и Ирана привело к ограничению судоходства в Ормузском проливе, что немедленно сказалось на газовом рынке. Через эту транспортную артерию проходит около 20% мировых поставок СПГ, в том числе из Катара. Одномоментное выпадение объемов СПГ из Катара и ОАЭ вызвало шок, поставив потребителей в Азии в трудное положение. Уже в конце апреля МЭА оценивало потери поставок СПГ на мировые рынки до 2030 года из‑за конфликта в 120 млрд кубометров.
Однако дело не ограничилось одним лишь перекрытием Ормузского пролива. Мартовские удары Ирана по Катару повредили часть СПГ-инфраструктуры эмирата на 12,8 млн тонн, на ее ремонт потребуется от 3 до 5 лет. Это может привести к сокращению производства СПГ в Катаре еще почти на 70 млрд куб. м до 2030 года. Страна также будет вынуждена отложить реализацию проекта North Field East и снизить свои потенциальные отгрузки еще на 20 млрд кубометров.
После небольшой передышки конфликт разгорелся с новой силой в начале июля. На этот раз на заметную роль в нем начали претендовать йеменские хуситы, объявившие блокаду отгрузкам Саудовской Аравии через Баб-эль-Мандебский пролив. Этим маршрутом проходит порядка 9% мирового нефтегазового сырья.
На фоне ближневосточной войны обострилась и дискуссия об архитектуре безопасности Малаккского пролива, соединяющего Индийский и Тихий океаны. Через него осуществляется почти половина морских перевозок нефти, и идет СПГ с Ближнего Востока и Австралии в Азию. На данном маршруте сталкиваются интересы как региональных игроков (Малайзия, Сингапур, Индонезия), так и Китая и США.
Геополитика еще раз наглядно показала уязвимость всей газовой инфраструктуры, как СПГ, так и трубопроводной. Достаточно вспомнить теракты на «Северных потоках» и многолетние споры относительно украинского транзита. Любые угрозы безопасности транспортных направлений наносят удар по гибкости поставок СПГ.
В связи с этим важно упомянуть и о погодном факторе. Трубопроводы практически не зависят от погодных условий, могут транспортировать газ стабильно и надежно круглый год при своевременном проведении плановой диагностики. Поставки СПГ в этом отношении снова проигрывают трубе. Штормы на море (ежегодно в Австралии), рекордные морозы (в США в начале 2026 года), сильная засуха и обмеление (Панамский канал в 2024 году) – все эти факторы бьют по стоимости логистики СПГ и надежности поставок.
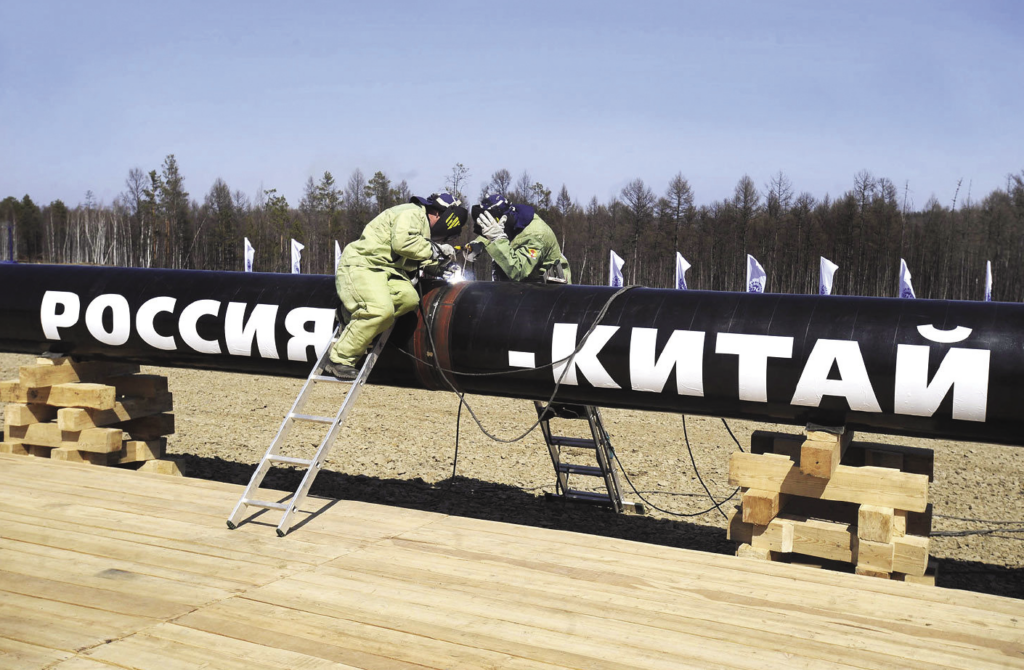
Недостатки СПГ заставляют вновь обратить внимание на трубопроводные поставки газа. При сопоставимых затратах на строительство инфраструктуры (стоимость «Турецкого потока» составляет $ 7 млрд, «Силы Сибири» – $ 21 млрд, «Северного потока – 1» – 7,4 млрд евро, «Северного потока – 2» – 9,5 млрд евро [21]) магистральные газопроводы дешевле в эксплуатации, чем СПГ-заводы, а также эффективнее на расстояниях до 3 тыс. км. Потери газа при перекачке по трубопроводам минимальны, операционные затраты и потери энергии также ниже, чем при сжижении.
Транспортировка по трубам является самым распространенным способом доставки газа потребителям. Общая протяженность газотранспортной системы на территории России составляет 182,3 тыс. км, а длина наружных газопроводов, обслуживаемых дочерними и зависимыми газораспределительными организациями «Газпрома», превышает 950 тыс. км. В Китае газопроводная система протянулась более чем на 100 тыс. км. Не стоит забывать, что природный газ доставляется на заводы по сжижению и отгружается с регазификационных терминалов именно по газопроводам.
Об актуальности трубопроводных поставок свидетельствуют и новые масштабные проекты в этой сфере. Мощность планируемого газопровода «Сила Сибири – 2» из России в Китай составит 50 млрд кубометров, магистраль «Сила Сибири – 1» будет расширена с 38 до 44 млрд кубометров.
В июне Нигерия, Нигер и Алжир приступили к строительству Транссахарского газопровода в Европу протяженностью 4128 км и мощностью до 30 млрд кубометров.
Таким образом, становится ясно, что ни один способ транспортировки газа не сможет полностью вытеснить другой. И СПГ, и газопроводы имеют свои преимущества и недостатки. Полноценная энергетическая безопасность страны-импортера заключается в грамотном сочетании закупок СПГ и трубопроводного газа. Недальновидным кажется решение Евросоюза попасть в полную зависимость от поставок СПГ из США (американские производители обеспечивают 60% потребностей ЕС в сжиженном газе) при наличии более дешевой и надежной альтернативы в виде поставок по трубе из России. Также и страны-экспортеры должны правильно комбинировать продажи газа в виде СПГ и по газопроводам. Это поможет им приумножить доходы и диверсифицировать риски в случае геополитической нестабильности и погодных аномалий.
Использованные источники
- Петербург – колыбель российского газа 1811 – 1826 Электронный ресурс. Режим доступа: https://xn--80aahrca5bqhk0m.xn--p1ai/
- 190 лет российской газовой промышленности Электронный ресурс. Режим доступа: https://energosbyt.gazprom.ru/press/news/2025/03/81/
- 2026 World LNG Report / IGU. – 2026. Электронный ресурс. Режим доступа: https://www.igu.org/igu-reports/2026-world-lng-report
- Annual Gas Market Report 2026 / GECF. – 2026. Электронный ресурс. Режим доступа: https://www.gecf.org/Publications-Data/Annual-Gas-Market-Report
- Сергей Цивилев: Россия будет готова к экспорту нефтегазовых технологий / ИнфоТЭК. – 2025. Электронный ресурс. Режим доступа: https://itek.ru/analytics/sergej-civilev-rossiya-budet-gotova-k-eksportu-neftegazovyh-tehnologij/
- The new LNG markets and their geopolitical implications / Enerdata. – 2020. Электронный ресурс. Режим доступа: https://www.enerdata.net/publications/executive-briefing/lng-rise.html
- Новак: экспорт СПГ в мире в 2025 году достиг 430 млн тонн / ТАСС. – 2026. Электронный ресурс. Режим доступа: https://tass.ru/ekonomika/26223143
- 2025 Edition of the Global Gas Outlook 2055 / GECF. – 2025. Электронный ресурс. Режим доступа: https://www.gecf.org/Publications-Data/Global-Gas-Outlook-2055
- Майорец М, Симонов К. Сжиженный газ – будущее мировой энергетики. М.: Альпина Паблишер, 2013. – 360 с.
- Эколого-экономическая оценка морской транспортировки сжатого газа. – Москва, 2017. – 248 с. – ISBN 978-5-9907508-8-3.
- U.S. Market Expected To Lead Multibillion Dollar Investments In LNG Электронный ресурс. Режим доступа: https://www.forbes.com/sites/gauravsharma/2026/07/08/us-market-expected-to-lead-multibillion-dollar-investments-in-lng/
- «Ямал СПГ» получил возможность впервые выплатить прямые дивиденды / Интерфакс. – 2021. Электронный ресурс. Режим доступа: https://www.interfax.ru/russia/751625
- World Energy Investment 2025 / IEA. – 2025. Электронный ресурс. Режим доступа: https://www.iea.org/reports/world-energy-investment-2025
- Trillion-dollar LNG stocktake: five countries plan 75 percent of new export capacity; 90 percent of new import capacity in Asia and Europe Электронный ресурс. Режим доступа: https://globalenergymonitor.org/article/press-releases/trillion-dollar-lng-stocktake-five-countries-plan-75-percent-of-new-export-capacity-90-percent-of-new-import-capacity-in-asia-and-europe
- МЭА опасается падения инвестиций в СПГ из-за низких цен после 2030 года / ТАСС. – 2025. Электронный ресурс. Режим доступа: https://tass.ru/ekonomika/25468805
- New IEA report assesses emissions from LNG supply and maps out opportunities to reduce them / IEA. – 2025. Электронный ресурс. Режим доступа: https://www.iea.org/news/new-iea-report-assesses-emissions-from-lng-supply-and-maps-out-opportunities-to-reduce-them
- Гайворонский А. И., Тверской И. В. Куда приведет углеродный след российский СПГ? / Нефтегазовая вертикаль, 2025. – № 2.
- Трубы не горят: немцы оценили опасность сжиженного газа для экологии / Известия. – 2020. Электронный ресурс. Режим доступа: https://iz.ru/1072928/kseniia-loginova/truby-ne-goriat-nemtcy-otcenili-opasnost-szhizhennogo-gaza-dlia-ekologii
- Ишков А., Романов К., Колошкин Е., Неретин Д. Оценка углеродного следа международных поставок природного газа в Китай / Энергетическая политика, 2025. Электронный ресурс. Режим доступа: https://energy-policy.ru/oczenka-uglerodnogo-sleda-mezhdunarodnyh-postavok-prirodnogo-gaza-v-kitaj/gaz/2025/03/20/
- Liquefied Gas Blows Away Pipeline Gas And Coal In Emissions To Europe, Asia Электронный ресурс. Режим доступа: https://www.forbes.com/sites/ianpalmer/2024/12/17/liquefied-gas-blows-away-pipeline-gas-and-coal-in-emissions-to-europe-asia/
- Минэнерго оценило стоимость «Силы Сибири» в $21 млрд, «Северного потока 2» — в $11 млрд / Интерфакс. – 2018. Электронный ресурс. Режим доступа: https://www.interfax.ru/russia/631641