

Андрей МИХАЙЛОВ
Начальник центра ООО «Газпром ВНИИГАЗ», к. т. н.
Денис ГОЛДОБИН
Младший научный сотрудник ООО «Газпром ВНИИГАЗ»
Иван СКРЫПНИКОВ
Младший научный сотрудник ООО «Газпром ВНИИГАЗ»
Александр ИШКОВ
Советник заместителя Председателя Правления — начальника Департамента ПАО «Газпром», ученый секретарь ООО «Газпром ВНИИГАЗ», профессор кафедры ЮНЕСКО «Зеленая химия для устойчивого развития» Российского химико-технологического университета им. Д. И. Менделеева, д. х. н.
Метаданные научной публикации
УДК 66.07
DOI 10.46920/2409-5516_2026_6221_118
EDN TRGLEP
Состояние и перспективы развития газохимического сектора экономики
Current State and Development Prospects of the Gas-Chemical Sector of the Economy
Андрей МИХАЙЛОВ
Начальник центра ООО «Газпром ВНИИГАЗ», к. т. н.
Andrey MIKHAILOV
Head of Center of Gazprom VNIIGAZ LLC,
PhD in Engineering
Денис ГОЛДОБИН
Младший научный сотрудник ООО «Газпром ВНИИГАЗ»
Denis GOLDOBIN
Junior Researcher of Gazprom VNIIGAZ LLC
Иван СКРЫПНИКОВ
Младший научный сотрудник ООО «Газпром ВНИИГАЗ»
Ivan SKRYPNIKOV
Junior Researcher of Gazprom VNIIGAZ LLC
Александр ИШКОВ
Советник заместителя Председателя Правления — начальника Департамента ПАО «Газпром», ученый секретарь ООО «Газпром ВНИИГАЗ», профессор кафедры ЮНЕСКО «Зеленая химия для устойчивого развития» Российского химико-технологического университета им. Д. И. Менделеева, д. х. н.
Aleksandr ISHKOV
Advisor to the Deputy Chairman of the Management Committee — Head of Department of Gazprom PJSC, Scientific Secretary of Gazprom VNIIGAZ LLC, Professor at the UNESCO Chair “Green Chemistry for Sustainable Development”, D. Mendeleev University of Chemical Technology of Russia, Grand PhD in Chemistry
Аннотация. В статье проведен аналитический обзор текущего состояния и ближайших перспектив развития крупнотоннажной газохимии в рыночных и технологических аспектах, по результатам которого определено, что для обеспечения диверсификации производства и возможности адаптации к изменениям на рынке в условиях глобальных трансформаций целесообразно реализовать гибкий технологический подход. Технологические процессы могут быть объединены в рамках мегатоннажных производственных комплексов с выпуском продуктов высоких переделов. Такие производства должны быть обеспечены доступным сырьем, хорошим экспортным потенциалом и возможностью длительного подземного хранения больших объемов углекислого газа. Технологической основной мегатоннажных производственных комплексов могут быть современные водородные технологии, базой которых является окислительная конверсия природного газа. Данный уровень развития окислительной конверсии природного газа может обеспечить низкоуглеродность производимой продукции.
Для поддержания рыночной эффективности таких производственных комплексов должна сохраняться возможность регулировать тоннажность производственных процессов за счет изменения производительности по отдельным продуктам для формирования оптимальной продуктовой корзины. Такой подход позволит реализовать конкурентные преимущества отечественной газохимической продукции на горизонте 30–50 лет.
Ключевые слова: природный газ, метан, аммиак, метанол, газохимия
Abstract. This article provides an analytical review of the current state and immediate development prospects of the large-scale gas chemical industry, covering both market and technological aspects. The results indicate that a flexible technological approach is advisable to ensure production diversification and the ability to adapt to market changes in the context of global change. Technological processes can be integrated within megatonnage production complexes producing high-value-added products. Such production facilities must be equipped with readily available feedstock, good export potential, and the ability to store large volumes of carbon dioxide in underground storage for long periods. Modern hydrogen technologies based on the oxidative conversion of natural gas can serve as the technological backbone of megatonnage production complexes. This level of development in oxidative conversion of natural gas can ensure low-carbon products.
To maintain the market efficiency of such production complexes, it is essential to maintain the ability to adjust the tonnage of production processes by varying the throughput of individual products to create an optimal product mix. This approach will enable the realization of the competitive advantages of domestic gas chemical products over a 30–50-year
Введение
Среди вызовов, влияющих на развитие мировой экономики, можно выделить несколько основных, которые формируют тенденции в газохимии. Глобальные изменения в экономике не позволяют продолжать развитие в рамках единой парадигмы и взаимовыгодного сотрудничества. Это приводит к обострению конкуренции не только в финансово-экономической и политической сферах, но и в научно-технологической. В результате формируются различные пути технологического и экономического развития. Единая мировая экономика демонстрирует тенденцию к формированию локальных центров. Драйверами формирования таких центров могут служить как традиционные экономические стимулы, так и стремление к декарбонизации и «зеленая» повестка.
Возникшие мировые вызовы и изменения мирового топливно-энергетического и сырьевого секторов находят свое отражение в системообразующих государственных процессах. В Энергетической стратегии Российской Федерации до 2050 года (далее — Стратегия) водород рассматривается не только как базовое сырье большого количества газохимических процессов, но и как перспективный энергоноситель. В Стратегии поставлены задачи по разработке отечественных низкоуглеродных технологий производства водорода и энергетических смесей на его основе, к которым в числе прочего относится аммиак, а также задачи по развитию инжиниринга водородных технологических решений.
Развитие водородной энергетики приведет к появлению рыночного спроса на этот газ, что в свою очередь вызовет увеличение спроса на водород и продукты его переработки. При этом сектор новой энергетики и смежных областей будет характеризоваться все более стремительным ростом из-за кумулятивного эффекта от увеличивающегося количества бенефициаров, заинтересованных научных и технологических организаций, а также нарастания мер государственной поддержки и стимулирования в различных секторах экономики, в том числе для водородного транспорта и водородной заправочной инфраструктуры, а также для энергоснабжения изолированных от мировых поставок углеводородов территорий.
Цифровизация и автоматизация переходят в область предиктивной аналитики и начинают активно влиять на технологические и экономически ландшафты. Элементы искусственного интеллекта и автоматизированная поддержка принятия стратегических и технологических решений минимизируют вероятность принятия неправильных решений. Это приводит к созданию решений, близких к оптимальным, и уменьшает пространство для конкуренции как на рынке, так и в технологиях. Согласно оценкам [1], широкое внедрение цифровизации может привести к снижению потребления энергии до 40 %.
В связи с осознанием исчерпаемости отдельных ресурсов, а для некоторых видов ресурсов и локально — скорой исчерпаемости, значение доступа к ним и рационального их использования возрастает. В ответ на эти вызовы нефтегазохимическая отрасль формирует две основные тенденции:
- повышение эффективности использования сырья и рентабельности производства за счет перехода к мегатоннажным комплексам в местах с длительной перспективой доступа к ресурсам;
- внедрение концепции гибких технологических комплексов, которая направлена на поиск новых способов использования ресурсов и обеспечения долгосрочной устойчивости отрасли.
Концепция гибких и безотходных технологических комплексов была проработана в СССР в трудах академиков Ласкорина Б. Н. и Кафарова В. В. Суть концепции заключается в комплексном подходе к созданию большого количества химико-технологических процессов на технологическом объекте, что позволяет обеспечить высокую рентабельность производства за счет динамически меняющейся под запрос номенклатуры наукоемкой и высоколиквидной продукции и реализации безотходности производства. Предложенные академиком Ласкориным Б. Н. технологические решения на промышленных предприятиях позволили сократить выбросы вредных веществ в окружающую среду в десятки раз и заложили основу для дальнейшего развития энергоэффективных и экологосберегающих отечественных технологий [2].
В качестве успешного примера реализации гибкого технологического комплекса можно привести совместный опыт компаний BASF и SINOPEC, запустивших предприятие Nanjing New Materials High-Tech Park в городе Цзянбэй [3]. Технологическая цепочка начинается с окислительного пиролиза нафты в этилен (производительностью 740 тыс. тонн в год) с последующей переработкой в продукты более высоких переделов: поверхностно-активные вещества, амины и другие конечные продукты (более десяти комплексных направлений переработки).
Основными продуктами метановой газохимии являются метанол, аммиак и карбамид — продукты первого и второго передела. Несмотря на то, что они также являются сырьем для дальнейшей переработки, большая часть производимых в России продуктов метановой газохимии экспортируется за рубеж. Это может быть оценено как экспорт ресурсов низкой степени передела.
Производство продуктов более высоких переделов путем увеличения глубины переработки сырья, которое достигается посредством комбинирования процессов, является одной из основных тенденцией развития современной газохимической отрасли, что уже сейчас позволяет на передовых газохимических предприятиях производить продукты третьего, четвертого и больших переделов. При этом отечественная газохимическая отрасль имеет потенциал для развития в направлении увеличения количества переделов метана за счет существенной научно-технической базы страны. В итоге складывается ситуация, когда отечественные производители проводят начальные газохимические переделы, а получаемые при этом продукты отправляют на экспорт зарубежным партнерам на их собственные объекты переработки. В результате проведенной дальнейшей переработки товарные продукты возвращаются в Россию, но с кратно более высокой стоимостью.
Рынок крупнотоннажной продукции газохимии
Суммарный размер мирового трансграничного рынка основных крупнотоннажных продуктов газохимии — аммиака, карбамида и метанола — в 2024 году вырос более чем в три раза (по сравнению с 2022 годом) и составил ~205 млрд долларов США [4]. Существенный прирост мирового трансграничного рынка связан с увеличением мирового оборота карбамида и аммиака. Производство этих продуктов характеризуется тем, что до 90 % их себестоимости составляет стоимость природного газа. Более 5 % добываемого природного газа расходуется на производство газохимической продукции. В таблице 1 приведены данные оценки рынка крупнотоннажной продукции газохимии на 2024 год по данным из открытых источников [4–7].

Россия в 2022 году обеспечивала 3,8 % мирового производства метанола, 9,2 % аммиака и 3,6 % карбамида, что составляло 4,4, 5,1 и 11,3 % мировой торговли соответственно. По сравнению с аналогичными данными за 2021 год можно заметить существенное снижение экспорта аммиака (вклад России в мировую трансграничную торговлю в 2021 году составлял 17,3 % (3,3 млн тонн)) в связи с вступлением в силу экспортных ограничений.
Можно предположить, что с потерей доступа к соответствующей инфраструктуре вектор торговли будет смещаться в сторону производства газохимической продукции более высокого передела — карбамида и других азотных удобрений. Азотные удобрения имеют одну важную особенность — они не являются продуктами немедленного потребления, за исключением производства свежих овощей и зелени, поскольку истощение почвы происходит в течение нескольких сельскохозяйственных сезонов.
Производство метанола в мире в значительной степени ориентировано на экспортные поставки, до трети всего выпускаемого метанола отправляется на экспорт. Однако большая часть расходуется по месту производства. Метанол является сырьем для производства различных химических продуктов, таких как формальдегид и смолы на его основе, олефины, метил-трет-бутиловый эфир и трет-амилметиловый эфир, уксусная кислота, диметиловый эфир и многие другие. Перспективным направлением потребления метанола на месте его производства является использование в качестве топлива, в первую очередь для судов и кораблей. По данным на 2023 год, потребление метанола в качестве топлива составляло 1,5 % от всего произведенного в мире [8], а к 2028-му превысит 10 % от всего производимого метанола на данный момент [9].
Источник: gazprom.ru
Мировой трансграничный оборот аммиака, карбамида и метанола не превышает 1/3 производства. Основная часть базовых продуктов метановой химии расходуется на месте. В то же время с точки зрения увеличения объемов производства существуют риски наращивания товарного экспорта, связанные с насыщенностью рынка и его внутрирегиональной направленностью. Рынки крупнотоннажной продукции газохимии конкурентны и во многом формируются за счет реализации излишков после собственного потребления. Эти рынки носят преимущественно региональный характер.
В связи с последними изменениями на рынках природного газа ЕС и Азии, сопряженными с беспрецедентным ростом цен, а также высокой степенью неопределенности и волатильности, существует тенденция к смещению производства крупнотоннажной газохимии к местам, обеспечивающим стабильный доступ к ресурсной базе.
Для европейского рынка аммиака последствием роста цен на природный газ стала существенная оптимизация производственной деятельности. Например, несмотря на широкий перечень различных мер поддержки, которые предлагались отдельными странами, норвежская компания Yara снизила производительность двух своих химических заводов в Европе на 45 % [10], венгерская компания Nitrogénművek закрыла единственное в Венгрии производство аммиачной селитры [11].
Возникший энергетический кризис в ЕС, предпосылками которого были ошибки в выборе стратегических направлений в нефтегазовом секторе, геополитическая конфронтация и конкуренция за рынки сбыта [12], привел к снижению выпуска аммиака и остановке или закрытию ключевых производств [13–17]. Снижение производства в европейском регионе приведет к увеличению международной торговли. Так, по продуктам газохимии прибыль Европейского союза уже в 2022 году упала до 2,5 млрд долларов США по сравнению с 35 млрд годом ранее и 45 млрд допандемийного уровня [17]. Китай, имея ограниченные возможности собственной ресурсной базы, предпринимает значительные усилия по ее развитию и снижению зависимости от внешних поставок. КНР является крупнейшим импортером метанола и значительным импортером аммиака, однако при этом и крупным экспортером карбамида. Основными центрами текущего развития газохимического производства кроме Китая можно считать Российскую Федерацию и страны Персидского залива и Северной Африки. Важно отметить, что не все страны, имеющие стабильный доступ к природному газу, стремились коммерциализировать его в эти газохимические продукты. Так, США и Австралия, имея значительные запасы природного газа, предпочитали реализовывать его в виде СПГ, оставаясь импортерами базовых продуктов газохимии. Однако за последние годы США анонсировали запуск большого числа производств аммиака и метанола.
Тенденции в производстве метанола
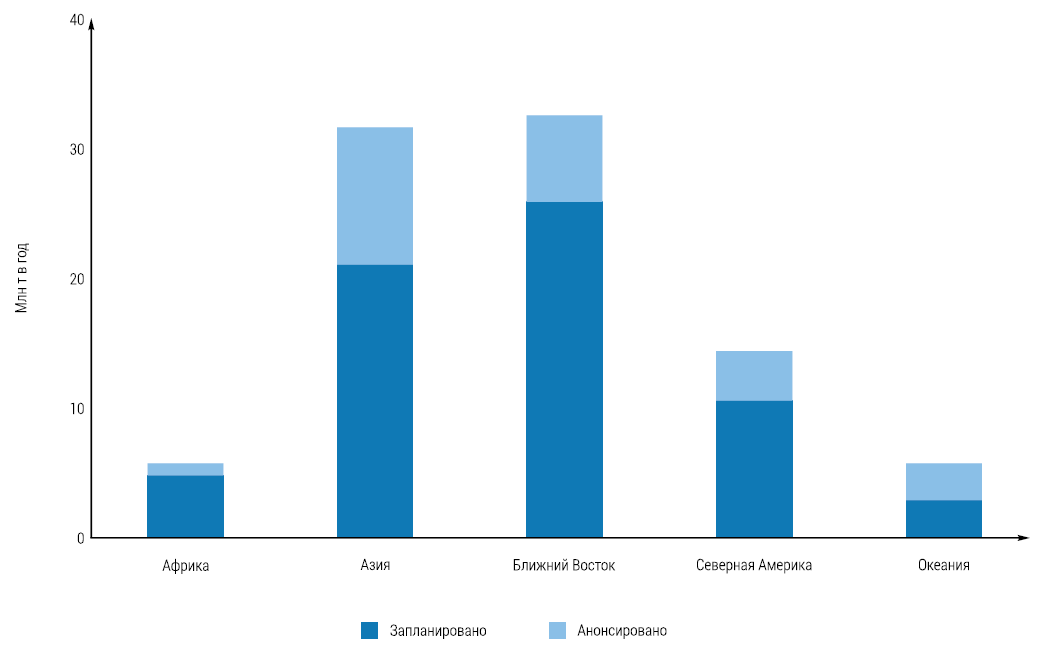
Метанол имеет существенный потенциал роста, поскольку используется в производстве широкого спектра химической продукции. В период с 2010 по 2019 год наблюдался интенсивный рост производства и потребления метанола (до 15 % в год). При этом в результате высокой экономической привлекательности в мире сложилась ситуация опережающего роста мощностей производства метанола в ожидании роста потребностей в тех же темпах. На рисунке 1 представлены запланированные и анонсированные мощности по производству метанола в различных регионах.
Международный рынок метанола является вторичным по отношению к внутреннему китайскому, ситуация с пандемией коронавируса привела к резкому снижению темпов роста трансграничного рынка. Однако в настоящее время наблюдается тенденция к восстановлению. Так, по оценкам BusinesStat, в 2021 году рост выпуска метанола вновь увеличился до 8,2 %, по итогам года объем производства составил 117,7 млн тонн [19]. Мировые мощности по производству метанола в 2021 году оценивались в 160,6 млн тонн. За 2017–2021 годы рост мощностей составил 21,2 % при росте потребления в 34 %. Однако темпы ввода новых мощностей по метанолу (12 млн тонн в Иране в 2020 году, еще 12 млн тонн к 2025-му; в Китае — до 20 млн тонн к 2027-му) становятся избыточными. Только в 2021 году были введены в эксплуатацию несколько проектов общей мощностью 5,5 млн тонн в год [19].
Производство метанола в Китае сталкивается с серьезной конкуренцией со стороны иранских производителей. Наличие доступного источника сырья позволяет Ирану вводить новые мощности и обеспечивать ценовое преимущество. В предыдущие годы большой объем поставок метанола из Ирана приходился на Индию, однако из-за американских санкций платежи из Индии иранским производителям стали затруднены. По этой причине экспорт метанола по данному маршруту резко сократился. Европейский же рынок для Ирана ограничен санкциями, введенными Евросоюзом [20].
Поскольку основным мировым потребителем и импортером метанола является Китай, а доля России в мировой торговле метанолом невысока, то структура мировой торговли в связи с санкционными ограничениями изменилась несущественно. Несмотря на это, РФ в последние несколько лет и в ближайшие годы вводит и анонсирует крупнотоннажные мощности по производству метанола (табл. 2). В условиях технологических санкций доступ к передовым техническим и технологическим решениям мог быть ограничен, однако в этой сфере он достаточно безболезненно может быть получен за счет использования собственного научно-технического задела и технологий дружественных стран.
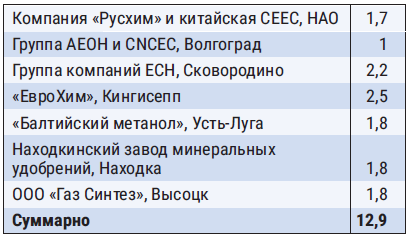
в России мощности по производству
метанола, млн т в год (по данным
из открытых источников)
Введение новых крупнотоннажных мощностей в России, наряду с уже введенными в других регионах, может существенно осложнить ситуацию с производством метанола и привести к перепроизводству и демпингу со стороны производителей этого продукта, инвестиционные затраты которых уже были возвращены, а доступ к собственному сырью и рынкам сохраняется.
Стоит отметить, что в Европе рынок метанола имел свои особенности. Из-за неразвитости прямых поставок в структуре торговли происходят многократные экспортно-импортные операции. Основные торговые потоки направлены из Нидерландов, которые импортируют этот продукт на 840 млн долларов США и экспортируют на 771 млн [21] в Финляндию, Польшу, Словакию, которые затем реэкспортируют до половины метанола в другие страны. Аналогичная ситуация наблюдается на рынке США. Кроме того, в структуре мировой торговли фактически не полностью видны поставки метанола из Ирана, а теперь из-за политического давления могут быть не видны поставки из Российской Федерации [21].
Тенденции в производстве аммиака и карбамида
Производство аммиака в мире в основном ориентировано на переработку на месте производства. Лишь около 10 % получаемого аммиака поступает на рынок. Основными продуктами переработки являются карбамид, соли аммония и азотная кислота. Карбамид в чистом виде и в виде других азотных удобрений является широко реализуемым продуктом газохимии (рис. 2).

Суммарное потребление за 2023 год является оценочным на основе данных за неполный год
Традиционное использование аммиака и карбамида в качестве сырья для азотных и комплексных удобрений имеет стабильный рост благодаря расширению применения техники интенсивного растениеводства в развивающихся странах. В странах, которые являются устойчивыми потребителями удобрений, в отдельных случаях фиксируется постепенное увеличение потребления, но в целом динамика остается стабильной без явно выраженного восходящего роста (рис. 3).
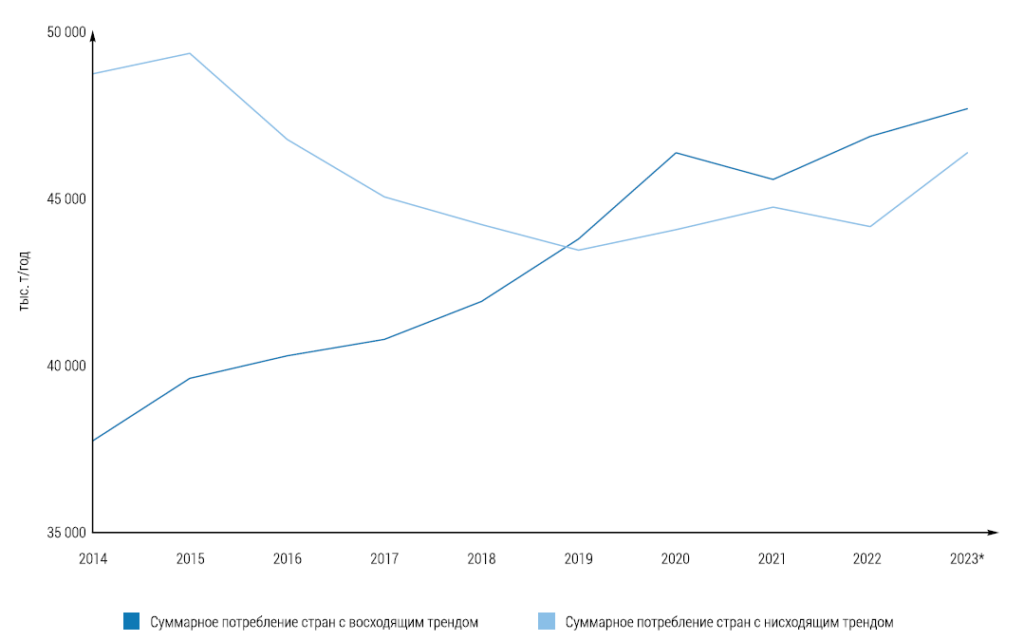
нах-потребителях, разделенных на страны с развивающимся потреблением удобрений и
страны с сокращающимся потреблением удобрений [22]
Суммарное потребление за 2023 год является оценочным на основе данных за неполный год
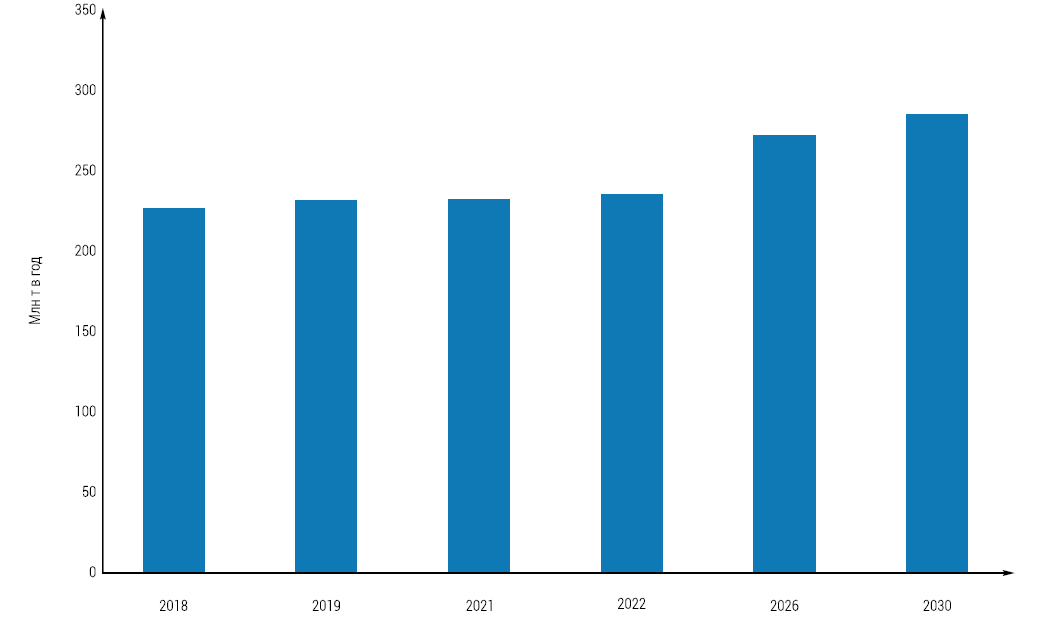
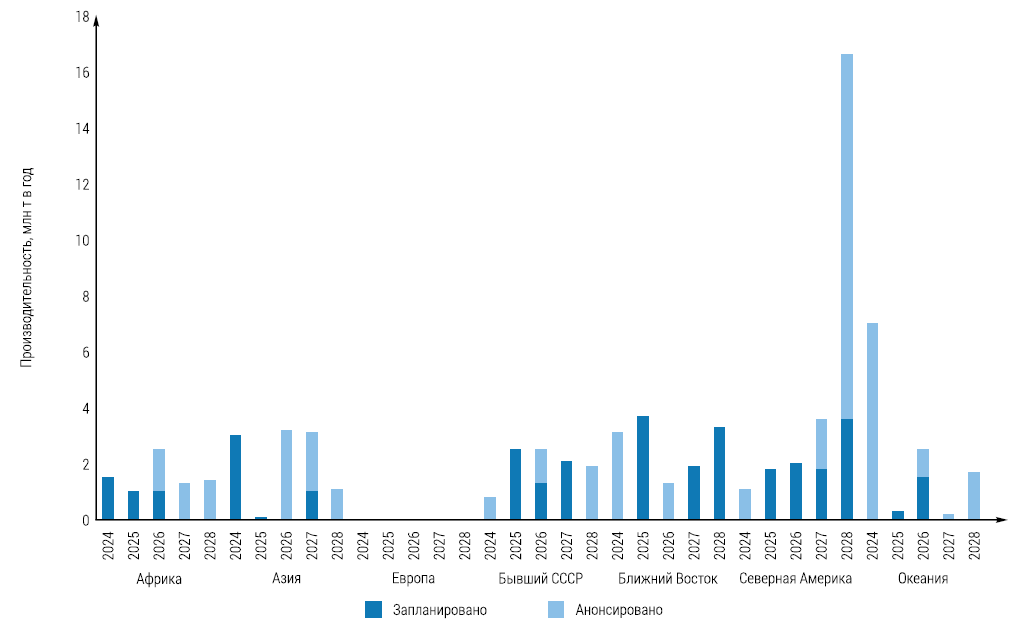
Можно предположить, что умеренный рост потребления аммиака связан с ограничением рыночного предложения, которое может составлять 10–15 млн тонн в год. Рыночный дефицит может быть компенсирован введением избыточных производственных мощностей. Несмотря на выбывание ряда крупных производителей в Западной и Восточной Европе и снижение конкурентоспособности оставшихся производителей из-за роста стоимости сырья, по данным GlobalData [6], суммарная мощность действующих производств аммиака достигла 236 млн тонн в 2021 году (рис. 5) при потреблении в 175 млн тонн и будет только расти согласно планам и анонсам (рис. 4).
Другим важным фактором является влияние стоимости природного газа на экономическую эффективность. По данным CRU Group [23], увеличение стоимости природного газа приводит к отрицательной операционной доходности производства аммиака (рис. 6 и 7).


В последние годы цена аммиака демонстрировала значительные колебания при общей тенденции к росту. Вышеуказанные факторы обусловили высокий интерес к строительству заводов по производству аммиака в местах, где есть возможность получать природный газ по умеренным и прогнозируемым в долгосрочной перспективе ценам. Так, например, только в России в ближайшие несколько лет суммарная дополнительная мощность по производству аммиака достигнет более 10 млн тонн (табл. 3). В условиях стабильного внутреннего потребления это будет способствовать росту мировой торговли аммиаком.
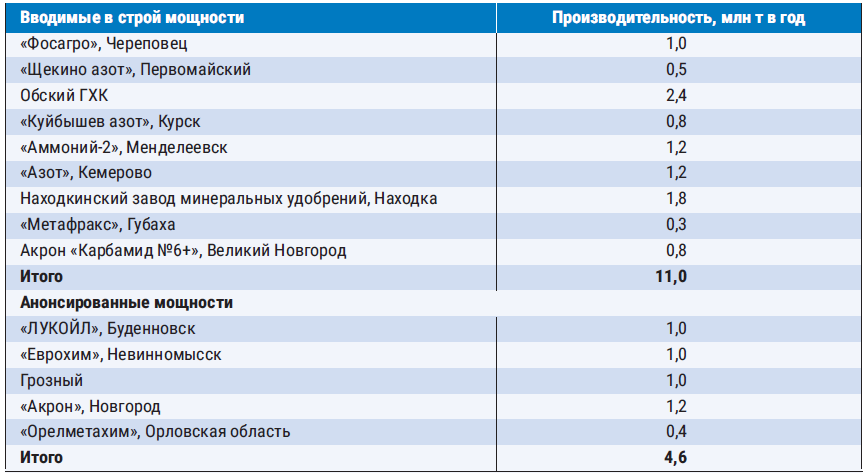
и/или карбамида (по данным из открытых источников)
Долгосрочное целеполагание
В связи с нестабильностью на газовых рынках ЕС и Азии цены выросли, что принесло дополнительную прибыль тем производителям, которые имели доступ к надежным источникам, не зависящим от рыночных цен. Кроме того, разрушение устойчивых маршрутов поставок природного газа в Европу сделало производство метанола, аммиака и карбамида в целом регионе неконкурентоспособным, что привело к некоторому дефициту и еще большему удержанию высоких цен. В результате на достаточно консервативном рынке появились большие возможности для создания новых газохимических производств. В России и мире реализуется такое количество проектов, которое может привести к кратному росту предложения на международном рынке аммиака, метанола и карбамида. Сложно оценить, насколько этот объем газохимической продукции может быть компенсирован ростом потребления и выпадением производства в странах с высоким и труднопрогнозируемым уровнем цен на региональных сырьевых рынках. Кроме того, стоит учитывать конкуренцию за доступ к сырью с проектами по производству сжиженного природного газа (СПГ).
Таким образом, конкуренция на рынках крупнотоннажной газохимической продукции не будет снижаться. Кроме того, может существенно обостриться внутрироссийская конкуренция за доступ к экспортным поставкам. Поскольку старые газохимические производства имеют ограничения по выходу на мировые рынки из-за своего неоптимального расположения, новые экспортно-ориентированные газохимические проекты будут конкурировать не с другими мировыми производителями, а с российскими поставщиками. В таких условиях большим преимуществом по развитию крупнотоннажных производств продуктов газохимии будут обладать производители, способные законтрактовать на всем жизненном цикле функционирования проекта необходимые объемы сырья (природного газа) по доступным прогнозируемым ценам.
Ключевым аспектом различия долгосрочных рыночных тенденций для аммиака, карбамида и метанола является отличие направлений их потребления.
Рынок карбамида, будучи основой рынка азотных удобрений, в долгосрочной перспективе не имеет альтернативных способов крупнотоннажного использования и полностью зависит от объемов и интенсивности сельскохозяйственной деятельности. Ряд тенденций, которые в прошлом и в среднесрочной перспективе вызывали и будут вызывать интенсивное и экстенсивное развитие сельского хозяйства, в долгосрочной перспективе перестанут действовать. Замедление роста населения Земли приведет к его стабилизации на уровне около 10 млрд человек уже в 2040-х годах. Основной остаточный прирост населения будет за счет реализации высокой ожидаемой продолжительности жизни новых поколений. Количество детей и молодежи начнет снижаться уже в ближайшие годы (рис. 8).
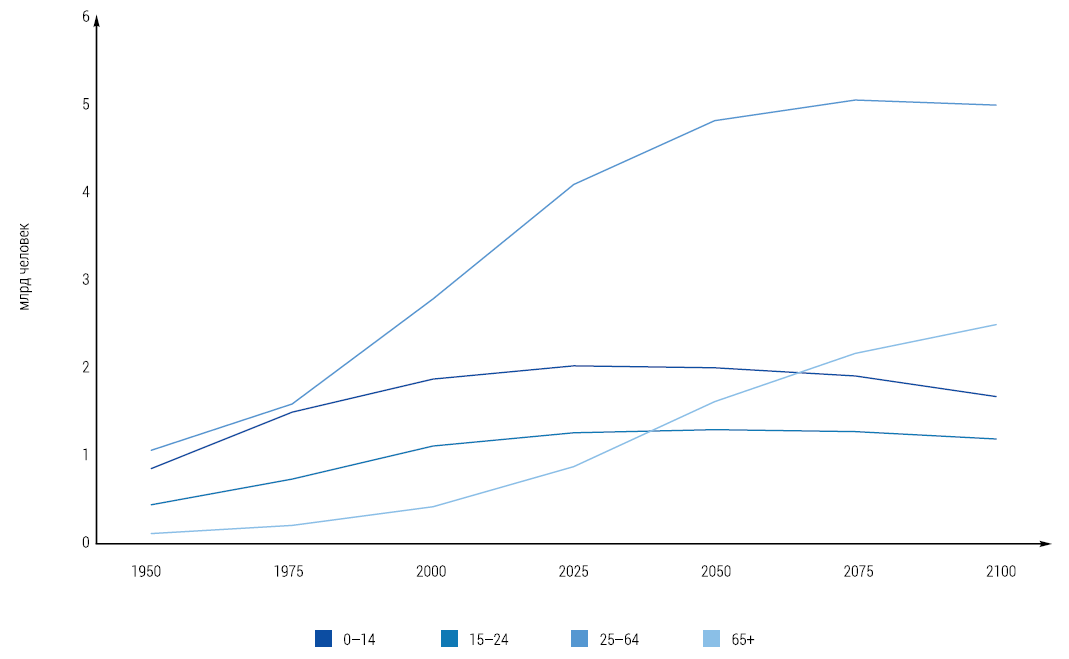
При этом в регионах, где потребление наиболее емких продуктов сельского хозяйства, таких как продукты животноводства, алкоголь и натуральные ткани, существенно выше среднемирового уровня, коренное население будет снижаться опережающими темпами. Кроме того, возможен сценарий широкого внедрения синтетических кормовых белков и продукции насекомоводства. «Зеленая революция», которая привела к интенсивному использованию удобрений, развивается и завершится даже в странах с ранее традиционным укладом сельского хозяйства. Выращивание технических сельскохозяйственных культур также не имеет существенных перспектив роста.
Повышение качества тканей из синтетических полимеров вытесняет натуральные ткани из области массового потребления. В странах с интенсивным ростом населения, скорее всего, «натуральность» тканей не будет иметь большого значения. Тенденция к использованию биотоплива сходит на нет, поскольку оно не дает существенного выигрыша по выбросам углекислого газа относительно возобновляемых источников энергии (ВИЭ), а в стоимостном отношении при существующих уровнях цен на природный газ биотопливо не может конкурировать с традиционным.
С учетом того, что производство карбамида в меньшей степени привязано к месторождениям природного газа и опирается на производство аммиака, перспектив сокращения производства карбамида в связи с выбыванием израсходованных месторождений немного. Скорее, это приведет к импорту именно аммиака с загрузкой мощностей по его переработке с учетом тенденций по рынку. Таким образом, для карбамида в долгосрочной перспективе можно дать очень консервативный прогноз, направленный только на замещение за счет конкурентных преимуществ. Степень влияния политики декарбонизации на рынок удобрений предполагается существенно меньшей, чем на сектора энергетики, металлургии и строительства. Декарбонизация же собственно производства карбамида практически полностью определяется декарбонизацией производства аммиака.
В долгосрочной перспективе традиционный рынок аммиака в целом определяется теми же тенденциями, что и рынок карбамида, но он имеет два существенных отличительных аспекта, связанных с декарбонизацией (рис. 9). В первую очередь по мере развития тенденции декарбонизации спрос на аммиак с низким углеродным следом будет существенно возрастать, поскольку при производстве аммиака можно за сравнительно небольшую стоимость достигнуть существенного снижения выбросов [25–27]. Во вторую очередь развитие концепции водородной энергетики столкнулось с труднопреодолимыми препятствиями на пути к использованию собственно водорода в качестве энергоносителя, в результате чего в настоящее время обретает высокие темпы развития концепция использования аммиака в качестве носителя водорода в энергетических приложениях. Оба эти аспекта могут вызвать существенный рост спроса на аммиак с низким углеродным следом в среднесрочной перспективе. В долгосрочной перспективе это направление может стать доминирующим. При этом производство низкоуглеродного аммиака за счет регуляторных инструментов может существенно снизить доходность выпуска и объемы потребления не низкоуглеродного аммиака.
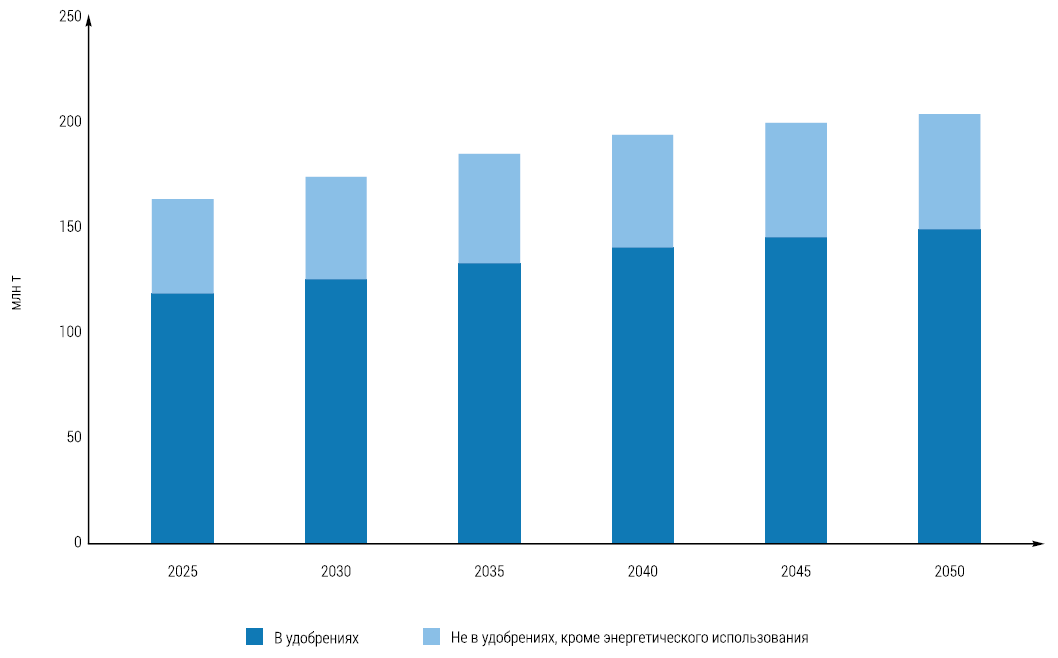
Указанные выше тенденции наблюдаются уже в настоящее время. Характерным признаком является существенный пересмотр планов по вводу новых крупнотоннажным мощностей по производству аммиака. В международном отраслевом отчете [28] приводятся следующие показатели планируемых к вводу производств: основной рост планируется в Азии, в том числе в странах, которые являются одними из основных потребителей, — Китае и Индии. Существенно более умеренный рост наблюдается в странах СНГ и на Ближнем Востоке.
Планы по вводу в эксплуатацию новых крупнотоннажных мощностей существенно меняются в 2023 году (на рис. 10 и 11 представлены планы на 2030 год в 2022 и 2025 годах соответственно). Основным регионом развития мощностей становится Северная Америка вместо Азии. При этом сохраняются планы по запуску крупнотоннажных мощностей в странах СНГ и на Ближнем Востоке, с учетом уже построенных объектов.

(по данным на 2022 год) [6]
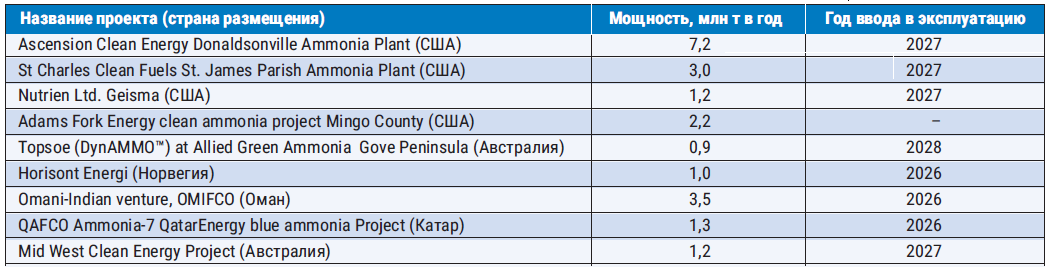
Во многом пересмотр планов вызван высокой стоимостью природного газа в 2022–2024 годах, которая смещает оптимум производства аммиака от мест его потребления к местам добычи природного газа, что согласуется с планами по вводу новых мощностей в России. Можно предположить, что в случае снижения цены на природный газ проекты могут вернуться к потребителям. Однако при этом проявляется тенденция, когда многие из них анонсируются как низкоуглеродные (табл. 4).
Основные планируемые производственные мощности продолжают использовать природный газ в качестве сырья и топлива, но есть предложения по оснащению их системами улавливания и подземного хранения углекислого газа, что гораздо более эффективно делать в местах добычи. Ряд проектов презентуется как способ переработки водорода, полученного электролизом за счет электроэнергии от возобновляемых источников энергии. Мощность таких проектов существенно ниже газовых, но уже заявляется на уровне крупнотоннажного производства — до 400 тыс. тонн в год [29].
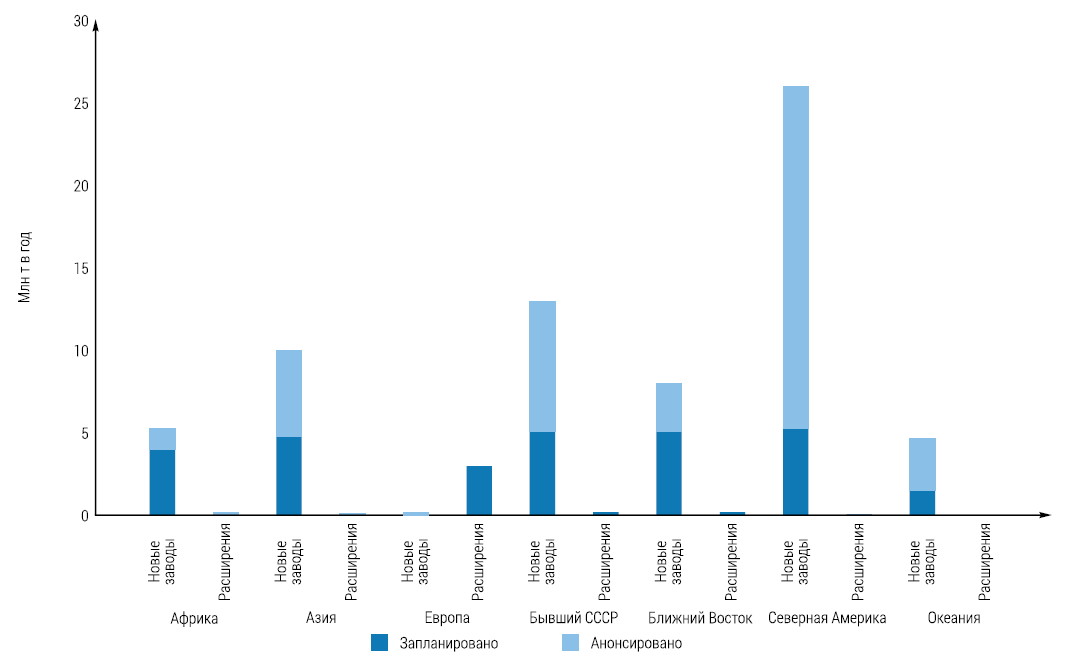
производства аммиака к 2030 году с 2025 года (по данным на 2025 год) [6]
Развитие потребления метанола является диверсифицированным, и сложно сказать, какая тенденция окажет наибольшее влияние. Из новых факторов можно привести, например, то, что в виде метанола можно утилизировать улавливаемый из атмосферы углекислый газ за счет его реакции с водородом, что при условии получения водорода с низким уровнем выбросов парниковых газов может использоваться в качестве способа снижения углеродного следа и получения «низкоуглеродных» активов. Однако если метанол при использовании окисляется, выделяя оксид углерода, то эффект от улавливания будет снижен. Поэтому целесообразно использовать метанол в более устойчивых соединениях, таких как полимеры. В любом случае декарбонизация традиционного производства метанола может иметь место, но в меньшей степени, чем аммиака. Это обусловлено тем, что производство метанола в Китае, а значит, и в мире во многом основано на использовании угля, следовательно, переход на использование природного газа уже приведет к существенному снижению углеродного следа.
Для повторения интенсивного роста потребления метанола аналогично периоду 2010–2017 годов должно появиться новое направление его использования, которое сейчас не просматривается. В долгосрочной перспективе рентабельность производства и конкурентность продукции могут быть обеспечены за счет доступного сырья и применения передовых технологий. С точки зрения повышения эффективности и снижения углеродного следа наиболее перспективными для трансляции доступности сырья в рентабельность продукции являются технологии мегатоннажного производства аммиака и метанола с обеспечением возможности улавливания и эффективного использования углекислого газа. При этом повышение эффективности технологии приводит к снижению объема углекислого газа, подлежащего утилизации. Это может быть реализовано за счет пароокислительной конверсии природного газа. Кроме того, применение пароокислительной конверсии приводит к относительно невысокой стоимости улавливания углекислого газа с последующим его подземным хранением при возникновении поддерживаемого спроса на подобные решения.
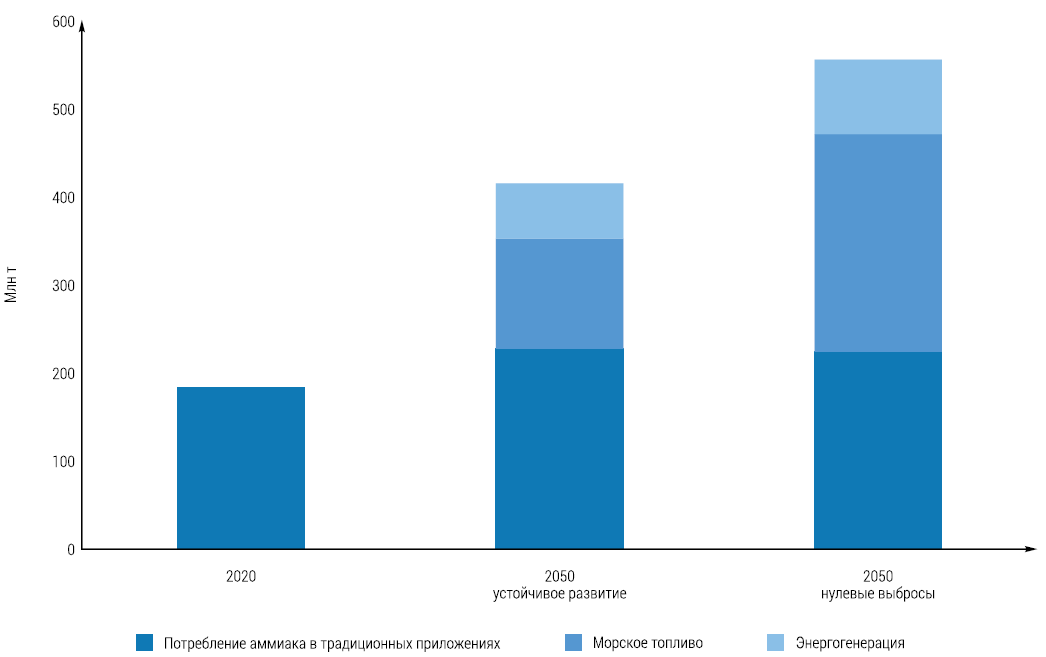
Альтернативным вариантом может быть применение более традиционной технологии — паровой конверсии — с использованием части получаемого водорода в качестве печного топлива. В долгосрочной перспективе аммиак может стать одним из основных видов топлива (рис. 12), а продукция последующего передела метанола подвергнется углеродному регулированию, что может иметь значение при их низкоуглеродном производстве. Однако вопрос обеспечения низкого углеродного следа, являющегося ключевым во многих иностранных газохимических проектах, пока мало рассматривается в планируемых к реализации проектах на территории Российской Федерации. Для формирования устойчивых позиций на мировом рынке и обеспечения внутреннего спроса сырьевое конкурентное преимущество должно транслироваться за счет передовых высокоэффективных технологий.
В связи с ограничением международных товарно-логистических цепочек и переориентацией рыночных потоков, для обеспечения стабильного и поступательного развития отечественной экономики и промышленности целесообразна реализация многостадийных технологических процессов на базе отечественных технологий и функциональных материалов на территории России. Для достижения высоких экономических показателей реализуемых производств в условиях необходимости рассчитывать на собственные научно-технические компетенции и производственные мощности из-за ухода зарубежных лицензиаров, а также введения новых продуктов в деятельность в кратчайшие сроки необходимо проводить глубокую аналитическую оценку перспективных к производству продуктов на длинном горизонте.
Существенным потенциалом с точки зрения функционализирования метана обладает класс процессов Gas-to-Liquids (GTL). Основными продуктами процессов GTL являются разнообразные жидкие химические продукты, в основе технологических цепочек которых лежит тот или иной способ функционализирования природного газа. Основным направлением GTL является производство широкого перечня жидких углеводородов: синтетической нефти, дизеля, нафты, воска и т.д. Технологическую базу процесса GTL составляют водородные технологии, синтез-газ после которых направляется на синтез Фишера — Тропша (СФТ) и гидрокрекинг. Варьирование отношения H2:CO и применяемые катализаторы позволяют получать разные целевые продукты:
- для производства длинных парафинов (восков и др.) отношение H2:CO должно составлять 2,0–2,1, а в процессе СФТ следует применять кобальтовые катализаторы;
- для производства легких олефинов и бензиновой фракции отношение H2:CO может опускаться ниже 1,0 и достигать 1,7 при использовании железных катализаторов.
Процесс СФТ протекает с высоким тепловыделением, что требует точных и эффективных систем контроля температуры внутри реактора.
Развитие технологий
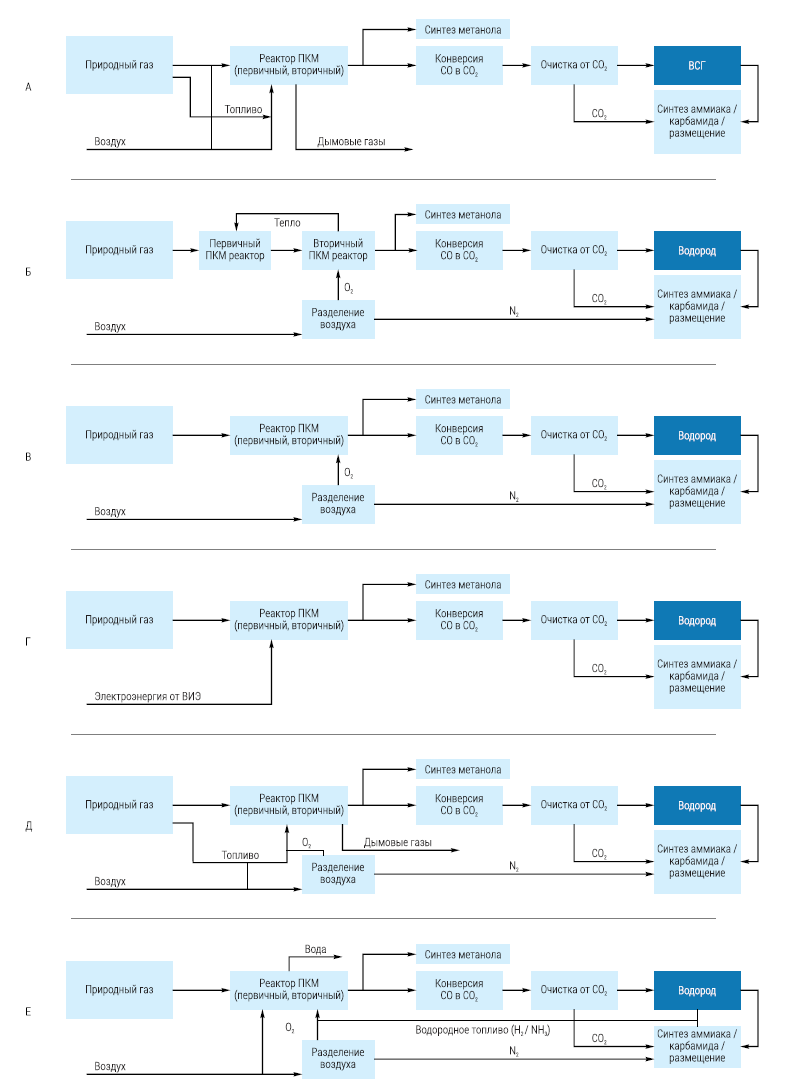
Реализация современных технологий с высокой энергоэффективностью и потенциалом к декарбонизации предлагается в нескольких вариантах. Технологии производства метанола, аммиака и карбамида основаны на получении водорода и синтез-газа, который в свою очередь имеет несколько вариантов получения. На рисунке 13 представлены схемы этих вариантов. На рисунке 13A представлена схема проведения паровой конверсии метана, которая в настоящее время наиболее широко используется. На рисунке 13Б показана схема окислительной конверсии с теплообменом, в которой кислород от воздухоразделительной установки подается в технологический поток после первых стадий конверсии, обеспечивая протекание конверсии. Избыток образовавшегося тепла передается через теплообменник в зону или реактор первичной окислительной конверсии. На рисунке 13В представлена схема окислительной конверсии, в которой кислород подается в технологическую линию перед реакторами, за счет чего обеспечивается тепловой режим протекания реакции.
На рисунке 13Г приведена схема теплового обеспечения процесса конверсии электронагревом за счет использования электроэнергии с низким углеродным следом. На рисунке 13Д особенность схемы паровой конверсии состоит в том, что целью воздухоразделительной установки является обеспечение синтеза аммиака, а кислород используется для обогащения воздуха в классической схеме конверсии. При этом для обеспечения повышенного содержания углекислого газа в выхлопных газах целесообразно осуществить процесс горения в несколько стадий, поскольку полное выгорание кислорода в одну стадию дает слишком высокую равновесную температуру, что неизбежно приведет к образованию оксидов азота. На рисунке 13Е для исключения выбросов углекислого газа в классической схеме используется часть получившегося водорода или аммиака в качестве низкоуглеродного водородного топлива.
Приведенные схемы (Б) — (Е) могут обеспечить как повышенную энергетическую эффективность по расходу природного газа, так и глубокое улавливание углекислого газа. Повышение энергетических характеристик обеспечивается за счет возможности интеграции тепловых и материальных потоков. При этом снимаются основные ограничения на производительность установок и становится возможным осуществлять производство в масштабе годовой мощности единичной установки в несколько миллионов тонн в год.
Для указанных технологических решений пока не выявлено однозначных преимуществ того или иного варианта. Как представляется, преимущества будут определяться в первую очередь эффективностью внедрения в конкретных условиях, а в дальнейшем основанием для выбора будет распространенность и отработанность решений. В таблице 5 приведены предложения основных технологических компаний в соотнесении с описанными технологическими решениями. По имеющейся информации, большинство из предлагаемых технологических решений находится в стадии строительства или проведения первых испытательных пробегов.
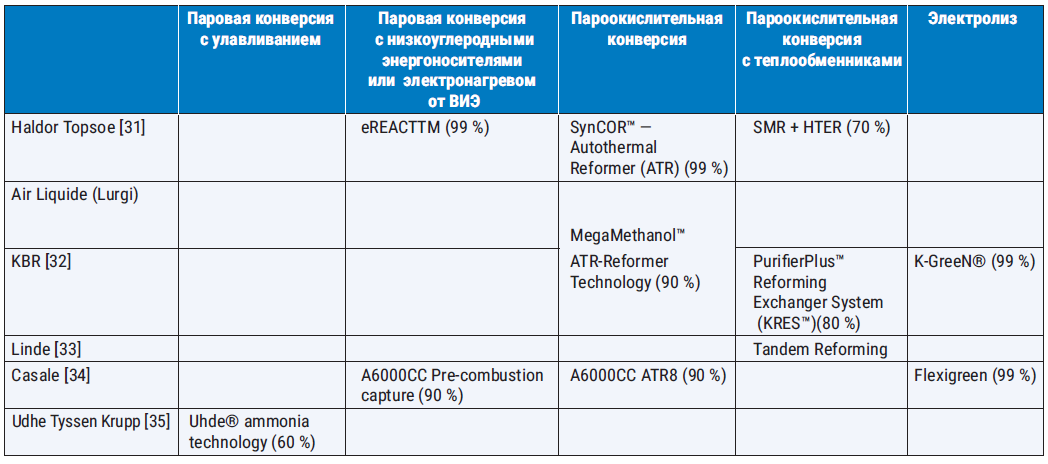
степень улавливания углекислого газа
Основу производства аммиака в России составляют агрегаты, введенные в эксплуатацию в 1973–1988 годах. Функционирующие в РФ установки АМ-70, АМ-76, TEC, Chemico имеют производительность 450–900 тыс. тонн в год с удельным энергопотреблением порядка 8–9 Гкал/т (удельное потребление природного газа составляет более 1000 нм3/т). Все они построены по однотипной технологической схеме, различающейся в основном аппаратурным оформлением отдельных стадий технологического процесса.
Обладание собственными гибкими технологическими комплексами в области крупнотоннажного производства аммиака на базе пароокислительной конверсии природного газа гарантирует Российской Федерации обеспечение технологического суверенитета в газохимическом секторе экономики.
Заключение
В существующей рыночной динамике газохимической отрасли заметны изменения в структуре производства аммиака, метанола и карбамида. По результатам анализа большого массива данных можно сделать вывод, что эти изменения носят устоявшийся характер и ведут к созданию новых газохимических центров, которые могут быть расположены вблизи торгово-логистических линий с доступным сырьем.
В новых газохимических производствах будут собраны производства метанола, аммиака и карбамида, а также продуктов их дальнейшего передела, с учетом имеющейся и перспективной потребности потребителей. Для новых проектов производства крупнотоннажной газохимической продукции целесообразно на ранних этапах проводить оценку углеродного следа и разработку мероприятий по его снижению, которые могут быть реализованы в случае возникновения потребностей.
Сложившееся сочетание географических, экономических, сырьевых критериев позволяет Российской Федерации стать одним из основных бенефициаров изменений в рыночной структуре метанола, аммиака и карбамида и газохимической отрасли в целом. Близость к крупным торгово-логистическим линиям, развитая собственная газовая сеть и большие разведанные запасы природного газа позволяют существенно снизить экономические затраты на производство и поставку продукции газохимической отрасли.
Основой производственной газохимической базы могут стать современные водородные технологии, которые могут быть объединены в мегатоннажные производственные комплексы с производством продуктов высоких переделов. В условиях фиксированного интереса к водородной энергетике в государственных документах применение различных субсидий может снизить экономическую нагрузку на реализацию таких производственных комплексов, что приведет к более быстрому введению их в эксплуатацию и позволит занять существенное количество рыночных ниш газохимической продукции. Это даст возможность получить лидирующие позиции в технологическом (обеспечить собственными передовыми технологиями производственные комплексы) и продуктовом (обеспечить широкий перечень продукции в требуемых объемах) направлениях.
Окислительная конверсия природного газа может стать основой современных водородных технологий. Данный уровень развития окислительной конверсии природного газа может технически оправданно обеспечить низкоуглеродность продукции.
Для достижения диверсификации производства и адаптации к глобальным рыночным изменениям целесообразно реализовать гибкий технологический подход, при котором мощность производства синтез-газа позволяет в обоснованных объемах производить аммиак и метанол. В случае благоприятной рыночной конъюнктуры должна быть обеспечена возможность увеличения производства одного продукта при снижении производства другого. На последующих стадиях переработки около половины производимой продукции должно подвергаться переделу вплоть до производства конечной потребляемой продукции газохимии.
Желательно, чтобы при этом соблюдалось деление на несколько направлений передела. Так, половину производимого метанола можно перерабатывать в уксусную кислоту и формальдегид, половину уксусной кислоты — в уксусный ангидрид и метилацетат и так далее. Именно такой подход при тонкой настройке и гибкой динамической оптимизации газохимического производства позволит сформировать оптимальную продуктовую корзину. Строительство мегатоннажного производства с доступным сырьем, хорошим экспортным потенциалом и возможностью длительного подземного хранения больших объемов углекислого газа станет основой для конкурентного преимущества газохимической продукции на горизонте 30–50 лет.
Использованные источники
1. Transforming industrial processes through digitalisation. Technology report 13 November 2020 // The International Energy Agency. URL: https://www.iea.org/articles/transforming-industrial-processes-through-digitalisation.
2. Ласкорин Б. Н., Барский Л. А., Персиц В. З. Безотходная технология переработки минерального сырья. Москва: Недра, 1984. 332 с.
3. BASF и Sinopec расширили свой химический комплекс в Китае // Информационно-аналитический центр Rupec.
URL: https://rupec.ru/news/23797/.
4. The Observatory of Economic Complexity: сайт. URL: https://oec.world.
5. Blas J. Europe’s Petrochemical Industry Is Heading for Death Row // Информационное агентство Bloomberg. URL: https://www.bloomberg.com/opinion/articles/2023-11-20/europe-s-petrochemical-industry-is-heading-for-death-row.
6. Globaldata: сайт. URL: https://www.globaldata.com/.
7. В 2021 году роста выпуск метанола в мире увеличился на 8,2 % и достиг 117,7 млн т // Информационное агентство РБК. URL: https://marketing.rbc.ru/articles/13650/.
8. Methanol as a marine fuel. Advantages and limitations // Институт Oeko.
URL: https://www.oeko.de/fileadmin/oekodoc/Methanol-as-a-marine-fuel.pdf.
9. Scaling Up Hydrogen: The Case for Low-Carbon Methanol // Информационное агентство Bloomberg. URL: https://assets.bbhub.io/media/sites/25/2024/06/BNEF-Methanol-Report_to-publish.pdf.
10. Yara curtails production due to increased natural gas prices // Химическая компания Yara International. URL: https://www.yara.com/corporate-releases/yara-curtails-production-due-to-increased-natural-gas-prices/.
11. Hungary’s only fertilizer producer shuts down after 93 years // Agroberichten Buitenland. URL: https://www.agroberichtenbuitenland.nl/actueel/nieuws/2023/11/17/hungary-fertilizer-company-shutdown.
12. Аксютин О. Е. Стратегия «Газпрома»: точки роста спроса на газ // Корпоративный журнал ПАО «Газпром». 2024. № 1–2. С. 6–13.
13. Европа перестает выпускать удобрения // Коммерсант. URL: https://www.kommersant.ru/
doc/5526650.
14. Крупнейший немецкий химический концерн BASF останавливает часть производства аммиака // Информационный ресурс BFM.ru. URL: https://www.bfm.ru/news/519877.
15. Завод Achema в Литве остановит производство аммиака. Не выдержал конкуренции // Деловой Петербург.
URL: https://www.dp.ru/a/2025/03/26/zavod-achema-v-litve-ostanovit.
16. В Великобритании закрылся один из крупнейших заводов азотных удобрений // Информационное агентство РБК. URL: https://www.rbc.ru/rbcfreenews/62a2d2cf9a7947d0372e6262.
17. Production of ammonia in Russia from 2014 to 2023 // Компания Statista. URL: https://www.statista.com/statistics/1316104/russia-ammonia-production.
18. О промышленном производстве в 2022 году // Росстат. URL: https://rosstat.gov.ru/storage/mediabank/11_01-02-2023.html.
19. EU: Russia’s new dependency is urea. Urea has replaced natural gas as an element of dependence on Russian imports // Pricepedia. URL: https://www.pricepedia.it/en/magazine/article/2024/07/23/eu-russias-new-dependency-is-urea.
20. В 2021 году роста выпуск метанола в мире увеличился на 8,2 % и достиг 117,7 млн т // Информационное агентство РБК. URL: https://marketing.rbc.ru/articles/13650/.
21. Нидерланды | Импорт и экспорт | Весь мир | Метанол (спирт метиловый) | Стоимость (долл. США) и изменение стоимости, г/г (%) | 2012–2023 // TrendEconomy. URL: https://trendeconomy.ru/data/h2/Netherlands/290511.
22. Nutrien 2024 factbook. URL: https://cdn.sanity.io/files/ixv7nalm/production/ec6bd3da8ad9ffc6146dce3fb8aa8bdc0fdae2e9.pdf.
23. The CRU Fertilizer Market Perspective The view and analysis behind the short-term forecasts January 2023 // CRU Group. URL: https://www.crugroup.com/en/communities/thought-leadership/2022/cru-fertilizers-top-ten-calls-of-2023/.
24. World Population Prospects 2022. United Nations, DESA, Population division. URL: http://population.un.org/wpp/.
25. Мировая аммиачная промышленность: анализ современного состояния и прогноз развития // Деловой журнал «Нефтегаз.ру». URL: https://magazine.neftegaz.ru/articles/ekonomika/795294-mirovaya-ammiachnaya promyshlennost-analiz-sovremennogo-sostoyaniya-i-prognoz-razvitiya-/.
26. Биотопливо: новые технологии для российского рынка // ИА «ПортНьюс». URL: https://portnews.ru/comments/3624/.
27. Гриффитс С., Уратани Дж. Низкоуглеродное топливо на основе аммиака // 3-й ежегодный доклад Ассоциации «Глобальная энергия». С. 4–19.
28. OVERVIEW. Nutrien.
URL: https://nutrien-prod-asset.s3.us-east-2.amazonaws.com/s3fs-public/uploads/2022-06/Nutrien%202022%20Fact%20Book.pdf.
29. Ammonia Technology Roadmap. Towards more sustainable nitrogen fertilizer production. International energy agency Typeset in France by IEA — October 2021. URL: https://www.iea.org/reports/ammonia-technology-roadmap.
30. Marine UHMWPE Pipe. URL: https://david-tech.en.made-in-china.com/product/HCfmAIEYIBcU/China-Marine-Ultra-High-Molecular-Weight-Polyethylene-UHMWPE-Pipe.html.
31. Blue hydrogen. Meet mega-scale challenges with mega-scale solutions. Topsoe. URL: https://www.topsoe.com/blue-hydrogen.
32. Blue Ammonia. Towards a sustainable, reduced carbon economy. KBR. URL: https://www.kbr.com/.
33. Linde: сайт. URL: https://www.linde-engineering.com/en/process-plants/hydrogen_
and_synthesis_gas_plants/gas_generation/tandem_reforming/index.html.
34. Matteo Masanti. Reducing the carbon footprint of ammonia as low carbon energy carrier. Casale. AIChE. Orlando 2019. URL: https://ammoniaenergy.org/presentations/reducing-the-carbon-footprint-of-ammonia-as-green-energy-carrier/.
35. Thyssenkrupp Uhde to build world-scale Blue Ammonia plant in Qatar Udhe Tyssen Krupp. URL: https://www.thyssenkrupp.com/en/newsroom/press-releases/pressdetailpage/thyssenkrupp-uhde-to-build-world-scale-blue-ammonia-plant-in-qatar-138369/.