

Николай ШВЕЦ
Заведующий кафедрой мировой электроэнергетики Международного института энергетической политики
и дипломатии Московского государственного института международных отношений (университета) Министерства иностранных дел Российской Федерации (МГИМО),
д. э. н., профессор
E-mail: Electro@inno.mgimo.ru
Аэлита ГУТИЕВА
Преподаватель кафедры английского языка Московского государственного института международных отношений (университета) Министерства иностранных дел Российской Федерации (МГИМО)
E-mail: Aelita.gutieva@mail.ru
Метаданные научной публикации
УДК 339.5
DOI 10.46920/2409-5516_2026_9224_78
EDN ASZATQ
О развитии экспортной структуры бизнеса
нефтегазовых компаний
в условиях геополитической нестабильности
On the Development
of the Export Structure
of Oil and Gas Companies under Conditions of Geopolitical
Instability
Николай ШВЕЦ
Заведующий кафедрой мировой электроэнергетики Международного института энергетической политики
и дипломатии Московского государственного института международных отношений (университета) Министерства иностранных дел Российской Федерации (МГИМО),
д. э. н., профессор
E-mail: Electro@inno.mgimo.ru
Nikolay SHVETS
Head of the Department of Global Electric Power Engineering, Moscow State Institute
of International Relations (University) of Ministry of Foreign Affairs of Russian Federation (MGIMO),
Doctor of Economics, Professor
E-mail: Electro@inno.mgimo.ru
Аэлита ГУТИЕВА
Преподаватель кафедры английского языка Московского государственного института международных отношений (университета) Министерства иностранных дел Российской Федерации (МГИМО)
E-mail: Aelita.gutieva@mail.ru
Aelita GUTIEVA
Lecturer, Department of English Language No. 4, Moscow State Institute of International Relations (University) of Ministry of Foreign Affairs
of Russian Federation (MGIMO)
E-mail: Aelita.gutieva@mail.ru
Аннотация. Анализ формирования и развития экспортной структуры бизнеса нефтегазовых компаний в условиях геополитической нестабильности становится неизбежным и необходимым для стабилизации положения топливно-энергетической отрасли в целом. Применены общенаучные методы исследования: анализ, синтез. Установлено, что геополитическая нестабильность оказывает существенное влияние на структуру экспортной деятельности нефтегазовых компаний, обусловливая необходимость диверсификации экспортных рынков, развития альтернативных логистических маршрутов и совершенствования механизмов международных расчетов. Выявлено усиление роли азиатских рынков в структуре экспорта углеводородов, расширение использования национальных валют при осуществлении внешнеторговых операций, а также развитие новых инфраструктурных и транспортных проектов. Определено, что трансформация экспортной структуры бизнеса сопровождается изменением географических приоритетов поставок и формированием новых моделей международного энергетического сотрудничества.
Установлено, что развитие экспортной структуры нефтегазовых компаний в условиях геополитической нестабильности связано с повышением гибкости экспортной политики, расширением сотрудничества с новыми торгово-экономическими партнерами и снижением зависимости от традиционных рынков сбыта.
Ключевые слова: нефтегазовые компании, экспортная структура бизнеса, геополитическая нестабильность, экспортная стратегия, внешнеэкономическая деятельность
Abstract. An analysis of the formation and development of the export structure of oil and gas companies under conditions of geopolitical instability has become essential for stability of the fuel and energy industry as a whole. The study employs general scientific research methods, specifically analysis and synthesis. The findings demonstrate that geopolitical instability has a substantial impact on the structure of oil and gas companies’ export activities, thereby necessitating the diversification of export markets, the development of alternative logistics routes, and the enhancement of international settlement mechanisms. The study identifies the increasing importance of Asian markets within the geographical structure of hydrocarbon exports, the wider use of national currencies in foreign trade transactions, and the implementation of new infrastructure and transport projects. It is further established that the transformation of companies’ export structures is accompanied by shifts in the geographical priorities of export deliveries and the emergence of new models of international energy cooperation.
The findings also indicate that the development of the export structure of oil and gas companies under conditions of geopolitical instability is associated with greater flexibility in export policy, the expansion of cooperation with new trade and economic partners, and a reduction in dependence on traditional export markets.
Keywords: oil and gas companies, export structure, geopolitical instability, export strategy, foreign economic activity
Введение
На протяжении последних двух десятилетий экспортная деятельность нефтегазовых компаний развивается под воздействием возрастающей волатильности мировой экономической и политической среды. Мировой финансовый кризис 2008–2009 годов, введение санкционных ограничений в отношении России начиная с 2014 года, пандемия COVID-19 в 2020 году, а также масштабные изменения геополитической обстановки после 2022 года оказали существенное влияние на глобальные энергетические рынки, направления международной торговли углеводородами и экспортные стратегии компаний нефтегазового сектора.
В настоящем исследовании геополитическая нестабильность определяется как состояние системы международных отношений, характеризующееся высокой степенью неопределенности, изменением геополитического баланса сил и усилением политико-экономических противоречий между государствами, оказывающее существенное влияние на условия функционирования мировой экономики, международной торговли и осуществления внешнеэкономической деятельности1.
Нефтегазовые компании занимают ключевое место в мировой экономике, обеспечивая значительную часть международной торговли энергоресурсами и формируя существенную долю экспортных доходов стран – экспортеров углеводородов. Высокая капиталоемкость проектов, длительные инвестиционные циклы, зависимость от мировой конъюнктуры сырьевых рынков и развитой транспортно-логистической инфраструктуры обусловливают особую чувствительность нефтегазового бизнеса к изменениям внешнеэкономической среды и геополитическим рискам.
Экспортная деятельность традиционно выступает важнейшим источником формирования доходов нефтегазовых компаний, определяя их инвестиционные возможности, конкурентоспособность и устойчивость к внешним шокам. В связи с этим особую актуальность приобретает исследование факторов формирования экспортной структуры бизнеса и направлений ее развития в условиях современных геоэкономических изменений.
Несмотря на значительное количество исследований, посвященных вопросам внешнеэкономической деятельности предприятий топливно-энергетического комплекса, проблемы формирования и развития экспортной структуры бизнеса нефтегазовых компаний в условиях современных геополитических вызовов требуют дальнейшего изучения.
Информационную базу исследования составили статистические данные нефтегазовых компаний, Министерства энергетики Российской Федерации, Федеральной службы государственной статистики, материалы международных аналитических агентств, а также научные публикации отечественных и зарубежных авторов по вопросам формирования и развития экспортной структуры предприятий нефтегазового комплекса.
В ходе исследования были использованы методы сравнительного, системного и экономического анализа, методы обобщения и группировки данных, а также элементы прогнозного анализа, позволившие оценить основные направления трансформации экспортной структуры компаний ТЭК в современных условиях.
Особенности формирования экспортной структуры бизнеса нефтегазовых компаний
Для России ТЭК традиционно остается одним из важнейших источников экспортных доходов и валютных поступлений. При этом государственная политика ориентирована как на развитие несырьевого неэнергетического экспорта, так и на сохранение и укрепление позиций страны на мировых рынках нефти, природного газа и сжиженного природного газа. Реализация данных задач предполагает не только увеличение объемов производства и расширение присутствия на зарубежных рынках, но и развитие экспортной инфраструктуры, включая трубопроводные системы, морские терминалы, мощности по производству и перевалке СПГ, а также международные транспортно-логистические коридоры.
Однако сегодня страна сталкивается с рыночными, транзитными, экономическими и информационными рисками – последствиями политизации мировой энергетики. Уход от традиционных экспортных моделей, введение механизма «потолка цен» на российскую нефть и ограничение доступа к западным рынкам стали ключевыми вызовами для российских нефтегазовых компаний. Данные изменения не только нарушили привычные транспортно-логистические цепочки, но и повлияли на формирование экспортной структуры бизнеса нефтегазовых компаний, требуя поиска новых подходов к обеспечению поставок и выстраиванию новых стратегий сбыта.
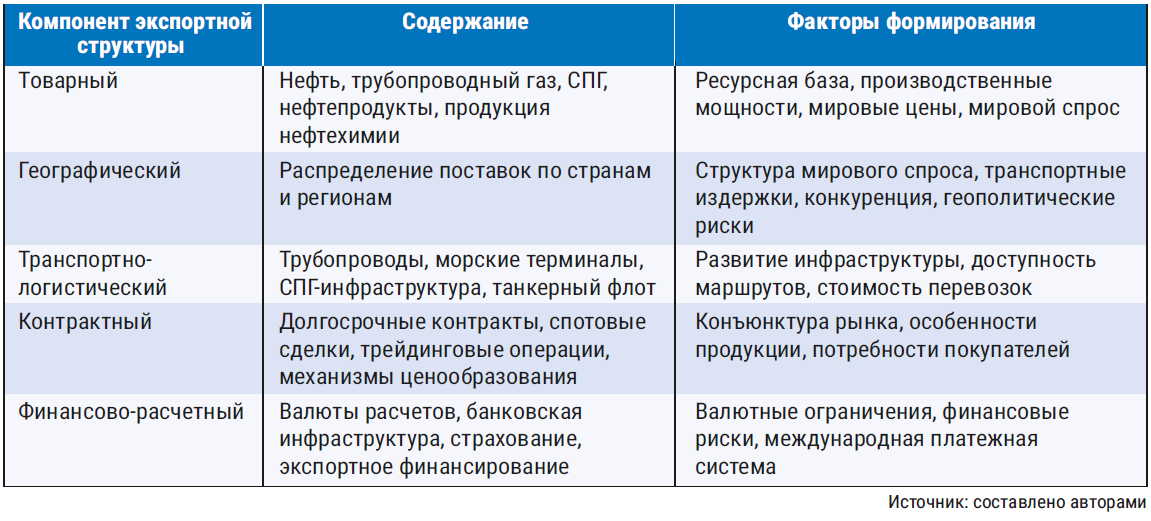
Для начала стоит отметить, что под экспортной структурой бизнеса нефтегазовой компании понимается совокупность товарных, географических, транспортно-логистических, контрактных и финансово-расчетных характеристик экспортной деятельности компании (табл. 1).
Экспортные бизнес-модели российских нефтегазовых компаний на протяжении последних 20 лет функционировали в рамках отлаженной структуры: добыча, транспортировка и последующий сбыт через западные каналы. Например, швейцарские трейдеры искали покупателей, греческие судовладельцы налаживали транспортировку, а британские страховые компании обеспечивали надежное покрытие рисков [1].
Западноевропейские санкции оказали влияние не только на прямые поставки нефти, но и на всю сопутствующую инфраструктуру, включая логистику, страхование, фрахт и трейдинг. Принцип «потолка цен», введенный в декабре 2022 года для морских поставок российской нефти, дополнительно ограничил возможности традиционного экспорта.
В результате Россия лишилась своего основного рынка сбыта – Европы, которая на протяжении многих лет обеспечивала стабильный спрос благодаря емкому рынку и короткому транспортному плечу.
Трансформация экспорта нефтегазовых компаний под воздействием геополитических факторов
Ограничения, введенные в 2014-м и усиленные в 2022 году и далее, были нацелены на снижение валютной выручки России от экспорта энергоносителей. Традиционно экспорт нефти из стран СНГ, включая Россию, осуществлялся по двум основным направлениям – в страны ЕС и АТР. Уже в 2024 году на страны АТР приходилось около 60 % совокупного экспорта нефти из государств СНГ, тогда как доля европейского направления составляла порядка 33 %. Для сравнения: например, в 2019 году около 70 % нефтяного экспорта стран СНГ было ориентировано преимущественно на рынок ЕС [2].
Поскольку нефтегазовый экспорт остается одним из важнейших источников валютной выручки России, его существенное сокращение могло негативно повлиять на социально-экономическую устойчивость страны. Постепенное введение санкций и наличие значительных экономических стимулов способствовали формированию механизмов их обхода, среди которых ключевое значение приобрело использование теневого флота. До 2022 года основные судоходные, страховые и платежные агенты в основном базировались в западных юрисдикциях. Однако после шокового состояния в отрасли большинство из них покинули российский рынок.
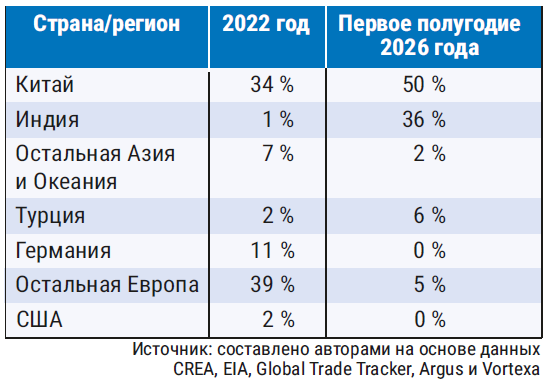
Таким образом, российские компании обратили свое внимание на агентов из стран Ближнего Востока и Восточной Азии. Значительно выросла доля посредников из ОАЭ, Турции, Китая и Индии. Данный процесс положил начало реструктуризации международной логистики, сопровождавшейся смещением ее центра с Запада на Восток [3]. Поскольку теневой флот позволил России продолжить экспорт, наиболее значимым влиянием на международные рынки стало смещение нефтяных потоков из России в сторону Азии вместо Европы. Анализ данных, представленных в таблице 2, позволяет сделать вывод о том, что структура экспорта существенно изменилась в период между 2022 годом и первым полугодием 2026-го.
Если ранее значительная часть нефтяных потоков направлялась, например, по маршруту Черное море – Европа, то после переориентации экспорта более актуальными стали маршруты Черное море – Индия и другие азиатские направления. Более длинный маршрут означает больший расход времени на одну поставку для одного танкера, а значит, для сохранения прежнего объема экспорта требуется большее количество судов. Исходя из вышеизложенного, заметный рост спроса наблюдается как на первичном, так и на вторичном рынках танкеров.
В российском торговом флоте создали целый набор инструментов, позволяющий избегать международного регулирования. К ним относятся: отключение автоматической идентификационной системы (AIS)2, технология подмены данных (спуфинг), перегрузки с судна на судно (STS), а также практика смены флага. В результате клубы взаимного страхования ответственности судовладельцев (P&I clubs) требуют усиленной процедуры должной осмотрительности в отношении подобных операций, особенно в регионах с повышенными рисками подсанкционной торговли [4]. Это приводит к увеличению инфраструктурных издержек портов, соблюдающих санкционные и регуляторные требования, что может усиливать инфляцию издержек в странах, которые ввели санкции.
В последние годы формировались благоприятные предпосылки для дальнейшего развития российского экспорта по индийскому направлению.
Стоит отметить, что энергетическое взаимодействие России и Индии обладает потенциалом трансформации в своеобразный «энергетический мост», выходящий за рамки традиционных поставок энергоносителей. Долгосрочная перспектива сотрудничества включает участие Индии в проектах по освоению Арктики, развитию Северного морского пути и инициативы «Арктик СПГ 2»3, что соответствует стратегическому курсу обеих стран на диверсификацию энергетических маршрутов и источников [5].
Несмотря на позитивные аспекты партнерства России и Индии, США продолжают оказывать существенное влияние на их взаимодействие в энергетической сфере. Например, введение второй фазы американских ценовых ограничений в конце 2023 года привело к временному отказу Индии принимать ряд российских нефтяных танкеров, что вынудило направить поставки в Китай. Сохраняющаяся проблема расчетов в неконвертируемых рупиях также отражает влияние американского фактора: индийские банки опасаются отключения от системы SWIFT при прямых расчетах с Россией.
Так, в октябре 2025 года США ввели санкции против компаний «ЛУКОЙЛ» и «Роснефть»4, на долю которых приходилось более 50 % российского экспорта нефти морским путем. Однако Индия заявляет, что готова сотрудничать с другими компаниями, не оказавшимися под санкциями5.
В контексте трансформации экспортной структуры бизнеса нефтегазовых компаний одним из наиболее существенных факторов риска для российского экспорта стало усиление угроз, связанных с функционированием экспортной инфраструктуры, включая нефтеналивные терминалы. Обострение геополитической ситуации на Ближнем Востоке, сопровождающееся рисками ограничения судоходства через Ормузский пролив и ростом мировых цен на энергоресурсы, одновременно усилило стремление ряда государств, поддерживающих санкционную политику в отношении России, ограничить возможности российского нефтегазового сектора по использованию благоприятной ценовой конъюнктуры мирового рынка. В этих условиях возрастает вероятность сокращения экспортных поставок нефти и нефтепродуктов, что может обусловить необходимость снижения объемов добычи углеводородного сырья. Подобное развитие событий способно оказать негативное влияние на формирование нефтегазовых доходов государства, поскольку поступления по налогу на добычу полезных ископаемых напрямую зависят от объемов добычи.
Особое значение в рассматриваемых условиях приобретает Китай как второй по значимости внешнеторговый партнер России и один из крупнейших мировых импортеров энергоресурсов. До возникновения рисков, связанных с возможным ограничением судоходства через Ормузский пролив, значительная часть импорта СПГ в Китай обеспечивалась поставками из стран Ближнего Востока, прежде всего из Катара. Аналогичная ситуация наблюдалась и в отношении импорта нефти. Одним из ключевых поставщиков нефти для КНР являлся Иран, объем экспортных поставок которого составлял около 2 млн баррелей в сутки. Вместе с тем обострение военно-политической ситуации на Ближнем Востоке, включая военные действия США в отношении Ирана, а также сохраняющиеся ограничения, затрагивающие нефтяной сектор Венесуэлы, привели к сокращению доступных для китайского рынка объемов нефти и усилению ценовой волатильности на мировом рынке.
В долгосрочной перспективе указанные изменения могут способствовать переориентации Китая на поставщиков энергоресурсов, обеспечивающих более высокий уровень надежности и предсказуемости поставок в условиях сохраняющейся геополитической нестабильности. В этой связи возрастает стратегическое значение России как одного из ключевых поставщиков нефти и природного газа для китайского рынка. Поставки российских энергоресурсов по северному направлению характеризуются меньшей зависимостью от рисков, связанных с нестабильностью морских транспортных маршрутов, что повышает их надежность с точки зрения обеспечения энергетической безопасности КНР. Сложившиеся обстоятельства создают дополнительные предпосылки не только для сохранения Россией статуса одного из крупнейших поставщиков нефти в Китай, но и для дальнейшего расширения российско-китайского энергетического сотрудничества, способствуя трансформации экспортной структуры российского нефтегазового бизнеса в восточном направлении [6].
Формирование новых главных центров спроса на российские углеводороды, прежде всего Китая и Индии, и развитие альтернативных механизмов транспортировки и международных расчетов обусловили необходимость адаптации экспортных стратегий крупнейших российских нефтегазовых компаний к новым условиям функционирования мирового энергетического рынка. Основные направления трансформации экспортной структуры бизнеса крупнейших российских нефтегазовых компаний представлены в таблице 3.
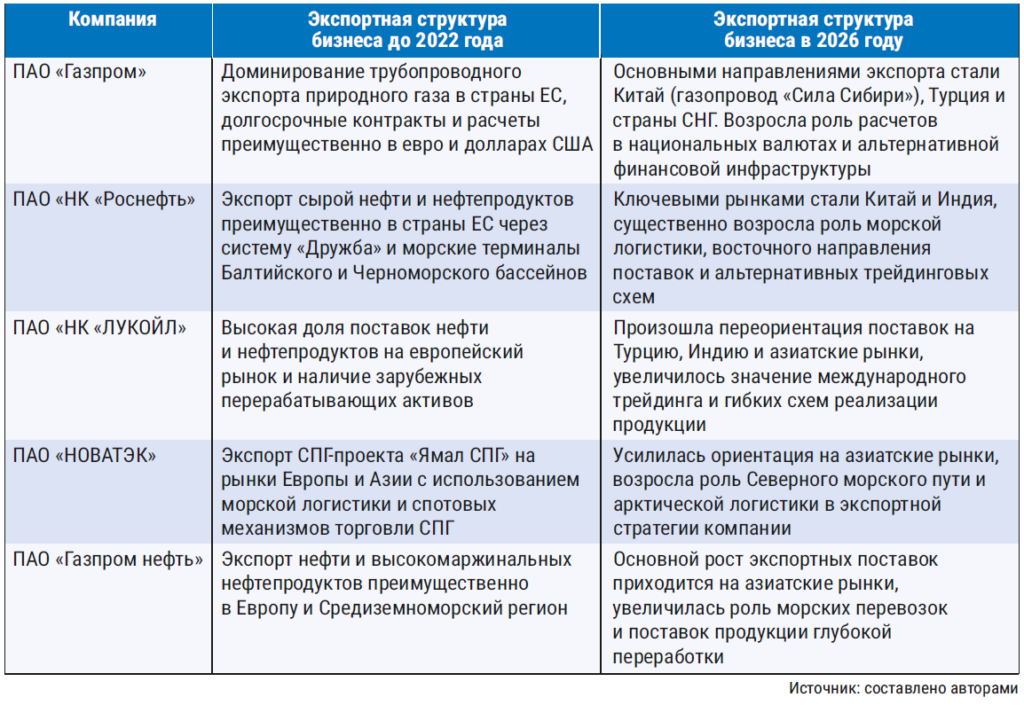
Анализ представленных данных позволяет сделать вывод о том, что влияние геополитической нестабильности на экспортную деятельность российских нефтегазовых компаний носило неоднородный характер и во многом определялось особенностями их бизнес-моделей и экспортной специализации. Наиболее существенные изменения затронули компании, ориентированные на трубопроводный экспорт природного газа и традиционно зависевшие от европейского рынка. В то же время нефтяные компании и производители СПГ продемонстрировали более высокую устойчивость к внешним вызовам благодаря возможности использования морской логистики, диверсификации экспортных маршрутов и переориентации поставок на альтернативные рынки.
Оценка перспектив развития экспорта нефтегазовых компаний в современных геоэкономических условиях
Анализ структуры экспортных поставок российских ископаемых видов топлива по основным импортирующим регионам позволяет сделать вывод о завершении переориентации значительной части экспортных потоков на азиатские рынки. Данные, представленные на рисунке 1, свидетельствуют о том, что в апреле 2026 года Китай и Индия обеспечивали основную часть экспортной выручки от реализации российских энергоносителей, тогда как европейское направление сохраняло значение преимущественно для поставок природного газа и СПГ. Вместе с тем различия в товарной структуре экспорта свидетельствуют о формировании новых моделей внешнеэкономической деятельности российских нефтегазовых компаний, ориентированных на диверсификацию экспортных рынков, транспортных маршрутов и каналов реализации отдельных видов углеводородной продукции.
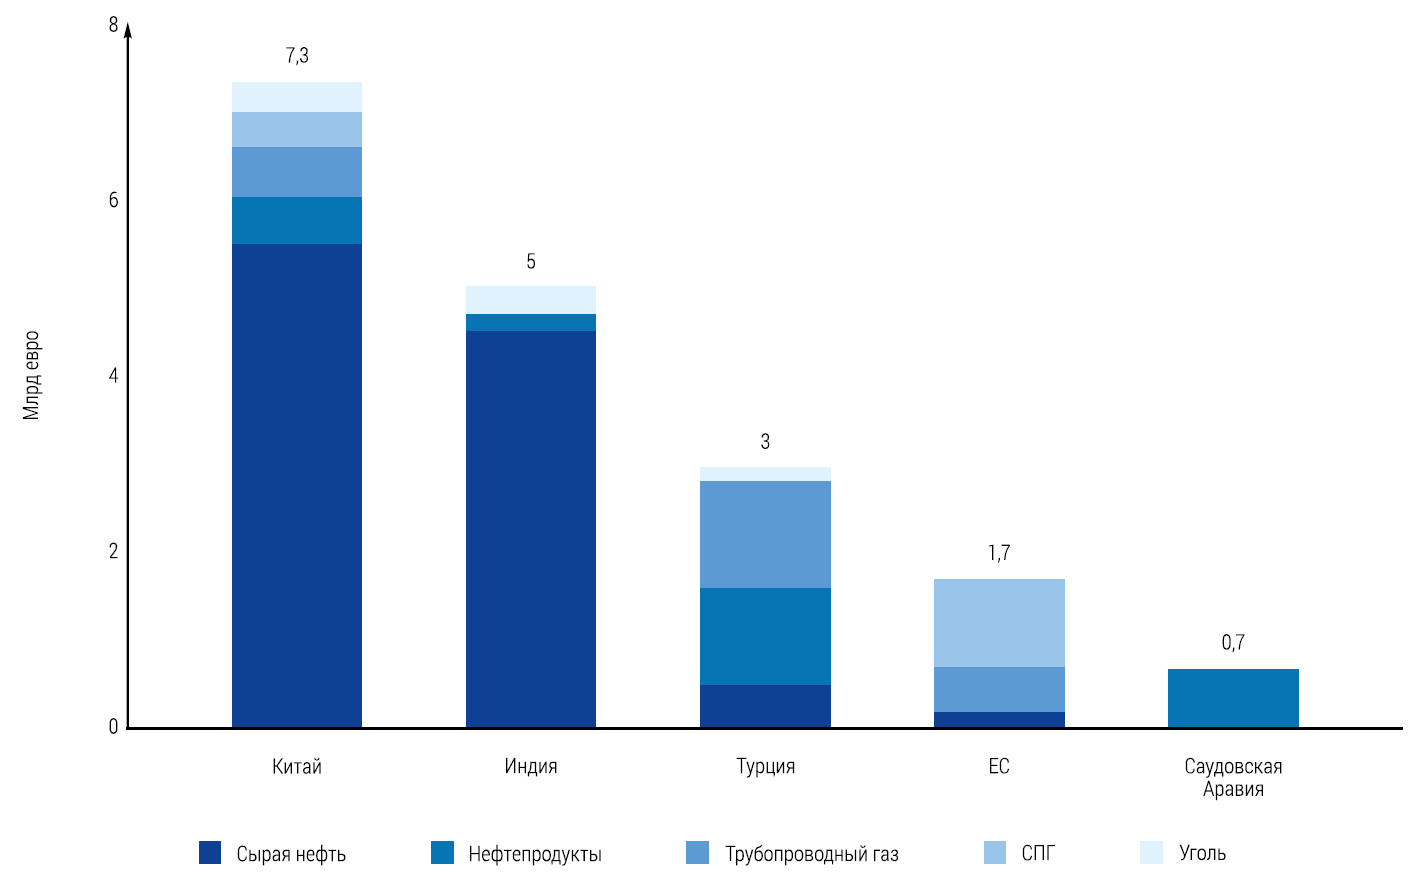
Источник: составлено авторами на основе данных CREA
Несмотря на завершение активной фазы перестройки экспортных потоков, процессы трансформации экспортной структуры бизнеса нефтегазовых компаний продолжаются и в настоящее время. В современных геоэкономических условиях дальнейшее развитие экспортной деятельности компаний будет определяться изменением структуры мирового спроса на энергоресурсы, развитием новых логистических маршрутов и формированием альтернативной финансово-расчетной инфраструктуры.
В таком случае одним из ключевых направлений является расширение использования национальных валют при осуществлении внешнеторговых операций, что позволяет снизить зависимость от традиционной международной финансовой инфраструктуры и минимизировать валютные и санкционные риски [7].
Осенью 2024 года в рамках «Российской энергетической недели» прошла ежегодная встреча платформы энергетических исследований стран БРИКС. Ее участники отметили, что эволюция энергетики должна быть справедливой, чтобы все могли получить выгоду от перемен6. В частности, речь идет о дедолларизации международной торговли энергоресурсами, создании новых механизмов ценообразования, достижении подлинного технологического суверенитета [8].
Исходя из вышеупомянутого, все большую актуальность приобретает проведение расчетов в национальных валютах по следующим причинам: общая доля стран БРИКС в мировом экспорте составляет 29,3 % и продолжает расти, что благоприятно для продвижения национальных валют; расширение блока БРИКС+ формирует новую геоэкономическую реальность с совокупным ВВП, превышающим показатели G7; для России вопросы снижения зависимости от доллара приобретают стратегическое значение [9]. Более того, дедолларизация носит так называемый «ползучий» характер и ускоряется под влиянием геополитических шоков. При этом ключевым фактором успеха является развитие инфраструктуры расчетов в национальных валютах, в частности системы CIPS для юаня.
Еще в 2024 году министр иностранных дел России С. В. Лавров отметил, что более 90 % взаимных расчетов между двумя странами уже осуществляется в рублях и юанях, что свидетельствует о практически завершившейся дедолларизации российско-китайских торгово-экономических отношений7. В свою очередь, министр финансов России А. Г. Силуанов в ходе XI Российско-китайского финансового диалога в Пекине в 2025 году заявил, что доля расчетов в национальных валютах достигла 99,1 %, а расчеты в долларах и евро фактически утратили свое значение во взаимной торговле двух государств8. Данная тенденция особенно значима для нефтегазового сектора, являющегося основой российского экспорта в Китай. Динамика перехода России и Китая на использование национальных валют во взаимной торговле представлена на рисунке 2.
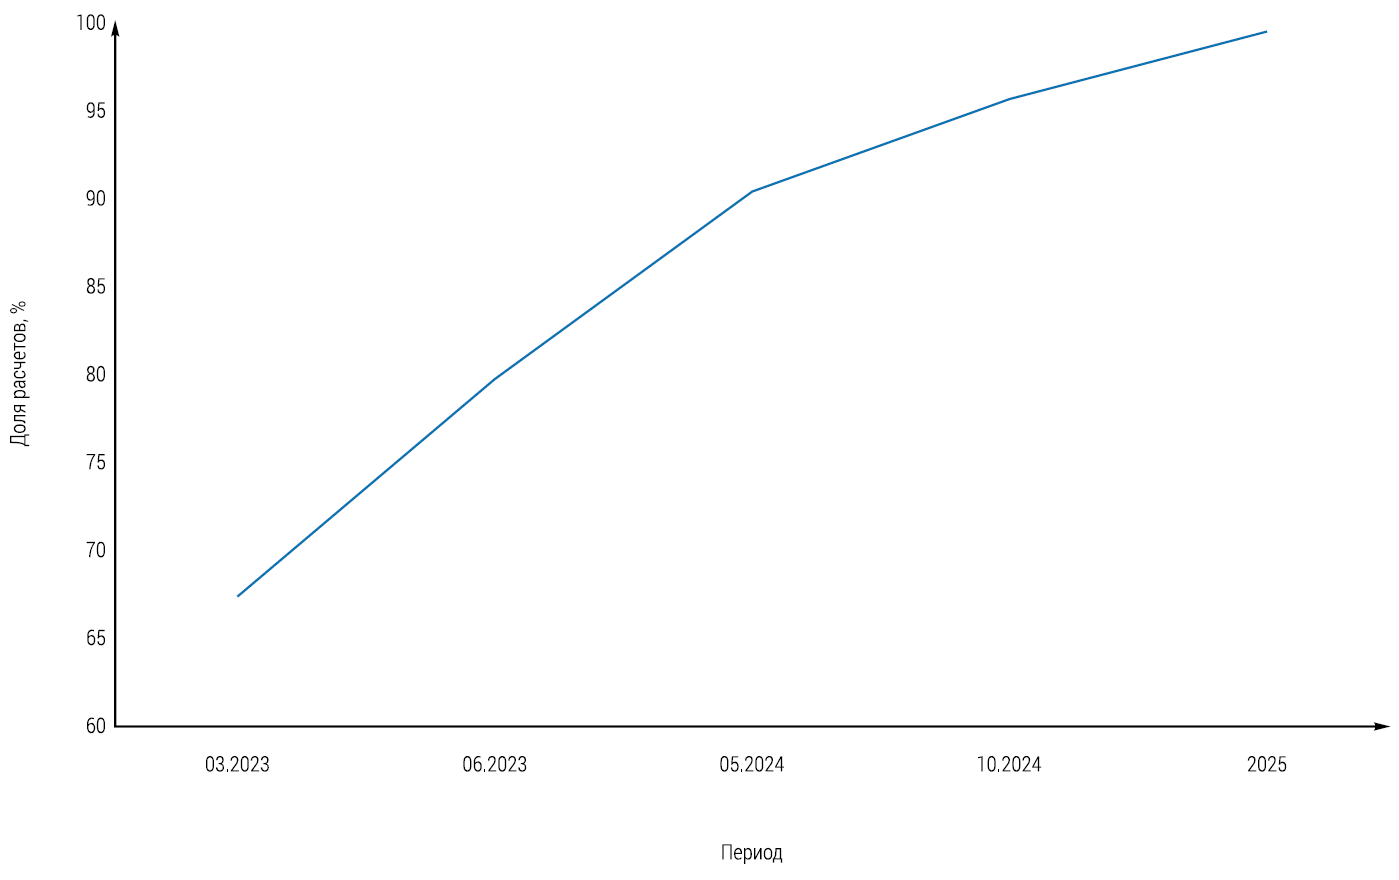
Источник: составлено авторами по данным официального сайта Президента Российской Федерации.
URL: https://kremlin.ru/events/president/news/70748
Основным препятствием на пути к достижению процесса дедолларизации может стать то, что национальные валюты стран БРИКС пока менее ликвидны и более волатильны, чем доллар. Рупия и рубль пока не могут полностью заменить доллар в крупных международных сделках в силу низкого товарного оборота.
Необходимо также отметить, что в рамках БРИКС продолжается обсуждение создания собственной платежной инфраструктуры и цифровых клиринговых механизмов, основанных на использовании национальных валют стран-участниц9. По оценкам экспертов, отдельные элементы подобной системы могут быть реализованы уже в ближайшие годы, что способствует развитию взаимной торговли и расширению использования национальных валют в международных расчетах.
Далее, делая акцент на перспективах развития экспортной структуры бизнеса нефтегазовых компаний в текущей геополитической обстановке, стоит уделить внимание возрастающему значению альтернативных транспортных маршрутов, позволяющих обеспечивать устойчивость поставок и снижать зависимость от традиционных логистических направлений. Одним из ключевых элементов такой инфраструктуры выступает Северный морской путь, проходящий вдоль арктического побережья России и соединяющий европейскую часть страны с рынками АТР [10].
Развитие судоходства по данному маршруту связано как с экономическими, так и с географическими преимуществами, а сокращение транспортного плеча способствует снижению времени доставки грузов и уменьшению затрат на морскую логистику.
Особое значение использование СМП имеет для экспорта российских энергоресурсов, включая нефть, нефтепродукты и СПГ. Одним из ключевых драйверов развития арктического судоходства стал ввод в эксплуатацию проекта «Ямал СПГ», который сформировал регулярные грузопотоки СПГ из арктических терминалов на мировые рынки. По данным Росстата, в 2024 году в России произведено 34,7 млн тонн СПГ, из которых «Ямал СПГ» произвел более 21 млн тонн10. Общий объем экспорта увеличивается с каждым годом даже в условиях санкционного давления. Реализация данного проекта привела к формированию специализированного флота газовозов ледового класса, способных осуществлять транспортировку СПГ в условиях арктических морей.
B перспективе значительную роль в развитии грузопотока по СМП может сыграть проект «Арктик СПГ 2» с производственной мощностью в 19,8 млн тонн в год, который предусматривает создание дополнительных мощностей по производству СПГ и рост объемов его экспорта11. Успешно минуя санкции, добыча летом 2025 года достигла 15–25 млн м3/сут. Реализация подобных проектов способствует формированию устойчивой транспортной системы поставок энергоресурсов через арктический регион.
СМП также используется для перевозки нефти и нефтепродуктов, добываемых как в арктических регионах России, так и в других нефтедобывающих регионах страны. Использование данного маршрута позволяет оптимизировать логистику поставок энергоресурсов на рынки стран Азии, что приобретает особое значение в условиях изменения географии мировой торговли после 2022 года.
В последние годы реализуется масштабный комплекс мероприятий, включающий модернизацию арктических портов, строительство новых терминалов для перевалки сырья, а также развитие современной системы навигационного и гидрометеорологического обеспечения судоходства.
Одним из важнейших элементов инфраструктурного развития Арктической зоны выступает создание специализированного флота судов ледового класса, включая танкеры и газовозы, предназначенные для эксплуатации в сложных ледовых условиях арктических морей. Не менее значимым фактором является развитие ледокольного флота. Россия обладает крупнейшей в мире группировкой атомных ледоколов, обеспечивающих проводку судов в условиях тяжелой ледовой обстановки и поддерживающих возможность круглогодичной навигации по трассе СМП. Ввод в эксплуатацию ледоколов нового поколения способствует увеличению объемов перевозок и расширению пропускной способности арктического транспортного коридора.
Рассматривая перспективы дальнейшего развития СМП, следует также отметить его возрастающее значение в формировании российских спотовых нефтяных хабов, прежде всего в морских портах Мурманск и Приморск. Сегодня Приморск уже выполняет функции одного из ключевых центров перевалки нефти марки Urals, представляющей собой смесь тяжелой высокосернистой нефти Урало-Поволжского региона и легкой малосернистой западносибирской нефти. А Мурманск выступает перевалочным узлом для арктических сортов нефти, добываемых на Приразломном (ARCO), Новопортовском (Novy Port) и Варандейском (Varandey Blend) месторождениях12.
Учитывая необходимость дальнейшего освоения арктических территорий, потенциальной реализации проекта строительства Мурманского нефтепровода, а также развития проекта «Восток Ойл» компании «Роснефть», значение Мурманского спотового хаба будет существенно возрастать [11]. Расширение сети спотовых площадок одновременно способствует усилению роли российских национальных ценовых бенчмарков на мировом рынке углеводородов.
Образование срочного рынка для определения ценовых индикаторов основных российских сортов нефти, включая Urals, ESPO и в перспективе Vostok Oil, снизит зависимость отечественного нефтяного ценообразования от западных ценовых агентств и иностранных эталонов Brent, Dubai и WTI. Развитие рынка производных финансовых инструментов создаст условия для повышения ликвидности российских бенчмарков, расширения круга участников торгов и укрепления позиций отечественных ценовых ориентиров, что будет способствовать повышению устойчивости и экономической независимости России [12].
Исходя из вышеизложенного, в среднесрочной перспективе можно ожидать дальнейшего укрепления позиций Китая, Индии и других государств АТР в структуре российского нефтегазового экспорта. Одновременно будет возрастать значение собственной транспортно-логистической, финансовой и биржевой инфраструктуры, обеспечивающей снижение зависимости от западных посредников и внешних ограничений.
В результате происходящих изменений экспортная модель российских нефтегазовых компаний постепенно трансформируется от преимущественно европейской и доллароориентированной системы поставок к более диверсифицированной и устойчивой структуре, основанной на расширении присутствия на азиатских рынках, использовании альтернативных маршрутов транспортировки и повышении экономического суверенитета России.
Заключение
Проведенное исследование позволило выявить направления развития экспортной структуры бизнеса нефтегазовых компаний в условиях геополитической нестабильности. Установлено, что современный этап развития российского нефтегазового сектора характеризуется трансформацией экспортной структуры бизнеса нефтегазовых компаний под воздействием изменений мировой экономической и политической конъюнктуры. Формирование более диверсифицированной структуры экспортных поставок способствует повышению устойчивости российских компаний к внешним ограничениям и создает дополнительные возможности для сохранения их конкурентных позиций на мировом энергетическом рынке.
Установлено, что санкционные ограничения привели не к сокращению внешнеэкономической деятельности российских нефтегазовых компаний, а к ее структурной трансформации. Основными направлениями адаптации стали переориентация экспортных поставок на рынки стран Азии и Глобального Юга, расширение использования национальных валют во внешнеторговых расчетах, а также развитие альтернативной транспортно-логистической инфраструктуры, включая Северный морской путь. Выявлено, что важную роль в обеспечении устойчивости российского энергетического экспорта сыграли арктические проекты, развитие экспорта СПГ и формирование новых механизмов международного сотрудничества. Установлено, что важным направлением дальнейшего развития экспортной структуры является формирование национальных ценовых бенчмарков и развитие собственной инфраструктуры ценообразования, направленных на снижение зависимости российского нефтегазового сектора от зарубежных ценовых агентств и иностранных ценовых индикаторов.
Таким образом, проведенное исследование позволило установить, что основой формирования и развития экспортной структуры бизнеса нефтегазовых компаний в условиях геополитической нестабильности выступает их способность своевременно адаптировать географическую, товарную, логистическую и финансовую составляющие экспортной деятельности к изменениям внешней среды. Именно комплексная адаптация экспортной структуры обеспечивает сохранение устойчивости внешнеэкономической деятельности, повышение конкурентоспособности компаний и создает предпосылки для их долгосрочного развития в условиях изменения архитектуры мировых энергетических рынков.
1 Макроэкономическая нестабильность // Образовательный портал «Справочник». 28.04.2026. URL: https://spravochnick.
ru/mikro-makroekonomika/makroekonomicheskaya_nestabilnost.
2 International Maritime Organization. Addressing ship-to-ship oil transfers and tankers in the “dark fleet” // IMO. 04.04.2023.
URL: https://www.imo.org/en/MediaCentre/Pages/WhatsNew-1864.aspx.
3 Проект «Арктик СПГ 2»: официальный сайт. URL: https://arcticspg.ru.
4 США ввели санкции против «Роснефти» и «Лукойла» // РБК. 22.11.2025.
URL: https://www.rbc.ru/politics/22/10/2025/68f943f09a79471dc2da1d35.
5 Indian Oil navigates Russian crude sanctions // S&P Global. 04.11.2025. URL: https://www.spglobal.com/commodity-insights/
en/news-research/blog/crude-oil/110425-ctracker-india-oil russia-renewable-cop-30-asia-vlcc-freight-plam-oil.
6 Ежегодная встреча платформы энергетических исследований БРИКС // Официальный сайт «Российской энерге-
тической недели». URL: https://rusenergyweek.com/news/ezhegodnaja-vstrecha-platformy-energeticheskih-issledovanijstran-
briks.
7 Лавров С. В. Более 90 % взаимных расчетов России и Китая переведены в национальные валюты // Business FM
Санкт-Петербург. 22.04.2024. URL: https://bfmspb.ru/novosti/lavrov-bolee-90-vzaimnyix-raschetov-rf-i-knr-perevedenyi-vnaczionalnyie-
valyutyi.
8 Силуанов А. Г. Россия и Китай осуществляют 99,1 % торговых расчетов в рублях и юанях // ТАСС. 04.11.2025. URL:
https://tass.ru/ekonomika/25530697.
9 BRICS payment system: what experts say about possible mechanisms, functionality and timelines for its implementation
// TV BRICS. 20.03.2026. URL: https://tvbrics.com/en/news/brics-payment-system-what-experts-say-about-possible-
mechanisms-functionality-and-timelines-for-its-/.
10 Производство СПГ в Российской Федерации в 2024 г. составило 34,7 млн т по данным Росстата // Интерфакс.
05.02.2025. URL: https://www.interfax.ru/business/1006528.
11Проект «Арктик СПГ 2» предусматривает производственную мощность 19,8 млн т СПГ в год // Официальный
сайт проекта «Арктик СПГ 2». URL: https://arcticspg.ru.
12 U.S. Energy Information Administration. Country Analysis Brief: Russia. July 2025. URL: https://www.eia.gov/international/
content/analysis/countries_long/Russia/pdf/Russia%20CAB_2025.pdf.
Использованные источники
1. Абрамова А. Т. Нефтетрейдинг как элемент трансформации бизнес-моделей российских нефтегазовых компаний в условиях внешнеторговых ограничений // Экономика, предпринимательство и право. 2025. Т. 15, № 5. С. 3239–3254.
2. Сечин И. И. Мировой рынок нефти и стратегия России на рынках энергоресурсов в условиях санкционных ограничений // Вестник Института экономики Российской академии наук. 2026. № 1. С. 133–155.
3. Кришталь И. С. Структура и динамика торговли государств БРИКС на фоне трансформации мировой экономики // Геоэкономика энергетики. 2026. № 1(33). С. 34–56.
4. Лещинский Д. Ф. Формирование теневого флота Российской Федерации как механизма адаптации рынка к геополитическим шокам // Региональная и отраслевая экономика. 2026. № 7. С. 233–240.
5. Кирбитова С. В. Индия как внешнеторговый партнер России // Таможенная политика России на Дальнем Востоке. 2026. № 2(115). С. 99–114.
6. Русанов В. С., Сарилов А. М., Цветкова А. С. Трансграничная транспортировка нефти и нефтепродуктов как фактор укрепления российско-китайских отношений // Региональная и отраслевая экономика. 2026.
№ 2. С. 79–86.
7. Фанбо Ч. Роль Китая в формировании нового глобального энергетического порядка // Геоэкономика энергетики. 2026. № 2(34). С. 60–76.
8. Андрианов В. В. Транснационализация российского нефтегазового бизнеса: «конец игры» или апгрейд? // Гуманитарные науки. Вестник Финансового университета. 2026. Т. 16, № 1. С. 24–32.
9. Антипин Д. В., Филимонова А. И. Перспективы введения единой валюты БРИКС в контексте функционирования национальной российской валюты // Лоббирование в законодательстве. 2024. Т. 3, № 3.
С. 22–27.
10. Лапшин П. А. Приоритеты развития транспортно-логистической инфраструктуры для обеспечения российского экспорта // Вестник Тихоокеанского государственного университета. 2026. № 1(80). С. 153–162.
11. Катюха П. Б., Флегонтов Н. А. О создании нефтяного бенчмарка в российской Арктике // Вопросы экономики. 2024. № 5. С. 91–104.
12. Сафонова Т. Ю. Создание ценовых индикаторов (бенчмарков) на энергоресурсы на внутреннем и внешнем контурах топливно-энергетического комплекса России // Экономика и управление: проблемы, решения. 2024. № 11. С. 53–67.