

Виталий БУШУЕВ
Генеральный директор Института энергетической стратегии,
д. т. н., профессор
E-mail: vital@guies.ru
Андрей КЛЕПАЧ
Заведующий кафедрой макроэкономической политики и стратегического управления экономического факультета МГУ
имени М. В. Ломоносова,
к. э. н.
E-mail: klepach@yandex.ru
Дмитрий СОЛОВЬЕВ
Старший научный сотрудник Института энергетической стратегии,
к. ф.-м. н.
E-mail: solovev@ocean.ru
Юрий ШАФРАНИК
Председатель Совета Союза нефтегазопромышленников России,
д. э. н.
E-mail: referent@sng.msk.ru
Метаданные научной публикации
УДК 338.5:620.9
DOI 10.46920/2409-5516_2026_8223_10
EDN YXFIFY
Волатильность нефтяных цен: квазициклическая динамика и ограничения краткосрочного прогнозирования
Oil Price Volatility: Quasi-Cyclical Dynamics and Limitations of Short-Term Forecasting
Виталий БУШУЕВ
Генеральный директор Института энергетической стратегии,
д. т. н., профессор
E-mail: vital@guies.ru
Vitalii BUSHUEV
Director General, Institute of Energy Strategy, Doctor of Technical Sciences, Professor
E-mail: vital@guies.ru
Андрей КЛЕПАЧ
Заведующий кафедрой макроэкономической политики и стратегического управления экономического факультета МГУ
имени М. В. Ломоносова,
к. э. н.
E-mail: klepach@yandex.ru
Andrey KLEPACH
Head of Department of Macroeconomic Policy and Strategic Management, Faculty of Economics, Lomonosov Moscow State University, Candidate of Economic Sciences
E-mail: klepach@yandex.ru
Дмитрий СОЛОВЬЕВ
Старший научный сотрудник Института энергетической стратегии,
к. ф.-м. н.
E-mail: solovev@ocean.ru
Dmitry SOLOVYEV
Senior Research Fellow, Institute of Energy Strategy, Candidate of Physical and Mathematical Sciences
E-mail: solovev@ocean.ru
Юрий ШАФРАНИК
Председатель Совета Союза нефтегазопромышленников России,
д. э. н.
E-mail: referent@sng.msk.ru
Yurii SHAFRANIK
Chairman of the Council, Union of Oil and Gas Producers of Russia, Doctor of Economic Sciences
E-mail: referent@sng.msk.ru
Аннотация. В статье рассматривается волатильность мировых цен на нефть Brent в контексте квазициклической динамики и ограничений краткосрочного прогнозирования. Показано, что нефтяные цены не изменяются по устойчивой линейной траектории, а формируются как последовательность фаз роста, пика, снижения и восстановления. На основе исторических данных и прогноза среднемесячных цен Brent до 2036 года выделены характерные временные масштабы колебаний: краткосрочные двух-трехлетние квазициклы, связанные с адаптацией рынка к внешним шокам, и более длительные пятилетние волны, отражающие среднесрочную перестройку баланса спроса, предложения и рыночных ожиданий. Особое внимание уделено влиянию пандемии COVID-19, украинского кризиса, иранского фактора и рисков поставок через Ормузский пролив на динамику нефтяных цен. Обосновано, что геополитические события выступают не единственной причиной изменения цен, а катализаторами волатильности, усиливающими уже формирующиеся фазы рыночного движения. Сделан вывод о необходимости интерпретировать прогноз Brent не как точечное предсказание будущей цены, а как инструмент анализа диапазонов, амплитуды и фаз изменения нефтяной конъюнктуры.
Ключевые слова: нефтяные цены, Brent, волатильность, квазициклическая динамика, краткосрочное прогнозирование
Abstract. The article examines the volatility of global Brent crude oil prices in the context of quasi-cyclical dynamics and the limitations of short-term forecasting. It is shown that oil prices do not follow a stable linear trajectory but are formed as a sequence of phases of growth, peak, decline, and recovery. Based on historical data and a forecast of average monthly Brent prices up to 2036, characteristic time scales of fluctuations are identified: short-term two- to three-year quasi-cycles associated with market adaptation to external shocks, and longer five-year waves reflecting the medium-term restructuring of the balance of supply, demand, and market expectations. Particular attention is paid to the impact of the COVID-19 pandemic, the Ukrainian crisis, the Iranian factor, and supply risks through the Strait of Hormuz on oil price dynamics. It is substantiated that geopolitical events are not the sole cause of price changes but rather act as catalysts of volatility, amplifying already emerging phases of market movement. The article concludes that the Brent forecast should be interpreted not as a point prediction of the future price, but as a tool for analyzing ranges, amplitudes, and phases of changes in oil market conditions.
Keywords: oil prices, Brent, volatility, quasi-cyclical dynamics, short-term forecasting
Введение
Мировой нефтяной рынок в последние годы развивается в условиях высокой неопределенности, обусловленной одновременным воздействием экономических, технологических, геополитических и институциональных факторов. Цена нефти Brent остается одним из наиболее чувствительных индикаторов состояния мировой экономики: она реагирует на изменения спроса и предложения, решения стран – производителей нефти, динамику запасов, транспортные ограничения, санкционные режимы, военные конфликты и ожидания участников рынка. Существенное значение имеют также финансовые факторы: спекулятивная активность участников срочного рынка, изменение процентной политики Федеральной резервной системы США, динамика курса доллара и соотношение между долларом, золотом и сырьевыми активами. Эти факторы способны усиливать краткосрочную волатильность Brent, поскольку влияют на стоимость фондирования, инвестиционные потоки, инфляционные ожидания и привлекательность нефти как финансового актива. При этом современная динамика нефтяных цен все в меньшей степени может быть описана как простой линейный тренд. Более значимым становится анализ волатильности, то есть диапазонов и амплитуды колебаний, а также повторяющихся фаз роста, снижения, коррекции и восстановления.
Актуальность исследования определяется тем, что краткосрочные ценовые шоки все чаще воспринимаются как основание для долгосрочных прогнозов. Однако резкий рост цены в течение нескольких дней или недель не означает перехода рынка к устойчивому повышательному тренду.
Источник: Saudi Aramco
Данная методологическая проблема неоднократно отмечалась в зарубежной литературе. Так, F. Kesicki показал, что прогнозы нефтяных цен нередко оказываются смещенными текущим уровнем котировок: в период пика 2008 года появлялись оценки дальнейшего роста нефти до 200–250 долл. за баррель, тогда как возможность последующего резкого снижения практически не учитывалась [1]. Аналогичная проблема рассматривалась R. Kaufmann, F. di Mauro и P. Karadeloglou применительно к началу 1980-х, когда после резкого роста нефтяных цен прогнозировалось их дальнейшее повышение до 100 долл. за баррель к 2000 году, однако фактическая динамика оказалась противоположной [2].
В 2000–2010-е годы долгосрочные прогнозы нефтяных котировок часто связывали возможный рост стоимости с ограниченностью доступных запасов и риском дефицита предложения. Однако к 2020-м годам этот фактор отошел на второй план. На динамику цен все сильнее стали влиять более быстрые и изменчивые факторы: колебания спроса, решения ОПЕК+, санкции, логистические ограничения, энергетический переход, финансовые условия и геополитические риски. Поэтому современные прогнозы Brent нельзя строить только на прежней логике ресурсной ограниченности, необходимо учитывать более широкий набор факторов, определяющих краткосрочную и среднесрочную волатильность рынка.
Историческая динамика показывает, что вслед за периодами ускоренного роста, как правило, наступают фазы коррекции и перестройки ценового диапазона.
В этом отношении показателен опыт 2008 года: после роста цен почти до 150 долл. за баррель нефтяной рынок во второй половине года перешел к резкому снижению, что выявило ограниченность прогнозов, основанных на продолжении текущего повышательного участка динамики [1, 3].
Поэтому при анализе нефтяного рынка важно учитывать не только отдельные экстремальные значения цены, но и структуру ее движения во времени. Такой подход соответствует работам, в которых нефтяной рынок рассматривается через призму цикличности, структурно-волновой динамики и сопоставления прогнозов с фактическими данными [4–7].
Особое значение для настоящего исследования имеет представление о нефтяных ценах как о волновом процессе. В отечественной научной литературе подчеркивается, что конъюнктура мирового нефтегазового рынка имеет циклический характер, а прогнозирование нефтяных цен требует учета не только текущей рыночной ситуации, но и более длительных структурных колебаний [5]. Вместе с тем в современных условиях корректнее говорить не о строго повторяющихся циклах, а о квазициклической динамике: отдельные фазы роста и снижения могут повторяться в сходной логике, но не совпадать по срокам и амплитуде.
Современная волатильность нефтяных цен усиливается на фоне ускорения политических и экономических событий [8]. Геополитические решения, санкционные ограничения, конфликты в регионах добычи и транспортировки нефти, а также неопределенность в отношении будущего спроса способны резко менять ожидания участников рынка [9]. В работе В. Бушуева, посвященной энергетической безопасности и мировой энергетике в условиях неопределенности, подчеркивается, что высокая геополитическая, экологическая, экономическая и технологическая неопределенность становится постоянным фоном развития топливно-энергетического комплекса [10]. В другой работе отдельно отмечается опасное ускорение волатильности мирового энергоэкономического развития под влиянием политических решений [11].
В то же время политические события не следует рассматривать как единственную причину изменения нефтяных цен. Они могут усиливать уже формирующиеся рыночные волны, ускорять переход от одной фазы к другой или увеличивать амплитуду колебаний, однако сама ценовая динамика определяется более сложной совокупностью факторов. К ним относятся состояние мировой экономики, инвестиционные циклы в нефтегазовой отрасли, решения ОПЕК+, технологические преобразования, энергетический переход, изменение структуры потребления и поведение финансовых участников рынка. Поэтому анализ волатильности Brent требует сочетания текущего рыночного анализа со структурно-волновым подходом.
Важным методологическим основанием исследования является различение прогноза цены и прогноза диапазона ее возможного движения. Точечные прогнозы на длительный период в условиях высокой неопределенности имеют ограниченную надежность.
Поэтому в современной литературе по прогнозированию нефтяных котировок подчеркивается необходимость использовать не только точечные оценки, но и сценарные, интервальные и комбинированные подходы, позволяющие учитывать изменение прогнозной эффективности моделей во времени [3, 12].
Более продуктивным является анализ ценовых интервалов, фаз волнового движения и вероятных направлений изменения конъюнктуры. В работах авторов по анализу цен на нефть и сопоставлению прогнозов с реальностью подчеркивается необходимость проверки прогнозных оценок на фактических данных и учета влияния решений ОПЕК+ на мировые цены [7].
Цель настоящей статьи состоит в выявлении характера волатильности цен на нефть Brent на основе исторической и прогнозной динамики, а также в оценке применимости квазициклического подхода к анализу нефтяного рынка. В центре внимания находится не столько точное значение цены в отдельный момент времени, сколько диапазоны ее изменения, амплитуда колебаний и последовательность фаз «рост – пик – снижение – восстановление». Такой подход соответствует выводу о том, что долгосрочные прогнозы нефтяных цен особенно чувствительны к выбору текущего ценового режима и потому должны интерпретироваться через диапазоны, сценарии и фазовую структуру рынка, а не как механическое продолжение последнего наблюдаемого тренда [1, 3, 12].
Для достижения указанной цели в статье решаются следующие задачи: рассматривается динамика цен Brent в историческом и прогнозном периодах; анализируются диапазоны волатильности в краткосрочном и среднесрочном разрезах; выделяются условные двухлетние квазициклы и более укрупненные пятилетние волны; оценивается влияние геополитических и рыночных факторов на амплитуду ценовых колебаний; формулируются ограничения краткосрочной экстраполяции при прогнозировании нефтяных цен. В качестве информационной основы используются ежемесячные данные прогноза Института энергетической стратегии средних месячных цен Brent от 22.04.2026 [13], а также научные источники, посвященные цикличности нефтегазового рынка, структурно-волновому анализу нефтяных цен, прогнозированию Brent и проблемам энергетической безопасности в условиях неопределенности [14–16].
Научная значимость исследования состоит в уточнении подхода к анализу нефтяных цен как к волатильному и квазициклическому процессу. Практическая значимость заключается в возможности более осторожной интерпретации краткосрочных ценовых всплесков и использования прогноза не как набора точечных значений, а как инструмента оценки диапазонов и фаз изменения рыночной конъюнктуры. Такой подход особенно важен в условиях, когда нефтяной рынок все чаще сталкивается с внешними шоками, а оперативные изменения цен могут создавать иллюзию устойчивого долгосрочного тренда.
Теоретико-методологические основы анализа волатильности нефтяных цен
Анализ волатильности нефтяных цен занимает особое место в исследовании мировой энергетики, поскольку цена нефти Brent одновременно отражает состояние текущей рыночной конъюнктуры, ожидания участников рынка и воздействие внешних шоков [11]. В отличие от анализа долгосрочного тренда, ориентированного преимущественно на выявление общего направления изменения цены, анализ волатильности позволяет оценить амплитуду колебаний, частоту смены фаз роста и снижения, а также устойчивость ценового диапазона. Для нефтяного рынка это особенно важно, поскольку краткосрочные изменения цены могут быть вызваны не только фундаментальными факторами спроса и предложения, но и геополитическими событиями, решениями ОПЕК+, санкционными ограничениями, изменением запасов, логистическими рисками и спекулятивными ожиданиями. Поэтому волатильность нефтяных цен следует рассматривать не как случайное отклонение от равновесия, а как одну из ключевых характеристик функционирования мирового нефтяного рынка.
Методологически волатильность может быть определена как мера изменчивости цены относительно ее среднего или ожидаемого значения [17]. Если обозначить цену нефти Brent в момент времени t как Pt, то простейшая абсолютная месячная волатильность может быть выражена через изменение цены:
ΔPt = Pt — Pt-1,
где Pt – цена в текущем месяце, Pt-1 – цена в предыдущем месяце.
Для сопоставления разных периодов более информативным является относительное изменение цены:
rt = (Pt — Pt-1)/ Pt-1 × 100 %,
где rt показывает темп изменения цены за период. Такой показатель позволяет сравнивать волатильность в разные годы, даже если абсолютный уровень цен существенно различается. Например, изменение на 10 долл. при цене 40 и 100 долл. за баррель имеет различное экономическое значение, поэтому относительная оценка изменения цены является необходимой частью анализа.
Для оценки диапазона ценовых колебаний за определенный период может использоваться показатель размаха волатильности:
VT = Pmax — Pmin,
где Pmax и Pmin – максимальная и минимальная цена за рассматриваемый период соответственно. В прикладном анализе нефтяных цен данный показатель удобен при характеристике полугодовых, годовых и среднесрочных интервалов, поскольку позволяет описывать рынок не через одно среднее значение, а через диапазон, в котором фактически или прогнозно находится цена. Для целей настоящей статьи это принципиально важно, поскольку прогноз нефтяных цен в условиях высокой неопределенности целесообразно интерпретировать прежде всего как прогноз диапазонов и фаз движения, а не как набор точечных значений.
Для нефтяного рынка существенна проблема соотношения тренда и колебаний. Цена Brent может иметь общее повышательное или понижательное направление, однако внутри него происходят значительные отклонения, связанные с изменением ожиданий и внешними событиями. В общем виде временной ряд нефтяной цены можно представить как сумму нескольких компонентов:
Pt = Tt + Ct + St + εt,
где Tt – долгосрочный тренд, Ct – циклическая или квазициклическая компонента, St – сезонная или краткосрочная рыночная компонента, εt – случайные шоки и нерегулярные отклонения. Такое представление не означает, что все компоненты могут быть полностью отделены друг от друга на практике. Однако оно задает методологическую рамку, в которой нефтяная цена рассматривается как сложный временной ряд, а не как простая последовательность независимых значений.
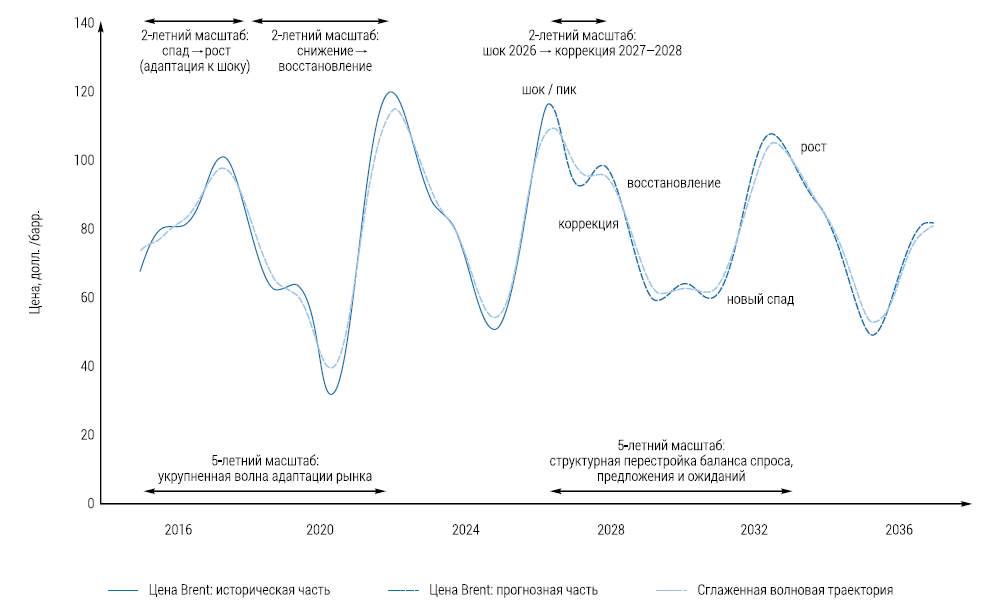
В рамках настоящей статьи особое значение имеет квазициклический подход. Его смысл состоит в том, что повторяющиеся фазы роста, пика, снижения и восстановления не обязательно имеют строго одинаковую длительность. На нефтяном рынке невозможно ожидать механического повторения циклов, поскольку каждый новый период развивается в иной политической, технологической и макроэкономической среде. Поэтому корректнее говорить не о строгих циклах, а о характерных временных масштабах колебаний. В частности, двухлетние интервалы могут рассматриваться как краткосрочные квазициклы адаптации рынка к шокам, а пятилетние интервалы – как более укрупненные волны, отражающие среднесрочную перестройку баланса спроса, предложения и ожиданий. Такой подход согласуется с представлением о структурно-волновой динамике нефтяных цен [5].
Источник: Shutterstock.com
Графическая интерпретация данного подхода представлена на рисунке 1: показано, что динамика цен Brent формируется не как строго повторяющийся цикл, а как последовательность волн различной продолжительности и амплитуды. Историческая часть ряда отражает уже реализованные фазы снижения, восстановления и роста, тогда как прогнозная часть, выделенная пунктиром, показывает ожидаемое продолжение волновой структуры. Сглаженная траектория позволяет отделить общую логику движения рынка от краткосрочных ценовых колебаний. Зелеными стрелками выделены два уровня квазицикличности: краткосрочные двухлетние интервалы, связанные с адаптацией рынка к шокам, и более протяженные пятилетние волны, отражающие среднесрочную перестройку баланса спроса, предложения и рыночных ожиданий. Следовательно, рисунок 1 иллюстрирует, что двухлетние и пятилетние интервалы следует рассматривать не как жесткие календарные циклы, а как характерные масштабы волнового движения нефтяного рынка.
Двухлетний масштаб колебаний имеет прикладное значение прежде всего для оперативного прогнозирования. В условиях ускорения политических и экономических событий рынок все чаще проходит фазу «шок – коррекция – частичная стабилизация» в течение сравнительно короткого периода. Это означает, что прогноз на ближайшие один-два года может быть более содержательным, чем долгосрочная точечная экстраполяция. Однако такой прогноз должен строиться не на предположении о неизменности текущей цены, а на анализе положения рынка внутри последней волны: находится ли он в фазе роста, перегрева, коррекции или восстановления. Если текущая цена отражает шоковую премию за риск, то дальнейшая динамика с высокой вероятностью будет включать фазу снижения или нормализации. Если же цена находится в нижней части диапазона после длительного спада, возрастает вероятность восстановительного движения.
Пятилетний масштаб позволяет рассматривать нефтяной рынок в более широком контексте. В течение такого периода успевают проявиться инвестиционные решения, изменения добычи, перестройка логистических цепочек, корректировка политики стран-экспортеров и реакция потребителей на высокие или низкие цены. Поэтому пятилетняя волна отражает не только ценовую реакцию на отдельный шок, но и более глубокую адаптацию рынка. В этом смысле среднесрочная волатильность Brent является индикатором структурной перестройки мировой энергетики. В работах, посвященных ценам на нефть, анализу тенденций и прогнозу, подчеркивается необходимость учитывать не только текущую конъюнктуру, но и более длительные закономерности изменения рынка [6]. Это особенно важно в условиях энергетического перехода, когда долгосрочные ожидания спроса на нефть становятся менее однозначными.
При анализе волатильности нефтяных цен необходимо учитывать роль институциональных факторов. Решения ОПЕК+ способны ограничивать или усиливать амплитуду ценовых колебаний, поскольку они воздействуют на ожидания относительно будущего предложения. В исследованиях авторов, посвященных сопоставлению прогнозов и фактической динамики Brent, а также влиянию встреч ОПЕК+ на мировые цены, показано, что институциональные решения могут существенно менять краткосрочную траекторию рынка [7]. Однако такие решения не устраняют волатильность полностью, а скорее перераспределяют ее во времени: краткосрочное сокращение предложения может поддержать цены, но при ослаблении спроса или изменении ожиданий рынок вновь переходит к коррекции. Поэтому институциональное регулирование следует рассматривать как один из факторов формирования волновой структуры, а не как механизм полного подавления колебаний.
Отдельное значение имеют геополитические факторы. Нефтяной рынок крайне чувствителен к событиям, которые затрагивают регионы добычи, транспортировки и переработки нефти. Риски нарушения поставок, ограничения судоходства, санкционные решения и военные конфликты могут приводить к быстрому росту ценовой премии за риск. В работах по энергетической безопасности подчеркивается, что развитие энергетики происходит в условиях высокой геополитической, экологической, экономической и технологической неопределенности [10]. Для анализа нефтяных цен это означает, что волатильность является не временным отклонением, а устойчивым свойством современного рынка. При этом геополитические события не следует трактовать как единственное объяснение нефтяной волатильности: они часто выступают катализатором уже существующих дисбалансов. Фундаментальные условия определяют общий ценовой диапазон, а внешние шоки – амплитуду и скорость движения внутри этого диапазона.
С точки зрения прогнозирования долгосрочная оценка нефтяных цен должна строиться не как механическое продолжение текущей динамики, а как анализ вероятной смены фаз. Если обозначить среднюю цену за период как P–, то отклонение текущей цены от среднего уровня может быть выражено следующим образом:
dt = Pt — P– .
Положительное значение dt показывает, что цена находится выше среднего уровня, отрицательное – ниже. При устойчивом превышении среднего уровня можно говорить о фазе повышенной ценовой напряженности или перегрева рынка, при значительном снижении – о фазе коррекции или депрессии. Однако сама по себе величина отклонения не дает полного ответа о будущей динамике: она должна интерпретироваться с учетом положения рынка в волновой структуре и характера внешних факторов.
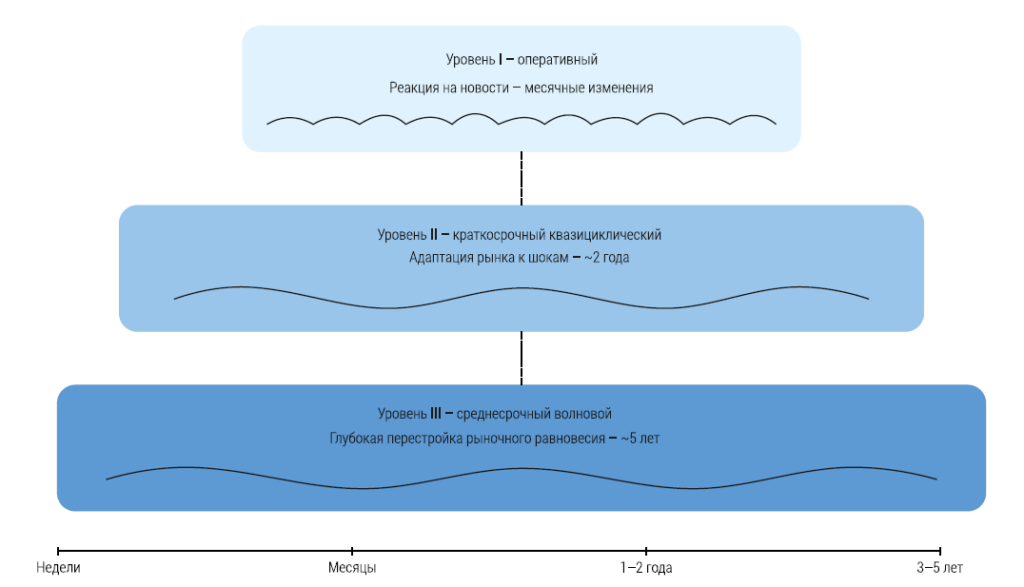
В рамках настоящего исследования волатильность нефтяных цен рассматривается как результат взаимодействия трех уровней динамики (рис. 2). Первый уровень – оперативный, связанный с месячными изменениями цены и реакцией на новости. Второй – краткосрочный квазициклический, охватывающий примерно двухлетние интервалы и отражающий адаптацию рынка к шокам. Третий – среднесрочный волновой, охватывающий около пяти лет и характеризующий более глубокую перестройку рыночного равновесия. Стрелки на рисунке 2 обозначают иерархическую вложенность уровней, ось времени отражает соответствующие масштабы наблюдения.
Источник: данные авторов
Следует подчеркнуть, что выделение двухлетних и пятилетних интервалов не означает признания их строгой периодичности. Нефтяной рынок является открытой системой, на которую воздействуют внешние политические, экономические и технологические факторы. Поэтому длительность волн может изменяться, а амплитуда колебаний – существенно различаться. Тем не менее наличие повторяющихся фаз позволяет использовать квазициклический подход как аналитический инструмент. Его преимущество состоит в том, что он помогает выявлять не только направление изменения цены, но и логику смены рыночных состояний.
Важной частью методологии является переход от точечного прогноза к интервальному описанию. Для нефтяного рынка, особенно в условиях высокой неопределенности, более корректно говорить о вероятном диапазоне цен, чем о единственном прогнозном значении. Интервальный подход может быть выражен через минимальное и максимальное значение цены за период:
Pt π [Pmin; Pmax],
где интервал [Pmin; Pmax] характеризует ожидаемый диапазон рыночной волатильности. Такой подход особенно полезен при анализе полугодовых и годовых периодов, поскольку он позволяет определить, будет ли рынок находиться в зоне повышенной напряженности, стабилизации или коррекции. Для научного анализа это также важно, поскольку диапазон отражает неопределенность прогноза более адекватно, чем одно среднее значение.
Источник: данные авторов
Таким образом, теоретико-методологическая основа анализа волатильности нефтяных цен включает несколько взаимосвязанных положений. Во-первых, цена Brent рассматривается как сложный временной ряд, включающий трендовую, квазициклическую и шоковую компоненты. Во-вторых, волатильность оценивается не только статистически, но и содержательно – через связь с рыночными, институциональными и геополитическими факторами. В-третьих, двухлетние и пятилетние интервалы используются как характерные масштабы волновой структуры, а не как жесткие календарные циклы. В-четвертых, прогнозирование нефтяных цен должно опираться преимущественно на анализ диапазонов, амплитуды и фаз движения, а не на механическую экстраполяцию отдельных ценовых значений. Предлагаемый подход позволяет более корректно интерпретировать современную динамику нефтяного рынка и учитывать его повышенную чувствительность к ускоряющимся внешним изменениям.
Информационной основой исследования являются среднемесячные цены на нефть Brent в текущих долларах США за баррель, сформированные на базе исторических данных U.S. Energy Information Administration (EIA), размещенных в открытом доступе по ряду Europe Brent Spot Price FOB. Использование данного источника обусловлено тем, что он содержит сопоставимый по методике и регулярно обновляемый временной ряд цен Brent, применимый для построения как ретроспективного анализа, так и прогнозных оценок. В настоящей статье рассматривается временной ряд, включающий исторические данные с 2015 года и прогнозную часть начиная с апреля 2026-го до конца 2036 года. Такой горизонт позволяет сопоставить фактическую волатильность нефтяных цен с ожидаемой волновой динамикой в среднесрочной и долгосрочной перспективе.
Прогноз цен Brent от 22.04.2026 построен с использованием ансамбля моделей машинного обучения [18].
В рамках настоящей статьи результаты прогноза используются не как точечное предсказание цены на отдельную дату, а как основа для анализа диапазонов, волатильности и квазициклической структуры нефтяного рынка. Поэтому основное внимание уделяется не отдельным месячным значениям, а интервалам изменения цен, фазам роста и снижения, а также соотношению краткосрочных двухлетних квазициклов и более протяженных пятилетних волн. Такой подход соответствует общей логике исследования: прогнозная траектория рассматривается как инструмент выявления возможной волновой структуры рынка, а не как механическая экстраполяция текущей цены.
Квазициклическая структура нефтяных цен и влияние геополитических шоков
Квазициклическая структура нефтяных цен означает, что динамика Brent формируется не как строго повторяющийся календарный цикл, а как последовательность близких по логике, но различных по длительности и амплитуде волн. Для нефтяного рынка это особенно важно, поскольку каждая новая фаза развивается в иной макроэкономической, геополитической и технологической среде. Поэтому повторяемость фаз роста, пика, снижения и восстановления следует трактовать не как механическую закономерность, а как проявление характерных временных масштабов адаптации рынка к шокам и структурным изменениям. Такой подход соответствует представлениям о циклическом характере конъюнктуры мирового нефтегазового рынка [1] и структурно-волновом анализе мировой динамики нефтяных цен [2].
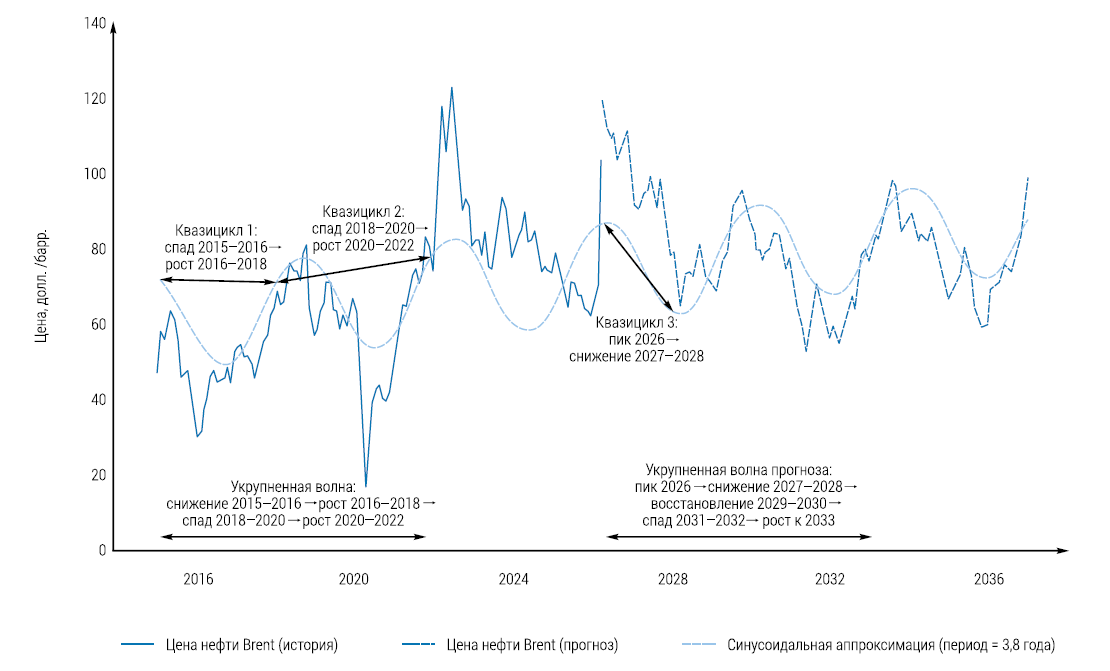
На рисунке 3 представлена динамика среднемесячной цены Brent за 2015–2036 годы, включая исторический ряд и прогнозную траекторию от 22.04.2026. График показывает, что нефтяные цены изменяются не по прямолинейной траектории, а через чередование фаз повышательной и понижательной динамики. В исторической части ряда выделяются снижение в 2015–2016 годах, восстановление в 2016–2018, спад в 2018–2020 и последующий рост в 2020–2022 годах. В прогнозной части начиная с апреля 2026 года предполагается новая последовательность фаз: ценовой пик 2026 года, снижение в 2027–2028, восстановление в 2029–2030, новый спад в 2031–2032 и рост к 2033 году.
Согласно прогнозу от 22.04.2026, в апреле 2026 года среднемесячная цена Brent повысится примерно до 118,4 долл. за баррель после уровня около 103,1 долл. в марте. Во втором квартале 2026 года цена будет снижаться, но сохранится в повышенном диапазоне – примерно 108,7–118,4 долл. за баррель. В квартальном выражении это означает переход от среднего уровня около 80,2 долл. за баррель в первом квартале к 112,7 долл. во втором. Такая динамика соответствует фазе краткосрочного ценового шока и стрессовой переоценки риска.
Источник: данные авторов
Вместе с тем апрельский пик 2026 года не следует интерпретировать как начало устойчивого долгосрочного повышательного тренда. Уже во втором полугодии 2026 года прогноз предполагает снижение цены в пределах повышенного диапазона 101,9–111,1 долл. за баррель, а в 2027–2028 годах – дальнейшую нормализацию. В 2027 году Brent будет находиться преимущественно в диапазоне 78,1–99,7 долл. за баррель, в 2028-м – примерно 64,9–82,2 долл. Следовательно, прогнозная траектория указывает не на линейное продолжение ценового всплеска, а на переход от фазы шокового повышения к коррекции и более умеренному ценовому режиму.
В краткосрочном разрезе наибольшее значение имеют условные двухлетние квазициклы. Они отражают период, в течение которого рынок обычно проходит основные стадии реакции на внешний шок: резкое изменение цены, достижение локального пика или минимума, последующую коррекцию и частичную стабилизацию. В исторической части ряда такими интервалами можно считать переход от спада 2015–2016 годов к росту 2016–2018, снижение 2018–2020 и восстановление 2020–2022 годов. В прогнозной части аналогичная логика проявляется после ценового пика 2026-го, когда в 2027–2028 годах цена Brent будет снижаться и переходить к более сбалансированному диапазону.
Двухлетние интервалы не являются строгими циклами. Их длительность и амплитуда зависят от силы шока, состояния запасов, реакции производителей, решений ОПЕК+, динамики мирового спроса и ожиданий участников рынка. Поэтому в настоящей статье они рассматриваются как аналитический ориентир, позволяющий определить положение рынка внутри текущей волны: рост, перегрев, коррекция или восстановление. Это особенно важно для прогнозирования, поскольку краткосрочный скачок цены не должен автоматически переноситься на весь будущий период.
Среднесрочная структура нефтяных цен проявляется через более укрупненные волны продолжительностью около пяти лет. В отличие от двухлетних квазициклов, пятилетние волны отражают не только реакцию на отдельный шок, но и более глубокую перестройку баланса спроса, предложения, запасов, инвестиционных ожиданий и логистических ограничений. В течение такого периода успевают проявиться решения производителей, изменение добычи, корректировка инвестиционных программ, реакция потребителей на высокий или низкий уровень цен, а также влияние энергетического перехода. В работах, посвященных ценам на нефть, анализу тенденций и прогнозу, подчеркивается необходимость учитывать не только текущую конъюнктуру, но и более длительные закономерности изменения рынка [6].
На графике прогноза Brent от 22.04.2026 пятилетняя волновая структура особенно заметна в периоде 2026–2033 годов. После пика 2026 года рынок переходит к снижению в 2027–2028, затем к восстановлению в 2029–2030, новому спаду в 2031–2032 и росту к 2033 году. Эта последовательность показывает, что прогнозная траектория не предполагает ни устойчивого роста, ни полной стабилизации. Напротив, она отражает повторяющуюся смену фаз, в которой каждый последующий этап частично компенсирует предшествующий.
Важной особенностью квазициклического подхода является различение волатильности и хаотичности. Высокая волатильность не означает отсутствия структуры: даже при значительных колебаниях цен можно выделить повторяющиеся фазы роста, пика, снижения и восстановления. Однако эти фазы не совпадают точно по срокам и амплитуде. Поэтому нефтяной рынок следует описывать как систему с высокой, но структурированной волатильностью.
Геополитические шоки являются одним из наиболее заметных факторов краткосрочной динамики мировых цен на нефть, однако их влияние не следует сводить к простой линейной зависимости «событие – рост цены». Нефтяной рынок реагирует не только на сам факт кризиса, но и на его ожидаемые последствия для добычи, транспортировки, переработки, запасов, страхования перевозок, поведения потребителей и решений стран – производителей нефти. В рамках настоящего исследования геополитические события рассматриваются как факторы, способные усиливать уже формирующиеся фазы волнового движения, ускорять переход от одной фазы к другой и повышать амплитуду колебаний, но не как единственная причина нефтяной волатильности.
Опыт последних лет показывает, что крупные внешние шоки по-разному воздействовали на нефтяные цены в зависимости от состояния мирового спроса и предложения. Пандемия COVID-19 стала примером шока спроса: в 2020 году ограничения мобильности, падение транспортной активности и сокращение промышленного потребления привели к резкому снижению мирового спроса на нефть. По оценкам Международного энергетического агентства, в 2020 году мировой спрос на нефть сократился беспрецедентно сильно [19], что стало одним из ключевых факторов падения нефтяных цен и последующей перестройки баланса рынка. В терминах волнового анализа этот период можно рассматривать как фазу глубокого спада, после которой в 2021–2022 годах последовало восстановление, связанное с нормализацией экономической активности, ростом транспортного спроса и сокращением избыточных запасов [20].
Украинский кризис усилил прежде всего риски предложения, логистики и санкционного регулирования. После начала военного конфликта в 2022 году нефтяной рынок столкнулся с неопределенностью в отношении экспорта российской нефти и нефтепродуктов, изменения торговых потоков, введения санкций, ценового потолка и перестройки маршрутов поставок. В отличие от пандемийного шока, который прежде всего снижал спрос, украинский кризис усиливал премию за риск и способствовал росту ценовых ожиданий, особенно в периоды опасений дефицита предложения.
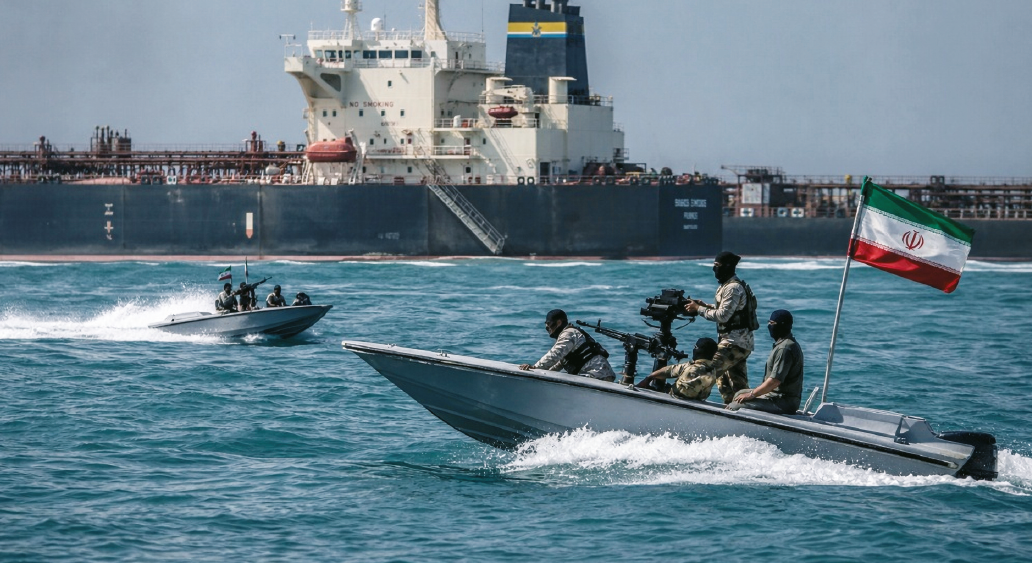
Иранский фактор и ситуация вокруг Ормузского пролива имеют иную природу воздействия на рынок. Здесь ключевое значение приобретает не только текущий объем добычи, но и риск нарушения транспортировки нефти из Персидского залива. Ормузский пролив является одним из важнейших мировых нефтяных маршрутов. По оценкам U.S. Energy Information Administration, через него проходит значительная часть мировых морских поставок нефти и сжиженного природного газа; поэтому любые угрозы его блокировки или ограничения судоходства воспринимаются рынком как фактор потенциального глобального дефицита [21]. Даже сообщения о росте напряженности в регионе способны быстро увеличивать премию за риск в цене Brent.
В условиях кризиса вокруг Ирана в 2026 году данный фактор особенно важен для интерпретации апрельского скачка цен. С учетом сообщения S&P Global Energy от 23.04.2026 о снижении прогноза роста мирового спроса на нефть на 2026 год на 700 тыс. баррелей в сутки (с 1,1 млн до 400 тыс.) на фоне войны между США и Ираном, нарушения поставок с Ближнего Востока и ожидаемого падения спроса на Ближнем Востоке и в Азии во втором квартале, текущая конъюнктура приобретает двойственный характер [22]. С одной стороны, кризис усиливает риски предложения и транспортировки, с другой – может одновременно снижать спрос в отдельных регионах и сегментах рынка. В этом же сообщении подчеркивалось, что закрытие Ормузского пролива может затронуть около 178 нефтеперерабатывающих заводов, на долю которых приходится примерно 40 % мировых мощностей по переработке нефти, а влияние на цены особенно заметно в сегментах дизельного и авиационного топлива.
Риски поставок через Ормузский пролив воздействуют на нефтяной рынок через физические, логистические, перерабатывающие и финансовые каналы. Возможное ограничение экспорта нефти из стран Персидского залива, рост стоимости фрахта и страхования, изменение маршрутов перевозок, перебои в обеспечении НПЗ сырьем и увеличение премии за риск во фьючерсных и спотовых ценах могут вызвать краткосрочный скачок Brent. Однако по мере адаптации логистики, высвобождения стратегических запасов и корректировки спроса эта премия способна снижаться. Поэтому иранский фактор и риски Ормузского пролива следует рассматривать как катализатор волатильности, а не как единственную причину всей прогнозной траектории.
Именно поэтому прямая причинно-следственная интерпретация нефтяных цен является ограниченной. Нельзя утверждать, что каждое геополитическое событие автоматически приводит к длительному росту цены. Реакция рынка зависит от исходного баланса спроса и предложения, уровня запасов, свободных добычных мощностей, решений ОПЕК+, политики потребителей, доступности альтернативных маршрутов и ожиданий финансовых участников. Один и тот же шок может вызвать резкий рост цены, если рынок уже находится в состоянии дефицита, но может дать лишь кратковременный эффект, если спрос ослабевает или предложение быстро компенсируется.
Таким образом, геополитические события не отменяют волновой логики нефтяного рынка, а воздействуют на нее через изменение амплитуды, скорости и направления движения внутри существующего ценового диапазона. Пандемия COVID-19 показала уязвимость глобального спроса и транспортной активности; украинский кризис – зависимость мирового рынка от санкционной и логистической перестройки; иранский фактор и Ормузский пролив – критическую значимость узких транспортных коридоров и региональной безопасности для глобальных цен. Во всех трех случаях ценовая динамика проявлялась через сходный механизм рыночной адаптации: резкое отклонение от предшествующего равновесия, формирование пика или минимума, последующая коррекция и частичная стабилизация.
Следовательно, прогноз Brent от 22.04.2026 следует интерпретировать не как точечное предсказание будущей цены, а как описание возможной смены рыночных фаз. В 2026 году ожидается фаза шокового повышения, в 2027–2028 – коррекция, в 2029–2030 – восстановление, в 2031–2032 – новый спад, в 2033 – очередной рост, а в 2034–2036 годах – более умеренные колебания. Такая последовательность подтверждает, что Brent в 2015–2036 годах характеризуется сочетанием краткосрочных двухлетних квазициклов и более протяженных пятилетних волн. Первые отражают оперативную адаптацию рынка к шокам, вторые – среднесрочную перестройку баланса спроса, предложения и ожиданий. Оба масштаба не являются строгими циклами, но выступают аналитическими ориентирами для понимания волатильной, но структурированной динамики нефтяных цен.
Обсуждение результатов и выводы
Полученные результаты позволяют уточнить представление о волатильности нефтяных цен как о процессе, в котором краткосрочные шоки и среднесрочные волны накладываются друг на друга. Динамика Brent не сводится ни к хаотическому набору ценовых скачков, ни к устойчивому линейному тренду. Более корректно рассматривать ее как последовательность фаз роста, пика, снижения и восстановления, длительность и амплитуда которых зависят от состояния мировой экономики, политической среды, структуры спроса и предложения, а также ожиданий участников рынка.
Ретроспективный анализ позволяет выделить несколько этапов, на которых эта логика проявляется особенно отчетливо. Первый этап связан с пандемией COVID-19 и охватывает период примерно с 2019 до 2022 года. В этот период нефтяной рынок прошел через резкое падение спроса, ценовой спад, последующее восстановление и выход к более высоким уровням. По своей структуре данный этап может быть описан как двух-трехлетняя волна: шок спроса в 2020-м, восстановление в 2021-м и переход к новой фазе напряженности к началу 2022 года.
Второй этап охватывает 2022–2025 годы и связан с украинским кризисом, санкционной перестройкой нефтяных потоков, изменением логистики и усилением роли институциональных решений. В этот период рынок вновь прошел через фазу резкого повышения неопределенности, адаптацию поставок и частичную нормализацию ценовой конъюнктуры. Как и в случае пандемийного шока, здесь проявился двух-трехлетний масштаб колебаний: первоначальный рост премии за риск сменился перестройкой торговых маршрутов, корректировкой ожиданий и снижением остроты первоначального шока.
Третий этап связан с иранским фактором и рисками вокруг Ормузского пролива, которые в прогнозной логике охватывают период с 2025 по 2027 год. В прогнозе от 22.04.2026 этот этап проявляется через резкое повышение цены Brent в 2026 году, достижение пика и последующую коррекцию. Апрельский скачок 2026 года отражает фазу шоковой переоценки риска, тогда как снижение во втором полугодии 2026-го и в 2027 году указывает на начало адаптации рынка. Следовательно, и здесь прослеживается двухлетняя конфигурация: рост напряженности, пик, коррекция и переход к более умеренному диапазону.
Таким образом, пандемия COVID-19, украинский кризис и иранский фактор различаются по своей природе: первый был преимущественно шоком спроса, второй – шоком санкционно-логистической перестройки, третий – шоком транспортной безопасности и региональной геополитической напряженности. Однако во всех трех случаях ценовая динамика имеет сходную волновую конфигурацию: резкое отклонение от предшествующего равновесия, формирование пика или минимума, последующая коррекция и частичная стабилизация. Это позволяет говорить не о строгом повторении событий, а о повторяемости механизма рыночной адаптации.
В прогнозе до 2027–2028 годов двухлетние квазициклы проявляются особенно отчетливо. После пика 2026-го рынок будет переходить к снижению в 2027 году и более умеренному ценовому режиму в 2028-м. При этом нельзя исключать, что в 2027 году возникнет новый внешний фактор, способный сформировать следующую волну с близкой конфигурацией: новый шок, переоценка рисков, краткосрочный ценовой всплеск или спад, а затем коррекция. Поэтому прогноз на ближайшие один-два года должен строиться не как точечное предсказание цены, а как анализ положения рынка внутри текущей волны и вероятности перехода к следующей фазе.
После 2028 года и особенно к 2030-му возможен переход к более спокойной мировой ситуации и постепенное растяжение ценовых волн. Если интенсивность геополитических и логистических шоков снизится, нефтяной рынок будет меньше реагировать на краткосрочные импульсы и в большей степени отражать среднесрочные факторы: инвестиционные циклы, изменение добычи, динамику запасов, спрос со стороны мировой экономики и последствия энергетического перехода. В этом случае двух-трехлетние квазициклы могут уступить место более длительным пятилетним волнам. Конфигурация движения при этом сохранится, но сама волна будет растянута на более продолжительный период.
В более долгосрочной перспективе, к 2036 году, при условии снижения частоты крупных внешних шоков возможно возвращение к доминированию более длительных, 10–12-летних циклов, характерных для относительно спокойных периодов развития мировой экономики. Это не означает исчезновения волатильности, но предполагает изменение ее временного масштаба. В условиях меньшей геополитической напряженности нефтяные цены будут в большей степени определяться фундаментальными факторами: инвестиционными лагами, структурой спроса, технологическими изменениями, энергетическим переходом и долгосрочной политикой производителей.
Результаты исследования подтверждают ограниченность прямой причинно-следственной интерпретации нефтяных цен. Конкретное событие само по себе не определяет всю траекторию Brent, а запускает или усиливает очередную фазу квазициклического движения. Дальнейшая динамика зависит от реакции производителей, потребителей, запасов, логистики, финансовых ожиданий и институциональных решений. Поэтому основное внимание при анализе нефтяных цен должно уделяться не точечным значениям, а диапазонам, амплитуде и положению рынка внутри волны.
Дополнительно следует отметить, что, несмотря на значимую внутрипериодную волатильность, прогнозные данные не указывают на разрушение общего ценового коридора Brent. До 2030 года основная траектория ценовой динамики укладывается преимущественно в диапазон 70–100 долл. за баррель при локальных выбросах за его пределы: вверх – до 118,4 долл. в апреле 2026 года и вниз – до 64,9 долл. в марте 2028-го. В 2030–2036 годах общий диапазон ценовой динамики смещается к более умеренному коридору 60–90 долл. за баррель, однако сохраняются локальные отклонения: снижение до 53,4 долл. в мае 2031 года и повышательные выбросы до 98,7 долл. в июле 2033-го и 98,6 долл. в декабре 2036-го. Это подтверждает, что прогнозная траектория Brent характеризуется не устойчивым однонаправленным трендом, а волновым движением внутри относительно ограниченных ценовых диапазонов с отдельными экстремальными значениями, обусловленными шоковыми и восстановительными фазами рынка.
В прикладном плане это означает, что прогноз Brent от 22.04.2026 целесообразно интерпретировать через последовательность фаз: шоковое повышение 2026 года, коррекция 2027–2028 годов, возможное восстановление и переход к более длительным волнам после 2030-го. Такой подход позволяет избежать завышенных ожиданий, возникающих при механическом переносе краткосрочного скачка цены на долгосрочный горизонт.
Следовательно, нефтяной рынок в 2026–2036 годах будет находиться в процессе смены временных масштабов волатильности. В ближайшей перспективе будут доминировать двух-трехлетние квазициклы, связанные с частыми внешними шоками и ускоренной адаптацией рынка. После 2030 года при возможном снижении мировой напряженности могут проявиться более длительные пятилетние волны, отражающие среднесрочную перестройку баланса спроса и предложения. К 2036 году не исключено возвращение к доминированию 10–12-летних циклов, характерных для более спокойной мировой конъюнктуры.
Использованные источники
1. Kesicki F. The third oil price surge – What’s different this time? // Energy Policy. 2010. No. 3(38). P. 1596–1606. DOI 10.1016/j.enpol.2009.11.044.
2. Kaufmann R. K., Di Mauro F., Karadeloglou P. Will oil prices decline over the long run? // Occasional Paper Series. No. 98. October 2008. URL: https://www.ecb.europa.eu/pub/pdf/scpops/ecbocp98.pdf.
3. Jammazi R., Aloui C. Crude oil price forecasting: Experimental evidence from wavelet decomposition and neural network modeling // Energy Economics. 2012. No. 3(34). P. 828–841. DOI 10.1016/j.eneco.2011.07.018.
4. Бушуев В. В. Циклический характер конъюнктуры мирового нефтегазового рынка. М.: Энергия, 2004. 44 с.
5. Бушуев В. В. Структурно-волновой анализ и прогноз мировой динамики нефтяных цен // Энергетическая политика. 2019. № 3(141). С. 54–61.
6. Бушуев В. В., Конопляник А. А., Миркин Я. М. и др. Цены на нефть: анализ, тенденции, прогноз. М.: Энергия, 2013. 344 с.
7. Бушуев В. В., Соловьев Д. А., Сокотущенко Н. В. Прогнозы и реальность: анализ стоимости нефти Brent и влияния встреч ОПЕК+ на мировые цены // Энергетическая политика. 2023. № 10(189). С. 10–17. DOI 10.46920/2409-5516_2023_10189_10.
8. Бушуев В. В., Клепач А. Н., Соловьев Д. А. Образ переходного мира: экономика, энергетическое развитие и природные аномалии // Энергетическая политика. 2022. № 3. С. 14–27. DOI 10.46920/2409-5516_2022_3169_14.
9. Клепач А. Н., Окорочкова А. А., Тиньков Н. Г. Трансформация мирового топливно-энергетического порядка: стратегические приоритеты // Нефтегазовая вертикаль. 2023. № 5. С. 76–83. URL: https://ngv.ru/articles/transformatsiya-mirovogo-toplivno-energeticheskogo-poryadka-strategicheskie-prioritety/.
10. Мастепанов А. М., Бушуев В. В., Воропай Н. И., Сумин А. М. Проблемы обеспечения энергетической безопасности в условиях высокой геополитической, экологической, экономической и технологической неопределенности // Актуальные проблемы нефти и газа. 2017. Вып. 3(18). С. 108–109.
11. Бушуев В. В., Шафраник Ю. К. Политические решения и опасное ускорение волатильности мирового энергоэкономического развития // Энергетическая политика. 2024. № 5(196). С. 8–23. DOI 10.46920/2409-5516_2024_5196_8. EDN THEIRH.
12. Alquist R., Kilian L., Vigfusson R. J. Forecasting the Price of Oil // Handbook of Economic Forecasting. (2A). Elsevier, 2013. P. 427–507.
13. GUIES. Прогноз динамики цен на нефть марки Brent и газ в ЕС. 2026. URL: http://guies.ru/projects/oil.htm.
14. Бушуев В. В., Голубев C. В. Циклические процессы в системе «природа – общество – человек» // Энергия: экономика, техника, экология. 2003. № 1. С. 16–22.
15. Бушуев В. В., Первухин В. В. Цивилизация как циклическая энергетическая система // Окружающая среда и энерговедение. 2019. № 4. С. 20–27.
16. Сорокин П. Циклические концепции социально-исторического процесса // Россия
и современный мир. 1998. № 4. С. 21.
17. Чекулаев М. В. Риск-менеджмент: управление финансовыми рисками на основе анализа волатильности. М.: Альпина Паблишер, 2002. 344 с.
18. Соловьев Д. А., Сокотущенко Н. В. Многофакторное нейросетевое прогнозирование: разработка уточненного алгоритма // Информационные ресурсы России. 2023. № 6(195). С. 4–13.
19. International Energy Agency. Oil 2021: Analysis and forecast to 2026. Paris, 2021. URL: https://www.iea.org/reports/oil-2021.
20. International Energy Agency. Oil Market Report – March 2022. Paris, 2022. URL: https://www.iea.org/reports/oil-market-report-march-2022.
21. U.S. Energy Information Administration. The Strait of Hormuz is the world’s most important oil transit chokepoint. URL: https://www.eia.gov/todayinenergy/detail.php?id=61002.
22. S&P Global Energy lowers oil demand forecast for 2026 by 700,000 barrels per day due to war with Iran // Reuters, 23.04.2026. URL: https://www.reuters.com/business/energy/sp-global-cuts-2026-oil-demand-forecast-by-700000-bpd-due-iran-war-2026-04-23/.